交易者看到的每一个价格、每一笔即时成交的订单,都依赖于流动性供给,即可执行买卖价格的供应,正是它让交易得以发生。对经纪商而言,了解流动性如何获取、组合和路由并非纸上谈兵:它决定了客户支付的点差、订单成交的速度,以及市场波动时平台能否稳定运行。本指南将解释什么是流动性供给、经纪商从哪里获取流动性、聚合与智能路由如何将众多来源转化为可靠的执行,以及经纪商在业务增长过程中如何管理多资产流动性。本文是"如何选择流动性提供商"这一更宏观问题的实用补充,专门聚焦于流动性供给的运作机制。
之所以重要,是因为流动性已不再是单纯按价格购买的商品。它是一项技术与合作伙伴决策,影响着每一笔交易的客户体验。以这种视角对待流动性的经纪商,往往能提供默默留住客户的执行质量,而竞争对手则因滑点和拒单不断流失客户。
流动性供给究竟是什么
流动性供给是指持续提供可交易价格及其背后的交易量,使经纪商的客户能够以公允点差即时开仓和平仓。流动性提供商随时准备为各类品种同时报出买价和卖价,并承接到来的订单,因此交易者无需等待匹配的交易对手出现。实际上,流动性供给将经纪商与全球市场更深的流动性池连接起来,经纪商无需独自为每一笔交易寻找来源。
经纪商真正购买的是这种供应的质量。深厚且定价合理的流动性体现为窄点差、快速成交以及在波动期间保持稳定的订单簿;稀薄或不可靠的流动性则体现为滑点、拒单,以及在最糟糕的时刻点差急剧扩大。由于交易者在每一笔交易中都能感受到这一点,无论上层平台多么出色,经纪商流动性供给的质量都与其整体服务质量密不可分。
经纪商从哪里获取流动性
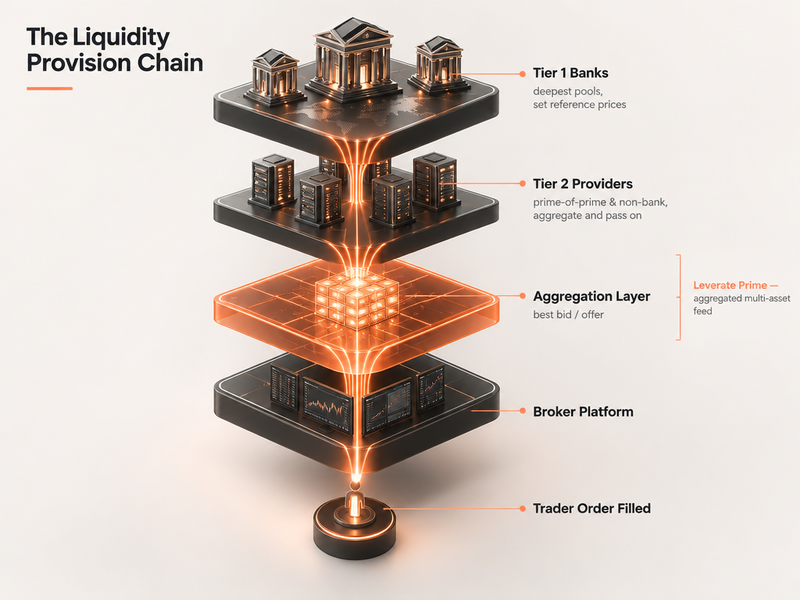
流动性是分层的。最顶层是一级(Tier 1)提供商,即拥有最深流动性池的全球大型银行,其定价是整个市场的参考基准。它们的流动性无可匹敌,但直接接入通常需要庞大的交易量和可观的信用关系,这使大多数经纪商难以企及。在其之下,二级(Tier 2)提供商,包括主经纪商之主经纪商(prime-of-prime)机构以及非银行、技术驱动型提供商,会聚合一级流动性,并以更易获得的条件提供给经纪商,代经纪商满足信用和交易量门槛。
大多数经纪商通过这一二级层获取机构级流动性,其中非银行提供商尤其凭借灵活定价和快速集成实现了增长。代价是质量参差不齐,因此经纪商应核实报价源背后的深度以及提供商所受的监管,而不是仅凭标称点差作出判断。换言之,流动性的来源与其宣传价格同样重要,因为深度不足的廉价报价源在波动来临的那一刻就会变得代价高昂。
聚合:将多个来源整合为单一报价流
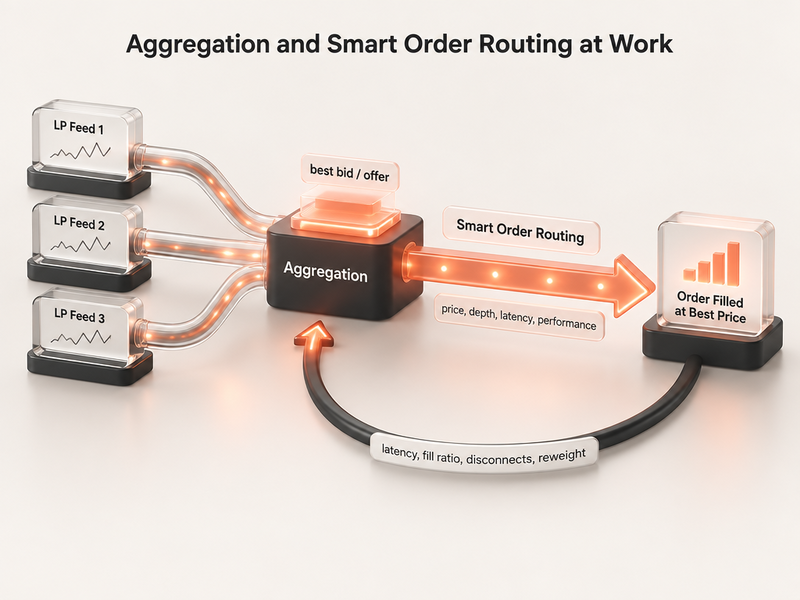
很少有经纪商只依赖单一来源。流动性聚合将多家提供商的价格整合为一个统一的报价流,并随时呈现最优买价和卖价。其结果是更窄的有效点差、更深的综合订单簿,以及在某一来源走弱时的韧性,同时降低对任何单一交易对手的依赖,这既是定价上的优势,也是风险管理上的优势。正是聚合让经纪商能够提供机构级交易条件,而不必受制于单一报价源。
聚合是一项技术能力,而不仅仅是一种商业安排。它依赖快速的连接、智能的路由和持续的监控来保持综合报价流的干净与可靠,同时也存在实际限制:来源并非越多越好,因为每增加一个来源都会增加成本和复杂度,而筛选不当的流动性池可能带来与其解决的问题一样多的新问题。关键在于组合一批精心挑选的优质提供商并在它们之间智能路由,而不是尽可能多地接入报价源并寄望于平均水平有所改善。
执行与智能订单路由
只有订单在正确的时刻到达正确的地方,组合报价源才有意义。智能订单路由实时分析聚合后的流动性,将每笔订单导向当时提供最佳价格和成交的提供商,从而把流动性池转化为持续的最佳执行。它同时也保护经纪商:根据深度、延迟和提供商表现引导订单流,避开报价滞后或拒单的来源,使执行能够自动适应市况,而不必依赖有人察觉到市场转向。
这正是流动性供给与客户体验最直接交汇之处。快速且路由合理的执行能让客户实际获得的点差保持狭窄,并在快速行情中保持干净的成交,这正是建立并维系客户信任的关键。经纪商可以宣传优异的交易条件,但决定这些条件能否在关键时刻兑现的,是聚合报价流背后的路由与执行。因此,严肃的经纪商会将执行技术视为核心,而不是后台的管道设施。
加密货币与多资产流动性
流动性供给已不再局限于外汇。交易者期望在一个账户中交易外汇、加密货币、贵金属、指数和大宗商品,零售市场正持续向这一多资产常态发展,数字资产通道如今也已成为主流金融基础设施的一部分。从一家提供商获取多资产流动性(包括加密货币 CFD 流动性),而不是拼接多家来源,能让运营保持可控、定价保持一致。Leverate Prime 通过单一连接提供包括加密货币在内的聚合多资产流动性,使经纪商在扩展产品线的同时无需成倍增加集成工作。
多资产维度在商业和运营层面都很重要。能够在一个地方交易所有想要市场的客户,在某一资产类别沉寂时依然保持活跃,从而提升平均交易量和客户留存率。因此,流动性供给覆盖客户所关注资产的经纪商,能够将产品广度转化为真正的竞争优势,前提是每类资产背后的深度是真实的,而非名义上的。
长期管理流动性
流动性供给并非一劳永逸。正确的做法是以数据驱动并持续进行:不仅在集成之前,而且在集成之后都要监控延迟、成交率、滑点和提供商表现,并随时准备在情况变化时重新分配权重或更换来源。市场、提供商以及经纪商自身的交易量都在变化,因此在上线时适合业务的供给方案,到业务规模扩大十倍时可能就不再适用。把流动性视为需要经营的合作关系,而非签完即止的合同,才能在经纪商成长过程中保持强劲的执行表现。
这正是优秀提供商体现价值的地方。Leverate Prime 通过单一连接为经纪商提供聚合的多资产流动性,并配备监控与路由能力,长期对流动性质量进行问责,使流动性供给成为一项可靠的能力,而不是经纪商需要不断重建的项目。独自做好流动性获取很难;借助专为此打造的合作伙伴和技术,则会容易得多。
总结
流动性供给默默支撑着经纪商的一切业务,尽管客户从不直接看到它,但每一笔交易都能感受到其质量。正确理解的话,它是一条链条:从一级来源出发,经过聚合和智能路由,最终到达交易者。经纪商的任务是获取优质流动性、智能地组合、合理地路由,并长期加以管理。做好了,上层平台就显得快速而可靠;做不好,再精致的前端也掩盖不了滑点。
对大多数经纪商而言,实现强大流动性供给的务实途径,是与具备聚合能力的多资产提供商合作,而不是独自搭建和维护整套体系。这样既能获得机构级交易条件,又能将依赖分散到多个来源,同时保持运营简洁,让经纪商凭借体验而非需要费心照料的基础设施去竞争。Leverate Prime 正是为成为这样的基础而打造,将流动性供给从持续的忧虑转变为企业自然具备的一项能力。
值得强调的是,流动性供给与盈利能力的关联极为直接。经纪商通过更好的流动性供给每收窄一个基点的点差,其定价就更具竞争力;每避免一次拒单或滑点,就保护了一段花费获客成本才赢得的客户关系。因此,流动性供给处于成本、竞争力和留存率三者的交汇点,而这三者都是经纪商高度关注的,所以它值得获得战略层面的重视,而不是交给他人后便抛诸脑后。善于衡量和管理流动性的经纪商,往往会发现收益在整个订单簿中悄然累积。
最后谈谈合作关系。由于流动性供给具有持续性和技术性,与流动性合作伙伴的关系与报价源本身同样重要:它在来源和表现方面有多透明,在出现性能下降时响应有多快,以及能否随经纪商的成长而扩展规模、增加资产。按照这些标准而非某一天的点差来选择合作伙伴,才能让流动性供给多年保持可靠。Leverate Prime 正是为成为这样的合作伙伴而打造,将聚合的多资产流动性与透明度和支持相结合,在业务发展过程中保持强劲的执行表现。
对于准备加强流动性供给的经纪商,第一步是对现状进行基准评估:调取当前的成交率、滑点和延迟数据,将其与优质聚合报价源应有的表现进行比较,并找出客户体验受损的环节。这样一次审计通常就能揭示当务之急是更好的报价源、更好的路由还是更好的监控,并将流动性供给从一种假设转变为业务中可管理、可衡量的组成部分。在此基础上,改进它就在于选择合适的合作伙伴,并长期对各项数据进行问责。
**免责声明:
**本内容基于多方来源,仅供教育用途,不构成任何财务、法律或投资建议。