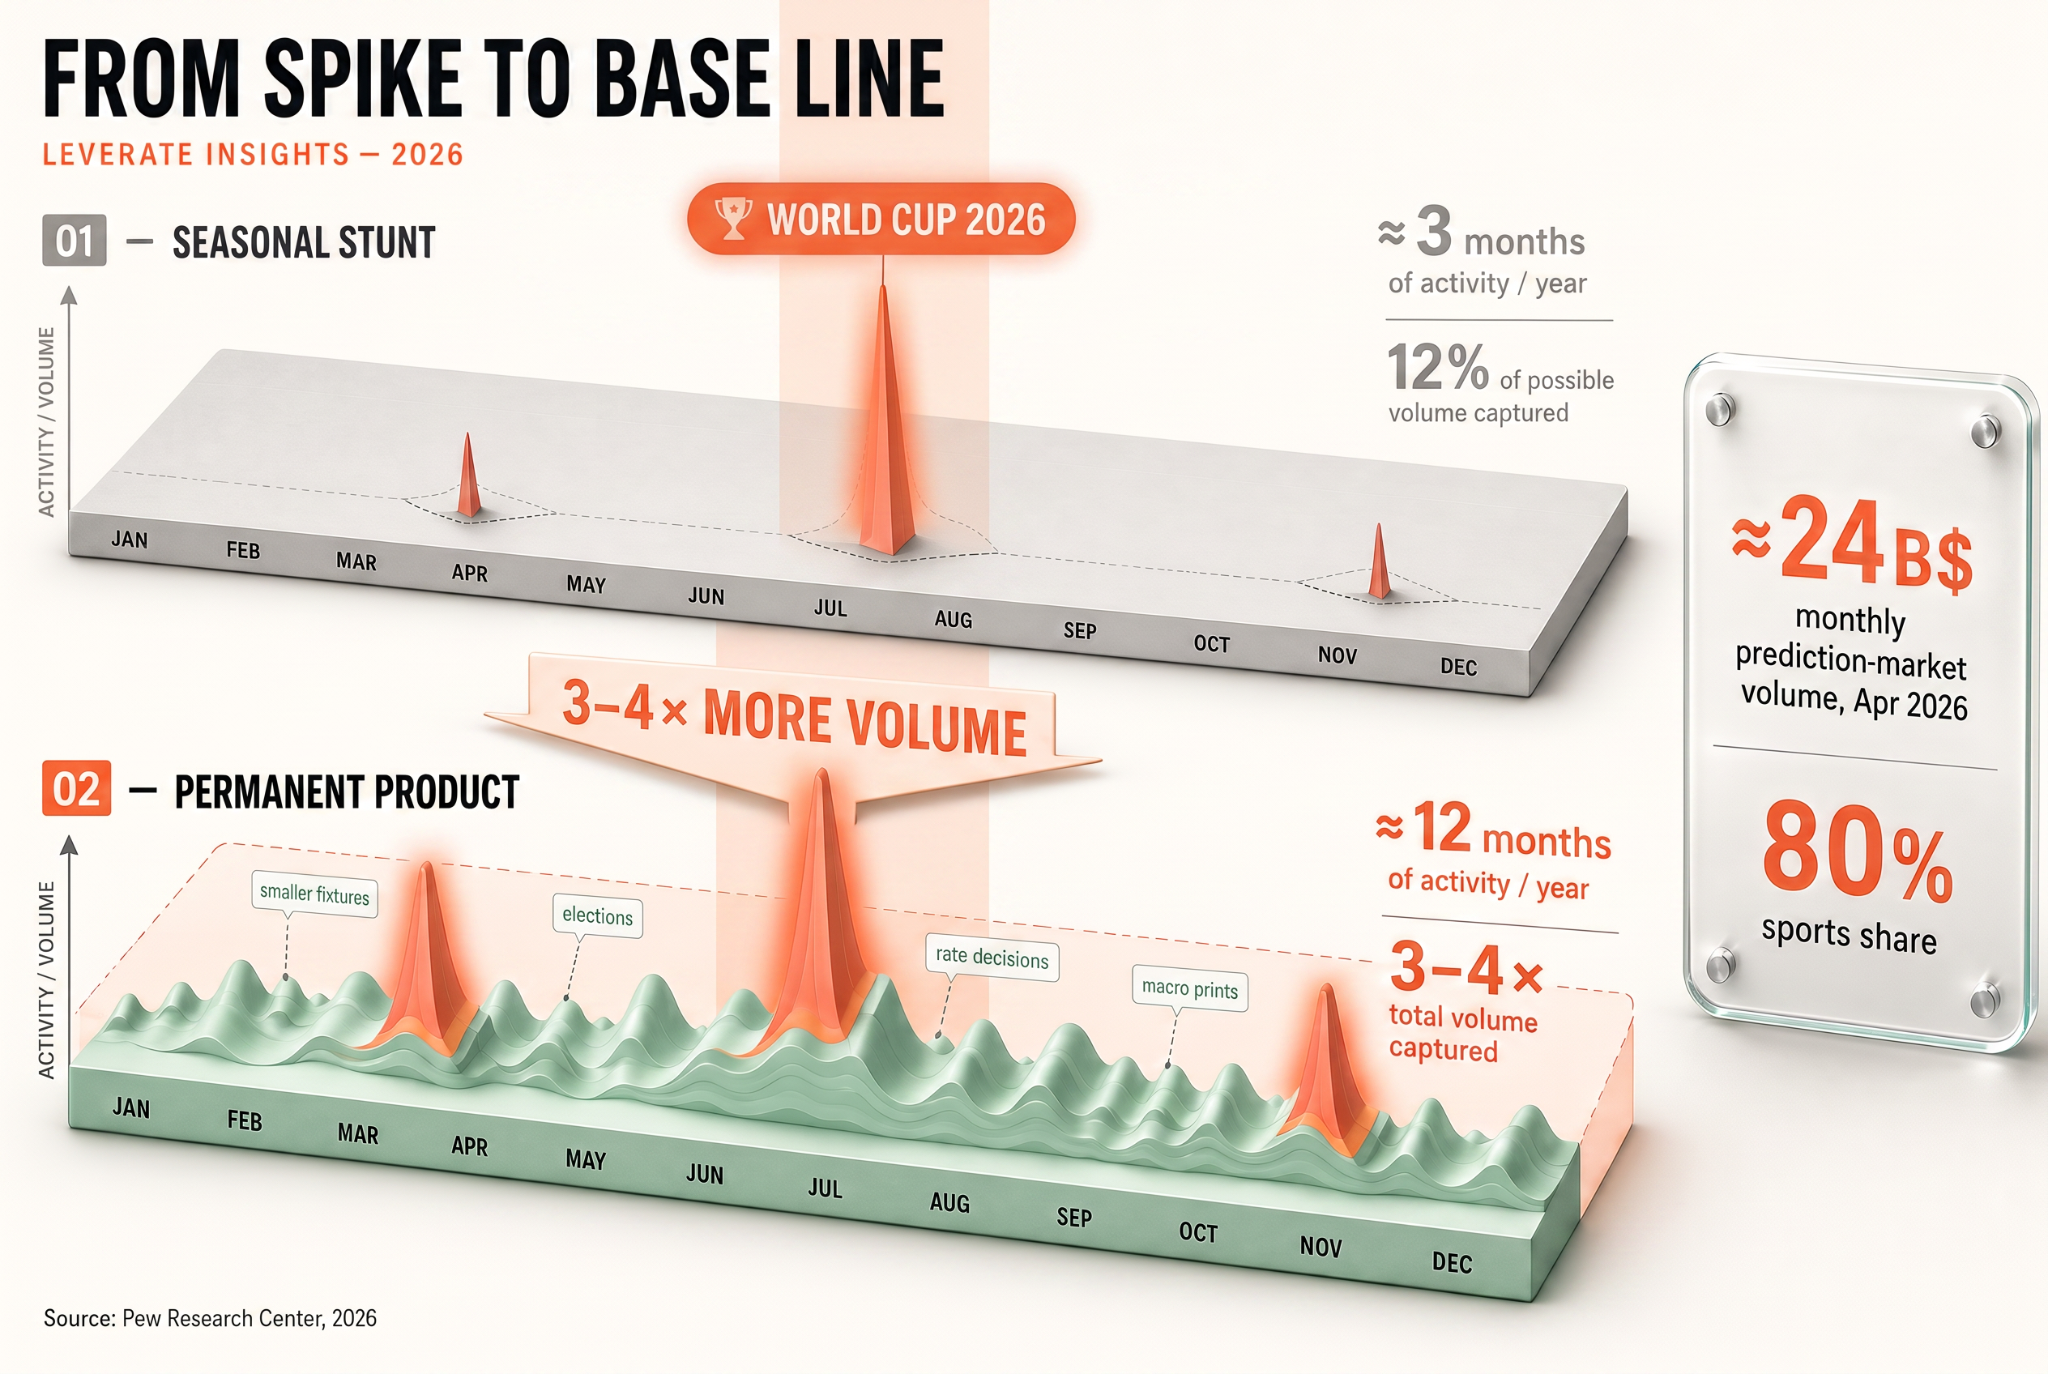
كل أربع سنوات، تستحوذ بطولة واحدة على اهتمام العالم بأسره. ولمدة شهر تقريبًا، يكون لدى مليارات الناس رأي قوي بشأن نتيجة لا يمكنهم التحكم فيها، ويرغبون في مكان ما للتعبير عنها. ومع اقتراب موعد نهائي كأس العالم 2026 المقرر في 19 يوليو، تتطلع صناعة الوساطة المالية إلى واحدة من أكبر موجات الاهتمام بأحداث رياضية على مدار العام. وقد ثبت بالفعل وجود هذا الإقبال: فقد ارتفع حجم التداول الشهري الإجمالي في سوقي التنبؤ الرائدين من أقل من 5 مليارات دولار في سبتمبر 2025 إلى ما يقارب 24 مليار دولار بحلول أبريل 2026، وفقًا لتحليل أجراه مركز بيو للأبحاث. الإغراء واضح: إحياء سوق الأحداث، وركوب موجة الارتفاع، وجني الأرباح من حجم التداول. لكن هذا الإغراء هو أيضًا فخ، لأن الارتفاع المفاجئ الذي ينتهي برفع الكأس ليس منتجًا. إنه مجرد عرض للألعاب النارية.
تتناول هذه المقالة الخطوة الأصعب والأكثر قيمة. فهي لا تتناول كيفية الاستفادة من الطلب الموسمي خلال شهر واحد، بل كيفية تحويل هذا الشهر إلى مسار تداول دائم للأحداث يستمر في تحقيق الأرباح لفترة طويلة بعد انتهاء حفل الختام. كأس العالم هو نقطة الانطلاق. والوجهة هي فئة أصول مستدامة تقع ضمن البنية التحتية التي تديرها بالفعل.
The problem: a spike is not a strategy
يُعد الحجم الموسمي مغريًا بالضبط لأنه يتحقق دون بذل جهد كبير. فالحدث الرياضي الكبير يولد الطلب بنفس الطريقة التي تخلق بها العاصفة الرعدية البرك. ليس عليك أن تخلق هذا الإقبال، بل عليك فقط اغتنامه. لذا يسارع الوسطاء إلى طرح عروض مؤقتة، ويشاهدون الأرقام تقفز خلال مرحلة المجموعات، ثم يشاهدونها تتلاشى في شهر أغسطس. تبدو الحملة وكأنها نجاح في لحظتها، ثم تتحول إلى خطأ حسابي بسيط بحلول المراجعة الفصلية التالية.
المشكلة الأعمق هي أن عمليات التنشيط التي تتم لمرة واحدة تُدرّب الوسيط على النظر إلى التداول استنادًا إلى الأحداث باعتباره حيلة تسويقية وليس فئة مستقلة. فتُخصص الموارد كما لو كان الهدف هو إثارة ضجة إعلامية لمدة أسبوعين. ويتعامل فريق إدارة المخاطر مع الأمر على أنه استثناء يجب التسامح معه، وليس تدفقًا يجب إدارته. ولا يحظى المنتج أبدًا بفرصة تحقيق عوائد مركبة، لأن أحدًا لم يصممه ليستمر إلى ما بعد انتهاء الحدث. وعندما يحين موعد الانتخابات التالية أو قرار تحديد سعر الفائدة، يبدأ الوسيط من الصفر مرة أخرى، ويعيد بناء نفس الهيكل المؤقت الذي هدمه قبل أسابيع.
هناك أيضًا تكلفة بديلة تكمن وراء هذا الارتفاع المفاجئ. فالعملاء الذين يتدفقون عليك خلال البطولة يزودونك بمعلومات قيّمة عن أنفسهم. فهم يشعرون بالراحة في التعبير عن رأيهم بشأن نتيجة واقعية. وهذا السلوك لا يختفي مع انتهاء البطولة، بل يبحث ببساطة عن مكان آخر يستقر فيه. وإذا اختفى عرضك، فإن هذا الاهتمام ينتقل إلى من استمر في تقديم الخدمة. فالطلب الموسمي، الذي يتم استقطابه ثم التخلي عنه، هو في الواقع بمثابة برنامج إحالة لمنافسيك.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنThe mechanism: what event-based trading actually is
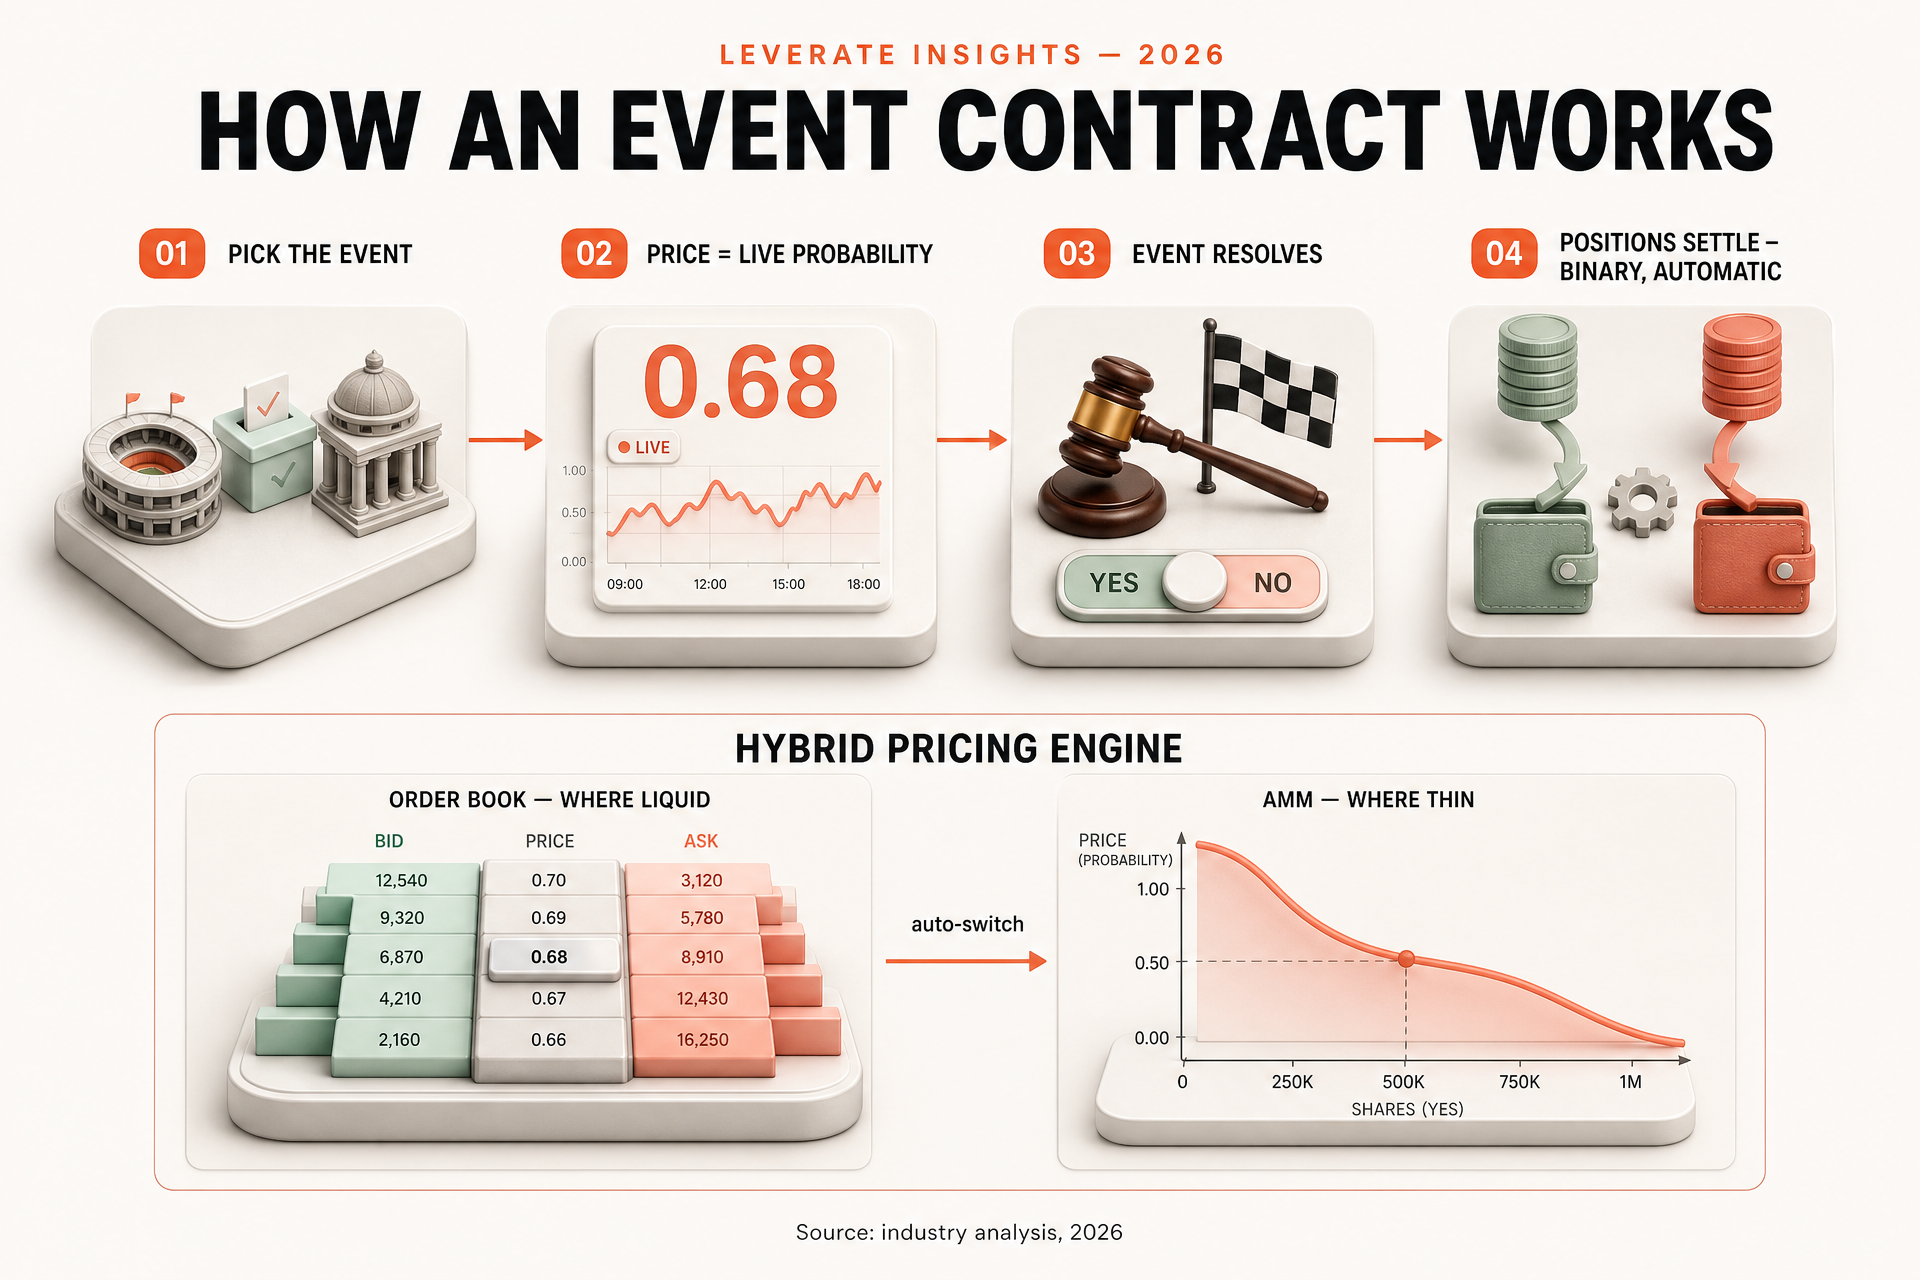
لتحويل الارتفاع الحاد إلى استراتيجية، من المفيد تحديد الأداة المالية بدقة. يتيح التداول القائم على الأحداث للعميل فتح مركز بناءً على نتيجة حدث حقيقي: أي فريق سيفوز، أو ما إذا كان مرشح ما سيفوز، أو ما إذا كان البنك المركزي سيغير أسعار الفائدة في الاجتماع المقبل. العقد ثنائي. فهو ينتهي بإحدى حالتين بمجرد انتهاء الحدث، ويتم تسويته تلقائيًا. لا توجد مطابقة يدوية، ولا جدال حول ما حدث. يحدث الحدث، ويستوعب السوق النتيجة، وتُغلق المراكز من تلقاء نفسها.
يُعد سعر عقد الحدث الرقم الأكثر بديهية في عالم المال: فهو يمثل الاحتمال الفعلي لحدوث النتيجة، معبَّرًا عنه برقم قابل للتداول. فإذا كان السوق يرى أن احتمال حدوث نتيجة ما يبلغ سبعين في المائة، فإن سعر العقد يتداول عند هذا المستوى تقريبًا. ومع وصول معلومات جديدة — مثل إصابة لاعب، أو استطلاع رأي، أو إصدار بيانات — يتغير الاحتمال، ويتغير السعر معه. وبالنسبة للعميل، فإن هذا الأمر واضح تمامًا. فأنت لا تحاول فك شفرة سلسلة من المشتقات المالية. بل تشتري أو تبيع رقمًا يمثل مدى احتمالية حدوث شيء ما.
وراء هذه البساطة تكمن مسألة التسعير التي تحدد ما إذا كان النظام برمته سيعمل أم لا: كيف يمكن تحديد سعر عادل عندما تكون السيولة متفاوتة؟ في المراحل المبكرة من البطولة، تكون أسواق المباريات البارزة عميقة ومزدحمة، في حين تكون الأسواق الأقل شهرة ضعيفة. ولا يمكن لنهج تسعير واحد أن يخدم كلا الحالتين. وهنا تبرز أهمية محرك التسعير الهجين. عندما يكون السوق سائلاً، يعمل كسجل أوامر، حيث يطابق بين المشترين والبائعين الحقيقيين ويسمح للعرض والطلب الحقيقيين بتحديد السعر. وعندما يكون السوق ضعيف السيولة، يتحول إلى صانع سوق آلي (AMM)، والذي يحدد السعر دائمًا بطريقة خوارزمية حتى لا يجد العميل نفسه أبدًا أمام سجل أوامر فارغ. يستخدم حل Leverate الخاص بأسواق الأحداث هذا النموذج الهجين بالضبط: دفتر أوامر في الأسواق ذات السيولة العالية، وAMM في الأسواق الضعيفة. هذا الاختيار التصميمي الوحيد هو ما يسمح لنفس المنتج بالتعامل مع كل من نهائي كأس العالم الذي يشهد تدفقًا هائلاً، ومباراة إقليمية متخصصة لا تشهد أي تدفق تقريبًا.
From seasonal to sustainable: the real opportunity
هنا يكمن الفارق الذي يميز الحملة الترويجية عن المنتج. كأس العالم ليس فئة الأصول بحد ذاتها. بل كأس العالم هو الحدث الذي يهدف إلى جذب العملاء لهذه الفئة من الأصول. تعامل معه على هذا النحو، وستتغير كل الأمور اللاحقة. فحملتك التسويقية الخاصة بالبطولة تتوقف عن كونها غاية في حد ذاتها لتصبح مدخلاً، والمقياس المهم ليس حجم المبيعات الذي حققته في يوليو، بل حجم المبيعات الذي لا يزال لديك في أكتوبر.
يُعد تقويم الأحداث وفيرًا لأي شخص مستعد للتفكير بما يتجاوز بطولة واحدة. فالرياضة وحدها توفر إيقاعًا متواصلًا من المباريات على مدار العام، وإشارة الطلب قوية: فقد شكلت الرياضة حوالي 80 في المائة من حجم التداول في أكبر سوق تنبؤات خاضع للرقابة خلال هذه الفترة، وفقًا لنفس التحليل الصادر عن مركز بيو للأبحاث. أضف إلى ذلك الانتخابات، التي تُجرى وفق جدول زمني عالمي ثابت، والأحداث الكلية مثل قرارات أسعار الفائدة وإصدارات البيانات الرئيسية، التي تتم بشكل منتظم تقريبًا، وستحصل على إمداد شبه مستمر من النتائج القابلة للتنبؤ. العملاء الذين تكتسبهم خلال كأس العالم لا تحتاج إلى اكتسابهم من جديد للحدث التالي. بل تحتاج إلى الاحتفاظ بهم، والاحتفاظ بهم أرخص بكثير من اكتساب عملاء جدد. فالمتداول الذي تعلم كيفية تكوين رأي بشأن نتيجة مباراة في يوليو يكون مستعدًا تمامًا لتكوين رأي بشأن قرار أسعار الفائدة في سبتمبر.
ولهذا السبب فإن مسألة البنية التحتية تعتبر حاسمة. فإذا كان سوق الفعاليات الخاص بك عبارة عن منشأة إضافية تقوم بتركيبها وتفكيكها مع كل فعالية، فإن تكلفة إبقائه مفتوحًا طوال العام تكون باهظة، ويكون الإغراء بالعودة إلى الفعاليات المؤقتة هو الخيار السائد في كل مرة. وقد صُمم حل «سوق الفعاليات» لتجنب هذا الفخ من خلال العمل على البنية التحتية التي يديرها الوسطاء بالفعل. فهو يتكامل مع البنية التحتية الحالية بدلاً من أن يقف بجانبها، مما يعني أن تكلفة إبقاء المنتج قيد التشغيل بين الفعاليات تكلفك القليل جدًا. فأنت لا تدفع مقابل إعادة بناء مكان كل ثلاثة أشهر. بل تدفع مقابل إبقاء الأضواء مضاءة، وتغطي هذه الأضواء تكلفتها بمجرد أن تملأ الفعالية التالية المكان.
تتمتع اقتصاديات الاستمرارية بقوة خفية. فخط تداول الأحداث الدائم يمنحك ما لا يمكن لأي حملة موسمية أن توفره أبدًا: قاعدة ثابتة. فبين الأحداث البارزة، يستمر المنتج في التقدم بخطى ثابتة على إيقاع المباريات الأصغر والتقارير الاقتصادية الكلية المجدولة. وعندما يحين موعد حدث كبير، يرتفع السعر انطلاقًا من تلك القاعدة بدلاً من الصفر. على مدار عام كامل، تكون المساحة تحت هذا المنحنى أكبر بكثير من مجموع بضع حملات بطولات منفصلة، وتكلفة تقديم هذه الخدمة لا تمثل سوى جزء بسيط من تكلفة إعادة البناء من الصفر مرارًا وتكرارًا.
هناك أيضًا عائد للعلامة التجارية، وهو يتراكم بمرور الوقت. فالوسيط الذي يظهر فقط أثناء انعقاد كأس العالم يبدو انتهازيًا، كأنه سائح عابر. أما الوسيط الذي يدير سوقًا موثوقًا للأحداث كل أسبوع على مدار العام، فيصبح المكان الذي يربطه المتداولون بهذه الفئة. وعندما يحين موعد البطولة التالية، لن تكون في موقف المنافسة على جذب الانتباه من نقطة الصفر. فأنتَ المنصة التي يتبادر إلى أذهان الناس فورًا عندما يرغبون في توقع نتيجة ما. ويكاد يكون من المستحيل شراء هذا الموقع من خلال حملة واحدة، في حين أن اكتسابه يكاد يكون مجانيًا بمجرد أن يصبح المنتج دائمًا.
The strategy: a playbook for the final fortnight and beyond
ابدأ قبل حدوث الارتفاع المفاجئ، وليس أثناءه. أفضل النتائج خلال فترة كأس العالم تذهب إلى الوسطاء الذين يكون سوق الحدث لديهم جاهزًا ومستقرًا قبل أسابيع من المباراة النهائية، بحيث يواجه الارتفاع المفاجئ منتجًا جاهزًا للعمل بدلاً من إطلاق متسرع. استخدم مرحلة المجموعات كبداية تدريجية. دع العملاء يتعرفون على آليات العمل من خلال المباريات ذات الرهانات المنخفضة، بحيث يصبح هذا السلوك عادة راسخة بحلول مرحلة خروج المغلوب. الهدف خلال البطولة ليس مجرد جذب تدفق الرهانات، بل تعليم أداة جديدة لجمهور يتمتع بحماس غير عادي لتعلمها.
قم ببناء جسر يربط بين الحدث الحالي والحدث التالي بشكل مدروس. مع اقتراب المباراة النهائية، يجب أن تكون رسائلك الترويجية قد بدأت بالفعل في التطلع إلى ما بعدها. يجب أن يعرف العملاء أنفسهم الذين يتداولون على نتيجة مباراة 19 يوليو، قبل رفع الكأس، ما الذي يمكنهم التداول عليه بعد ذلك. قم بإدراج أسواق الانتخابات المقبلة وقرار البنك المركزي التالي ضمن نفس الواجهة، بحيث يكون الانتقال بمثابة دفعة بسيطة بدلاً من عملية اكتساب جديدة. الهدف هو ألا يكون السؤال بعد النهائي هو ما إذا كان العميل سيعود أم لا، بل ما هو الحدث الذي سيتداول عليه بعد ذلك.
إدارة المخاطر كـ«تدفق» وليس كـ«استثناء». إن منتج تداول الأحداث الدائم يستحق نهجًا دائمًا في إدارة المخاطر. ونظرًا لأن الأدوات ثنائية وتُسوَّى تلقائيًّا، فإن نمذجة التعرض للمخاطر أسهل بكثير مقارنةً بالعديد من المنتجات التقديرية، كما يوفر محرك التسعير الهجين طريقة متسقة للتعامل مع الأسواق ذات السيولة العالية والمنخفضة على حد سواء دون تدخل يدوي. إن التعامل مع أسواق الأحداث باعتبارها تدفقًا مُدارًا وليس مجرد ظاهرة غريبة يتم التسامح معها هو ما يتيح للوسيط توسيع نطاق أعماله بثقة بدلاً من القلق. للحصول على نظرة أكثر شمولاً حول كيفية عمل التسعير والتسوية من البداية إلى النهاية، راجع صفحة حلول أسواق الأحداث من Leverate (leverate.com/prediction-markets-white-label).
أخيرًا، قم بقياس العنصر الصحيح. إذا أشارت تقاريرك التحليلية لما بعد كأس العالم إلى بلوغ حجم التداول اليومي ذروته وتوقفت عند هذا الحد، فهذا يعني أنك قمت بقياس «الألعاب النارية» فقط. أما الرقم الذي يثبت أنك قمت ببناء منتج حقيقي، فهو استمرار نشاط التداول المرتبط بالأحداث في الأشهر التي تلي البطولة. وهذا الرقم هو الفارق بين الوسيط الذي استأجر شهرًا من الاهتمام، والوسيط الذي اكتسب فئة أصول دائمة. تمنح كأس العالم كل وسيط نفس الارتفاع المفاجئ. أما ما تحتفظ به بعد ذلك فهو اختيار يتعلق بالتصميم بالكامل.
**إخلاء المسؤولية:
**يستند هذا المحتوى إلى مصادر متعددة وهو مقدم لأغراض تعليمية فقط. ولا يشكل نصيحة مالية أو قانونية أو استثمارية.