إن نوع توسع شركات الوساطة الذي تكافئه أوروبا الشرقية اليوم يُحسم بتفعيل العملاء، لا بعدد التسجيلات. فبولندا ورومانيا تضمّان بالفعل ملايين حسابات الوساطة والمدخرين في صناديق التقاعد، غير أن نسبة صغيرة فقط منهم تتداول بنشاط. والشركات التي ستنمو هي تلك التي تحوّل هذه العلاقات الخاملة إلى عملاء مموَّلين متعددي الأصول، تخدمهم بلغتهم الأم.
كما أن شكل الطلب يتغير. فلا تزال عقود الفروقات CFD على العملات والمؤشرات هي الأساس، لكن الاهتمام بالأسهم المحلية والأسهم العالمية وصناديق ETF يتزايد بعد عامين قويين في بورصات المنطقة. يستعرض هذا الدليل البيانات العامة لبولندا ورومانيا، ويرسم الاتجاه الذي يسلكه الطلب، ويقدّم دليلًا عمليًا لتوسع شركات الوساطة في أوروبا الشرقية قائمًا على ثلاث مراحل: الاستقطاب والتفعيل والاحتفاظ. ويختتم بطريقة بسيطة لاختيار نموذج الدخول إلى السوق.
لماذا تحتل أوروبا الوسطى والشرقية مكانًا على خريطة نمو كل وسيط
أوروبا الغربية مزدحمة. فمعظم أسواقها الكبيرة تضم وسطاء راسخين وتكاليف استقطاب مرتفعة ومجالًا ضيقًا للتميّز. أما أوروبا الوسطى والشرقية (CEE) فتبدو مختلفة. إذ يصف تقرير Mordor Intelligence عن سوق الوساطة الإلكترونية في أوروبا أوروبا الشرقية بأنها أقل انتشارًا مقارنةً بالمراكز الغربية، ويشير إلى أن الوسطاء منخفضي التكلفة الذين يتخذون من ألمانيا مقرًا لهم يتوسعون أكثر في جنوب أوروبا وشرقها خلال 2026.
وهذه النقطة الثانية مهمة للشركات الأصغر. فعندما يدخل اللاعبون الكبار ذوو الأسعار المخفّضة منطقةً ما، تنخفض العمولات المعلنة. ولا تستطيع شركة وساطة متوسطة الحجم الفوز في حرب أسعار أمام شركات تملك ميزانيات أكبر بكثير. لكنها تستطيع الفوز في مجالات كثيرًا ما يقصّر فيها اللاعبون الكبار: الدعم باللغة المحلية، وخدمة بشرية أسرع، وقائمة منتجات تلائم العادات المحلية، وشبكات شركاء تصل إلى مجتمعات لا تبلغها الحملات الإعلانية الوطنية.
كما أن المنطقة ليست سوقًا واحدة. فلكل من بولندا ورومانيا وتشيكيا والمجر عملتها ولغتها وعادات الدفع فيها وبورصتها المحلية. وهذا التشتت عائق أمام العمالقة الذين يريدون منتجًا واحدًا في كل مكان، وفرصة للوسطاء المستعدين للتوطين بلدًا تلو الآخر.
لذا فإن استراتيجية توسع شركات الوساطة الناجحة في أوروبا الشرقية لا تقوم على أن تكون الأرخص، بل على أن تكون الأقرب إلى العميل. فقد عوّد مشهد التكنولوجيا المالية في أوروبا الشرقية الناس على توقع خدمات مصرفية تعتمد على الهاتف المحمول أولًا، ومدفوعات فورية، وتسجيل سريع. وشركة الوساطة التي تبدو غريبة أو بطيئة تخسرهم من الشاشة الأولى.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنماذا تقول الأرقام عن الطلب
تنشر سوقان ما يكفي من البيانات الحديثة لإظهار النمط بوضوح: بولندا، أكبر اقتصاد في المنطقة، ورومانيا، صاحبة أسرع قصة نمو في الأسهم خلال العامين الماضيين.
بولندا: الحسابات تنمو أسرع من النشاط
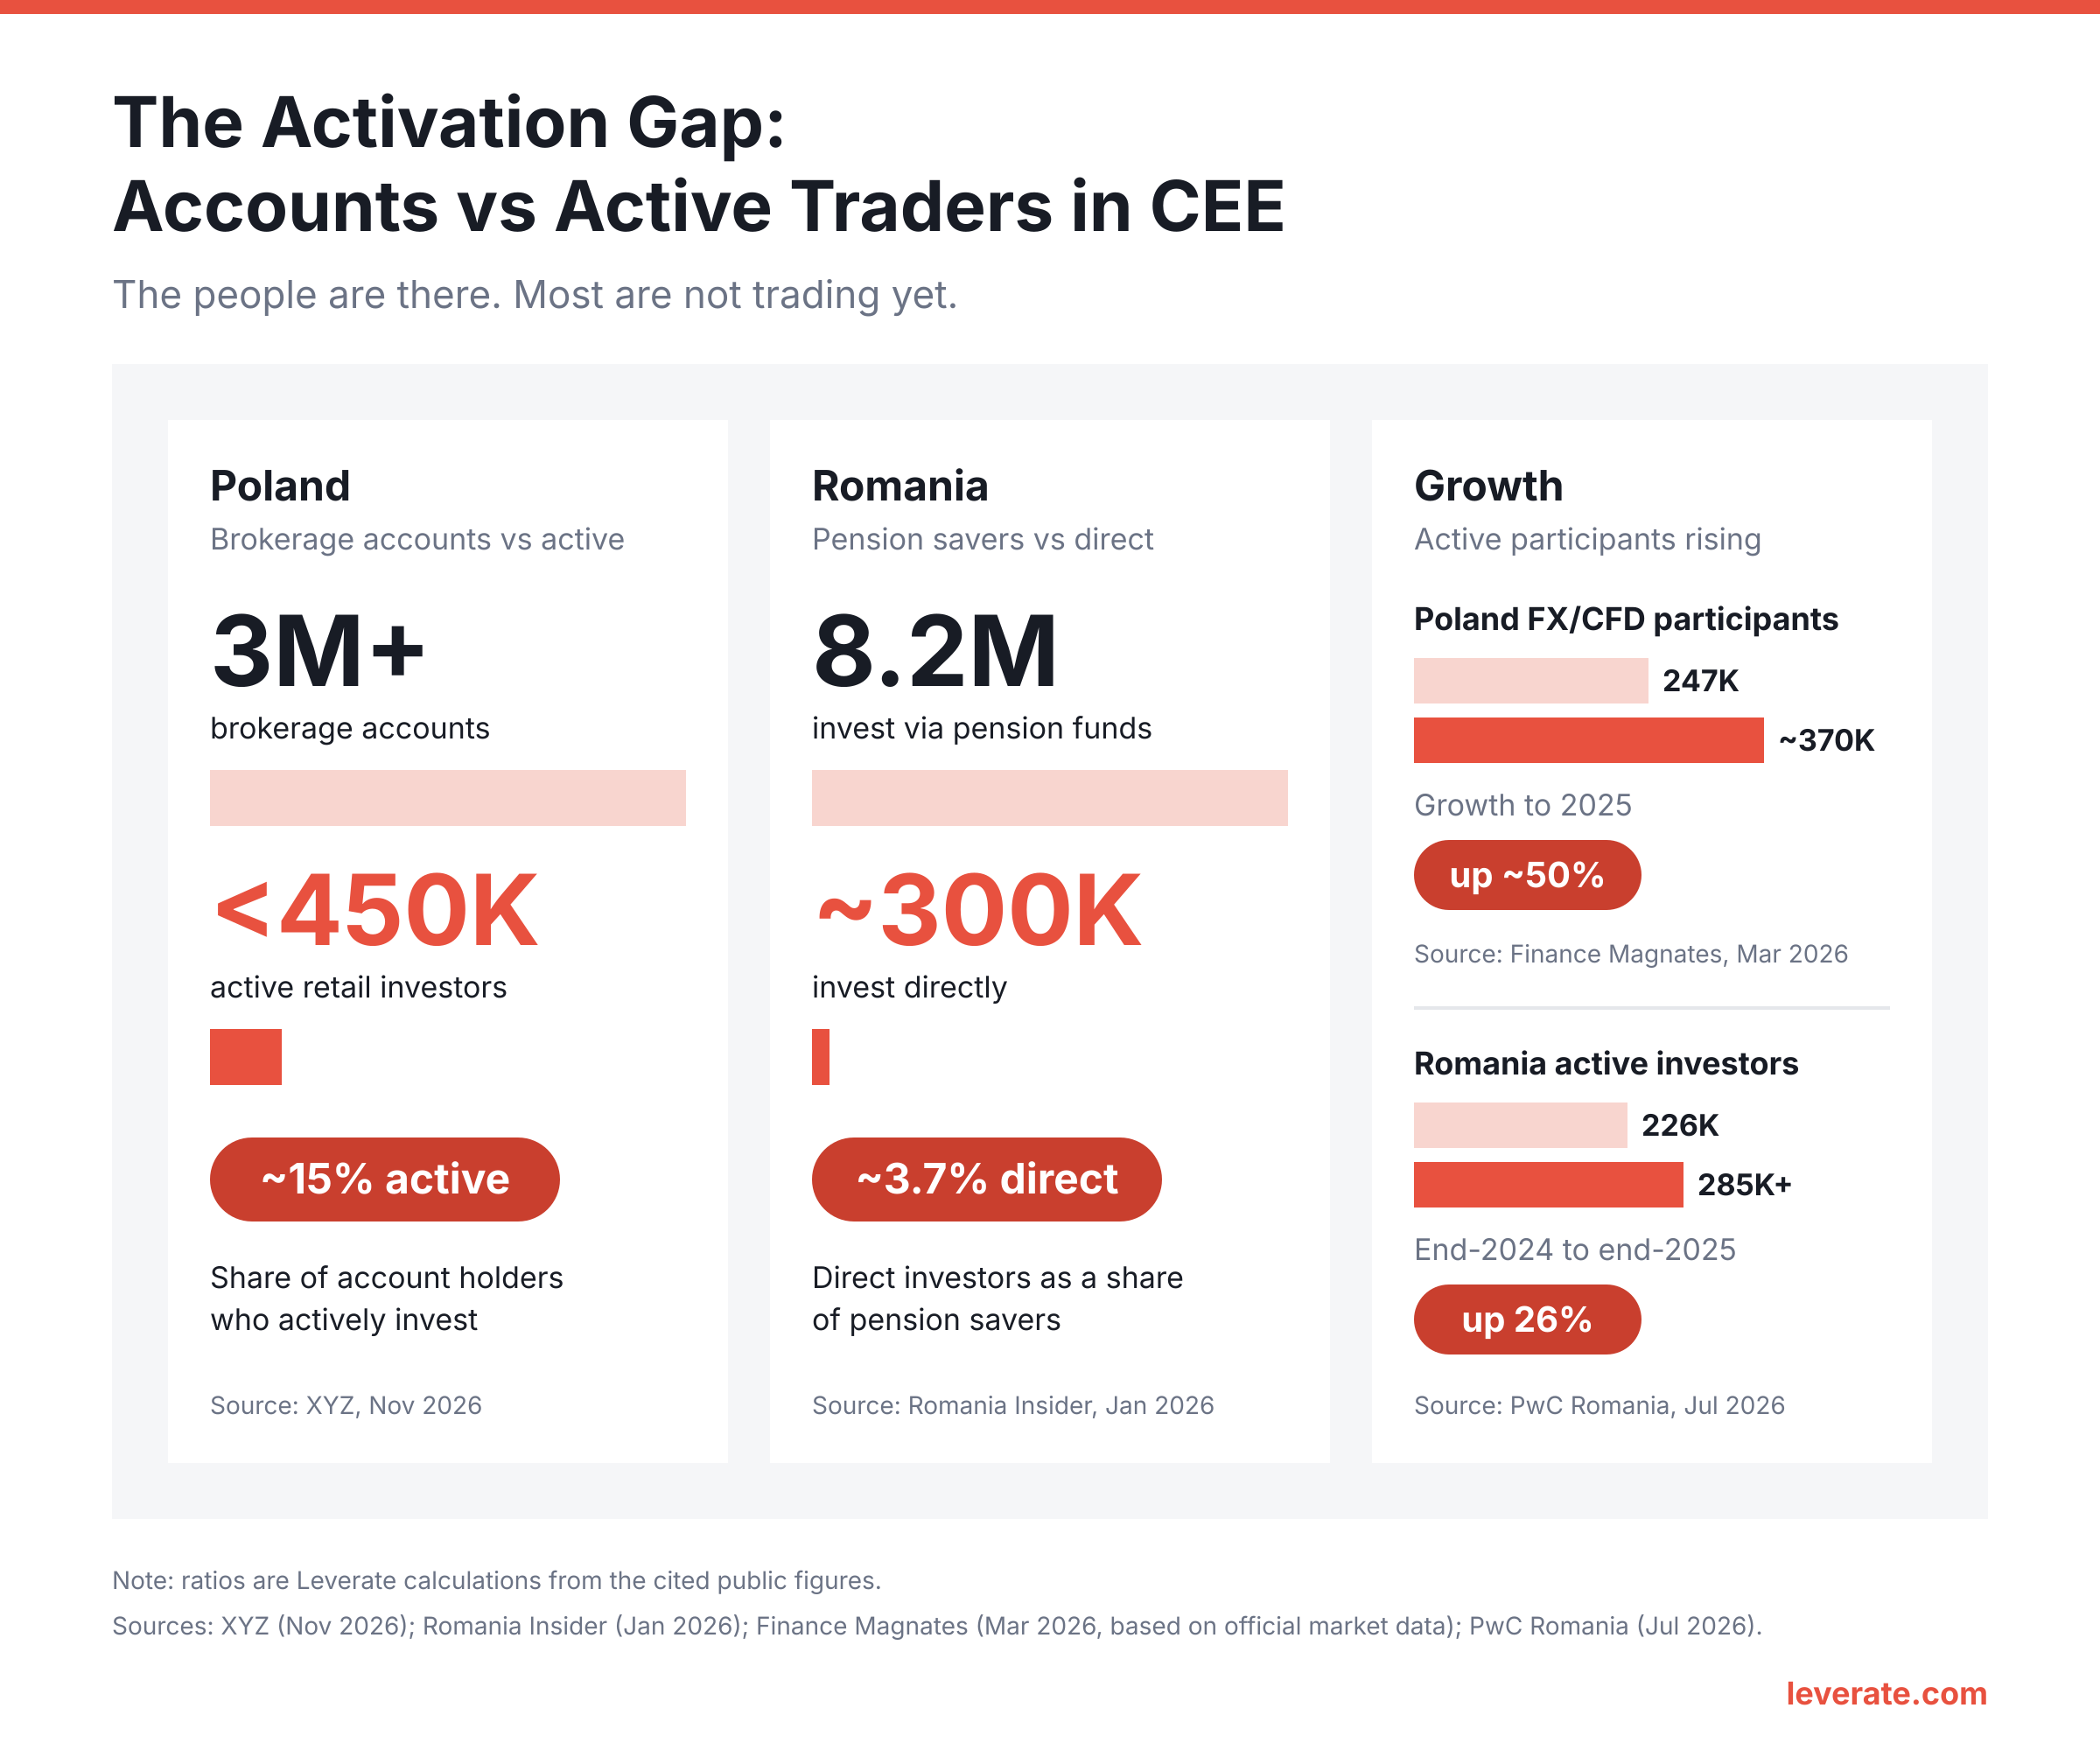
تمتلك سوق التداول في بولندا قاعدة كبيرة ونواة نشطة صغيرة. ووفقًا لتحليل XYZ لمساعي بورصة وارسو لاجتذاب مزيد من المستثمرين، تضم بولندا أكثر من 3 ملايين حساب وساطة، لكن عدد مستثمري التجزئة النشطين أقل من 450,000. ولا يولّد مستثمرو التجزئة المحليون سوى 13% من حجم التداول في وارسو، مقابل 73% للمستثمرين الأجانب. وذلك رغم قوة السوق: فقد ارتفع مؤشر WIG بنسبة 47% في 2025 وبنسبة 34% حتى الآن في 2026.
ويتنامى التداول بالرافعة المالية أسرع من تداول الأسهم النقدية. فبيانات السوق الرسمية التي نشرتها Finance Magnates في مراجعتها لقاعدة متداولي الفوركس وعقود الفروقات في بولندا تُظهر أن عدد المشاركين النشطين ارتفع بنحو 50% في 2025، من 247,000 إلى قرابة 370,000. وشكّل عملاء التجزئة 99.9% من العملاء النشطين و94% من القيمة الاسمية للمعاملات. إنها سوق تجزئة، وهي في توسع.
رومانيا: موجة صعود صنعت قاعدة مستثمرين جديدة
قصة رومانيا هي قصة موجة صعود اجتذبت أشخاصًا جددًا. فقد وجدت مراجعة أجرتها PwC رومانيا لبورصة بوخارست أن عدد مستثمري التجزئة النشطين ارتفع من 226,000 في نهاية 2024 إلى أكثر من 285,000 في نهاية 2025، بزيادة قدرها 26% وبما يعادل أربعة أضعاف مستوى 2020. كما تجاوزت القيمة السوقية EUR 100 billion لأول مرة.
ومع ذلك لا يزال الاستثمار المباشر نادرًا. إذ يقدّر تقرير Romania Insider عن العام القياسي للبورصة في 2025 عدد المستثمرين المباشرين بنحو 300,000، مقارنةً بـ 8.2 مليون شخص يستثمرون بشكل غير مباشر عبر صناديق التقاعد. وأغلق مؤشر BET عام 2025 مرتفعًا بنسبة 46%، أو 55% مع احتساب الأرباح الموزعة، وهو أفضل أعوامه منذ 2009. ويشير تقرير Emerging Europe عن أسواق رأس المال الرومانية إلى أن مستثمري التجزئة النشطين لا يتجاوزون نحو واحد من كل مئة روماني.
وعند وضع البلدين جنبًا إلى جنب، يظهر نمط نسمّيه فجوة التفعيل: جماهير محتملة كبيرة جدًا إلى جانب نوى نشطة صغيرة، في حين ينمو قطاع التداول بالرافعة المالية بسرعة. وتوضح المقارنة أدناه مدى اتساع هذه الفجوة.
إلى أين يتجه الطلب بعد ذلك
تشير البيانات إلى أربعة تحولات ينبغي أن تشكّل أي خطة منتجات للمنطقة.
تعدد الأصول بدلًا من المنتج الواحد
يرغب مستثمرو التجزئة في أوروبا الوسطى والشرقية بشكل متزايد في امتلاك محفظة طويلة الأجل وحساب تداول معًا. ويحتفظ كثيرون منهم بهما لدى مزوّدين مختلفين لأنه لا توجد شركة واحدة تقدّم الاثنين بكفاءة. ومن هذه الفجوة ينبع الطلب على تعدد الأصول: تسجيل دخول واحد يتيح للعميل تداول EUR/USD، والاحتفاظ بعقد فروقات على مؤشر، والحصول على انكشاف على سهم مصرف أو شركة طاقة محلية. وكل فئة أصول إضافية يستخدمها العميل تمنحه سببًا إضافيًا للبقاء.
الأسهم المحلية إلى جانب الأسواق العالمية
جعلت قوة المؤشرات المحلية الأسماء المحلية مألوفة. ولم يعد الطلب على عقود الفروقات على الأسهم مقتصرًا على شركات التكنولوجيا الأمريكية. فالعملاء يريدون الأسهم القيادية في وارسو وبوخارست إلى جانب أسماء Nasdaq، معروضةً بطريقة يفهمونها. والوسطاء الذين يدرجون الأسهم العالمية فقط يتركون فجوة تعمل البورصات المحلية بالفعل على سدّها.
مستثمرون جدد يصلون عبر طروحات الأسهم
تعمل الطروحات العامة الكبيرة بوصفها بوابة دخول. فقد اجتذب طرح أسهم Hidroelectrica قرابة 52,000 أمر اكتتاب من مستثمري التجزئة، وفقًا للتقرير ذاته من Emerging Europe. واشترى كثير من هؤلاء سهمًا واحدًا ثم توقفوا. فهم يعرفون كيف يفتحون حسابًا، لكنهم لم يكوّنوا عادة التداول بعد. والتثقيف ومسارات المنتجات البسيطة والإرشاد باللغة الأم هي ما ينقلهم إلى صفقتهم الثانية والثالثة.
زخم يمتد إلى 2026
بدأ النشاط يلحق بالتقييمات. ففي 2025، ارتفعت القيمة السوقية الرومانية بنسبة 49% بينما انخفضت قيمة التداول بنسبة 1%، كما أوردت Romania Insider نقلًا عن نتائج PwC. وفي الربع الأول من 2026، جاءت قيمة التداول أعلى بنسبة 64% مقارنةً بالعام السابق، وفقًا للتحليل ذاته. وهذه أوضح إشارة لأي خطط يضعها المشغّلون هذا العام لتوسع شركات الوساطة في أوروبا الشرقية: المالكون بدأوا يتحولون إلى متداولين.
دليل توسع شركات الوساطة في أوروبا الشرقية: الاستقطاب والتفعيل والاحتفاظ
إذا كانت الفرصة تكمن في التفعيل، فينبغي أن تتبع الخطة دورة حياة العميل، لا يوم الإطلاق. ويربط الجدول كل مرحلة بإشارة السوق وما ينبغي على المشغّل فعله وموقع أدوات Leverate فيها.
| المرحلة | إشارة الطلب | ما يفعله المشغّل | أدوات Leverate المساعدة |
|---|---|---|---|
| الاستقطاب | حسابات جديدة بعد طروحات الأسهم الكبيرة وسنوات المؤشرات القوية؛ التسويق الشفهي عبر الشركاء | صفحات هبوط ومحتوى تثقيفي باللغة المحلية، واستقطاب وسطاء IB والمسوّقين بالعمولة، ووسائل دفع محلية عند التسجيل | AFF/IB، وبوابة العملاء متعددة اللغات |
| التفعيل | أعداد كبيرة من الحسابات المسجلة غير النشطة | تسجيل قصير، وصفقة أولى موجَّهة على اسم مألوف، ومتابعة سريعة للإيداعات المتعثرة | Forex CRM، ومنصة التداول white label، وxChart |
| الاحتفاظ | عملاء يبدأون بمنتج واحد ثم يبتعدون عندما تهدأ الأسواق | الأسهم والمؤشرات والفوركس في حساب واحد، ومديرو حسابات يتحدثون اللغة الأم، وحملات مقسّمة حسب البلد | Leverate Prime، والمكتب الخلفي (Back Office)، وForex CRM |
تأتي طبقة التداول أولًا. فـمنصة التداول white label من Leverate متعددة الأصول، ما يتيح لشركة الوساطة تقديم الأسهم إلى جانب الفوركس وعقود الفروقات تحت علامتها التجارية الخاصة، بدلًا من إضافة نظام ثانٍ لاحقًا. ويمنح xChart العملاء أدوات رسوم بيانية للأسماء المحلية والعالمية على حد سواء.
وعمق التسعير لا يقل أهمية. إذ تغطي سيولة Leverate Prime متعددة الأصول الأسهم والفوركس والمؤشرات والعملات المشفرة والمعادن والطاقة عبر اتصال واحد، بحيث لا تتحول قائمة المنتجات المتنامية إلى قائمة متنامية من الموردين.
ثم تأتي طبقة العملاء. فـبوابة العملاء متعددة اللغات تمنح العملاء رحلة حسابهم بلغتهم الأم، بينما يوفّر Forex CRM والمكتب الخلفي لفرق المبيعات والاحتفاظ مكانًا واحدًا للعمل.
التفعيل عمليًا: خمس خطوات
- اختصر المسار من التسجيل إلى الإيداع الأول إلى أقل عدد ممكن من الشاشات، مع عرض وسيلة الدفع المحلية أولًا.
- قدّم صفقة أولى موجَّهة على أداة يعرفها العميل بالفعل، مثل مؤشر محلي أو سهم قيادي محلي.
- أطلق مكالمة أو رسالة باللغة الأم خلال يوم واحد عند تعثّر الإيداع.
- اقترح منتجات لم يجرّبها العميل، بناءً على ما يمتلكه بالفعل.
- راجع شرائح العملاء حسب البلد أسبوعيًا، لا بشكل إجمالي فقط، حتى لا تُخفي سوقٌ قوية سوقًا ضعيفة.
اختيار نموذج الدخول
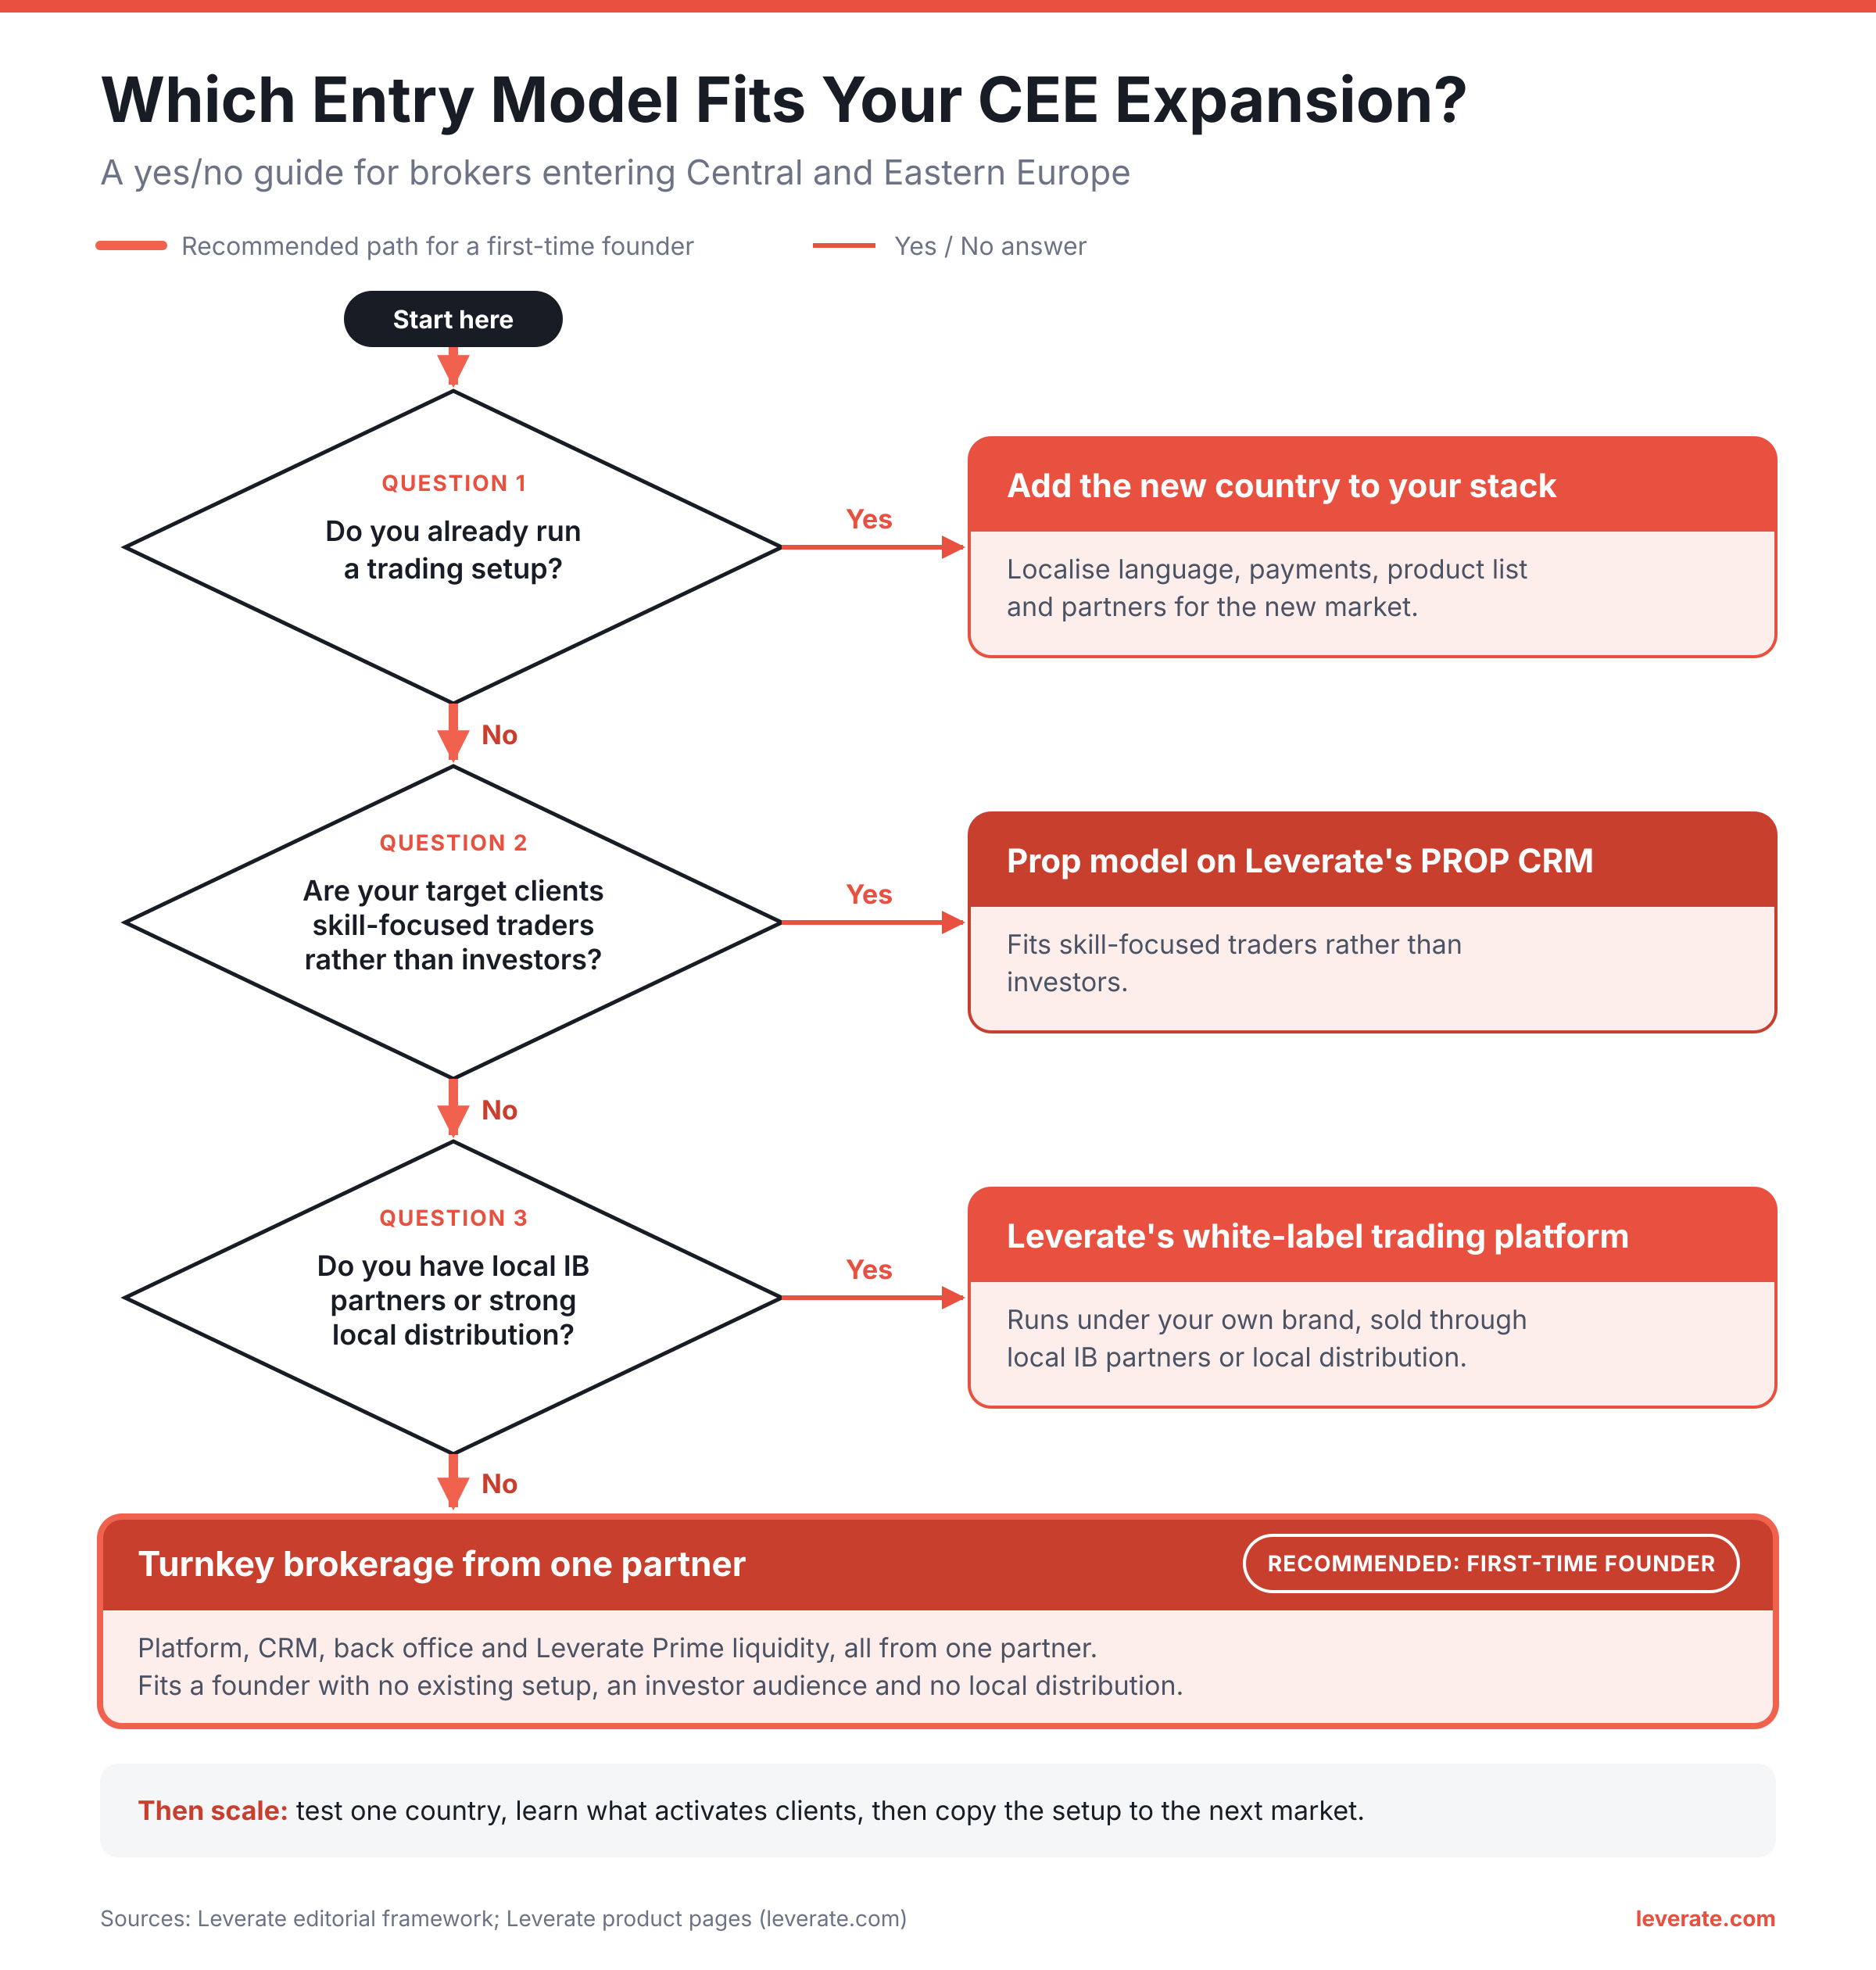
يعتمد نموذج الدخول المناسب لمشروع توسع شركات الوساطة في أوروبا الشرقية على ما تديره بالفعل. وتغطي أربعة نماذج معظم الحالات، ولكل منها عبء تشغيلي مختلف.
- إضافة سوق إلى بنية قائمة. إذا كنت تدير شركة وساطة بالفعل، فإن دخول بلد جديد في أوروبا الوسطى والشرقية هو في الأساس مهمة توطين: اللغة ووسائل الدفع وقائمة المنتجات والشركاء. وتبقى البنية التقنية الأساسية كما هي.
- White label. علامة تجارية جديدة على تقنية مجرّبة. تتولى أنت التسويق والمبيعات والعلاقات مع العملاء، ويدير الشريك التقني المنصة. ويناسب ذلك الفرق التي تمتلك قنوات توزيع محلية قوية ولا ترغب في بناء البرمجيات.
- شركة وساطة جاهزة (Turnkey). يجمع حل تأسيس شركة الوساطة الجاهزة المنصة ونظام CRM والمكتب الخلفي والسيولة معًا، وهو ما يناسب المؤسسين الذين يبدأون من الصفر ويريدون شريكًا واحدًا للبنية التقنية كاملة.
- شركة تداول ممول (Prop). إذا كان جمهورك من المتداولين الذين يركزون على المهارة لا من المستثمرين، فقد يكون نموذج التحديات المُدار عبر نظام PROP CRM من Leverate أنسب من شركة الوساطة التقليدية.
وينبغي لفرق التعامل (Dealing) الاستعداد لخصوصية إقليمية واحدة أيًا كان النموذج المختار. فعندما تنطلق موجة صعود محلية، يتدفق كثير من العملاء الجدد على الأسماء القليلة ذاتها في آن واحد. ولذلك تكتسب حدود الانكشاف المحددة حسب الأداة ومجموعة العملاء أهمية أكبر في السوق الناشئة مقارنةً بالسوق الناضجة.
ويحوّل مسار القرار أدناه هذه الخيارات الأربعة إلى ثلاثة أسئلة إجابتها نعم أو لا.
الخلاصة: الفوز يكون بالتفعيل لا بالتسجيلات
تمتلك أوروبا الوسطى والشرقية الحسابات وزخم السوق وشهية متنامية لمنتجات الرافعة المالية والأسهم على حد سواء. وما ينقصها هو عدد كافٍ من العملاء النشطين، ولذا فإن خطة توسع شركات الوساطة الناجحة في أوروبا الشرقية هي منافسة في التسجيل والخدمة المحلية وملاءمة المنتجات، لا في عدد التسجيلات المجرّد. ويمكن للشركات الأصغر التفوق على عمالقة الخصومات بأن تكون أقرب إلى العميل وأوسع في ما تقدّمه. والتقنية اللازمة لذلك موجودة بالفعل. احجز عرضًا توضيحيًا لترى كيف يمكن لمنظومة Leverate متعددة الأصول دعم سوقك التالية في المنطقة.
إخلاء مسؤولية: يستند هذا المحتوى إلى مصادر متعددة ويُقدَّم لأغراض تثقيفية فقط. ولا يُعدّ نصيحة مالية أو قانونية أو استثمارية.