يمكن لعميل واحد يعاني من نقص في رأس المال مع صفقة مركزة أن يحول أسبوعًا مربحًا إلى عملية استرداد لرأس المال. الآلية الكامنة وراء هذه النتيجة هي التراجع في التداول، وبالنسبة للوسطاء، فإن فهمها ليس أمرًا تقنيًا دقيقًا. إنه الفرق بين حدث خسارة مُدار وحدث خسارة غير مُسيطر عليه.
تتم كتابة معظم المحادثات حول التراجع في التداول للمتداولين: كيفية النجاة من سلسلة الخسائر، وكيفية تحديد حجم الصفقات لحماية حقوق الملكية، وكيفية التعافي. هذا المقال موجه للعاملين على الجانب الآخر، الوسطاء ومديري المخاطر ومهندسي المنصات الذين يحتاجون إلى فهم معنى التراجع في التداول على مستوى المحفظة، ووضع القواعد التي تحكمه، وبناء البنية التحتية التي تفرض تلك القواعد قبل أن تسوء صفقة واحدة.
المخاطر ملموسة. يساهم سوء إدارة السحب بشكل مباشر في أحداث الرصيد السلبي، والخروقات التنظيمية، وبالنسبة للشركات الداعمة، فإن هذا النوع من التقلبات في المدفوعات يدمر إمكانية التنبؤ بالتدفقات النقدية على مستوى الشركة. إن وضع الإطار الصحيح هو أمر تشغيلي وليس نظرياً.
ماذا يعني التراجع في التداول في عمليات الوساطة؟
يصف التراجع في التداول الانخفاض من ذروة قيمة الحساب إلى القاع اللاحق. وهو في أبسط معانيه يجيب على سؤال واحد: ما مقدار ما تم فقده من أعلى نقطة؟ ولكن بالنسبة للوسطاء، فإن السؤال الأكثر تحديدًا بالنسبة للوسطاء هو السؤال الأكثر تحديدًا: ما هو المبلغ الذي يتم فقده الآن، ومن أي عملاء وعلى أي أدوات، وما هو مدى تعرض الوسيط لتلك الخسائر؟
يتغير معنى التراجع في التداول وفقًا لمن يقيسه. فبالنسبة لمتداول التجزئة، يمثل التراجع مقياسًا للأداء، ودليلًا لجودة الاستراتيجية ومدى تحمل المخاطر. أما بالنسبة للوسيط الذي يدير نموذج دفتر B-book (استيعاب صفقات العميل داخليًا)، فإن مكسب العميل هو خسارة الوسيط. في هذا السياق، يتحرك تراجع العميل وربحية الوسيط في اتجاهين متعاكسين. أما بالنسبة للوسيط الذي يدير نموذجًا هجينًا أو نموذج دفتر أ، فإن التراجع الكبير للعميل يشير إلى تكاليف التحوط أو أحداث الانزلاق التي تضغط على هوامش الربح. في أي من النموذجين، فإن التراجع ليس مشكلة المتداول فقط.
السحب على المكشوف كمصدر قلق تنظيمي
قامت الهيئات التنظيمية بإضفاء الطابع الرسمي على العلاقة بين السحب من التداول والتزامات الوسيط. وبموجب تدابير تدخل هيئة الأوراق المالية والأسواق الأوروبية (ESMA) في المنتج، وهو نفس الإطار الذي وضع حدًا أقصى للرافعة المالية للأفراد في جميع أنحاء الاتحاد الأوروبي، فإن حماية الرصيد السلبي هي شرط إلزامي لعملاء عقود الفروقات بالتجزئة. وهذا يعني أنه لا يمكن للوسيط قانونًا استرداد الخسائر من عميل التجزئة الذي لا يملك أي رصيد. وبالتالي، فإن التكلفة التنظيمية لعدم كفاية ضوابط السحب هي تكلفة مباشرة: يمتص الوسيط كل ما يفشل نظام الهامش في إيقافه.
تدابير تدخل هيئة الإمارات للمواصفات والمقاييس (ESMA) بشأن عقود الفروقات الوثائق الرسمية
تطبق هيئة السلوك المالي وهيئة الأوراق المالية والسلع وهيئة الأوراق المالية والسلع القبرصية قواعد مماثلة. يجب على الوسطاء الذين يعملون بموجب أي من هذه الأنظمة تكوين مستويات وقف الخسارة وعتبات نداء الهامش التي تمنع العملاء من تراكم الخسائر بما يتجاوز رأس المال المودع. هذا التكوين هو مهمة إدارة مخاطر الوسيط، وليس مهمة تداول.
الفرق بين التراجع الفردي وتراجع المحفظة الاستثمارية
التراجع على مستوى المتداول الواحد قابل للقياس والاحتواء. أما التراجع على مستوى المحفظة، وهو إجمالي التعرض للخسارة عبر جميع الحسابات الحقيقية في وقت واحد، فهو ما يخلق أحداث المخاطر على مستوى الوسيط. عندما ترتفع تقلبات السوق، غالبًا ما تتحرك مئات الحسابات في نفس الاتجاه في وقت واحد. إن الوسيط الذي يراقب التراجع على مستوى الحساب الفردي فقط لديه نقطة عمياء في الأداة الأكثر أهمية: تركيز التعرض على مستوى الشركة.
هذا هو السبب في أن أطر عمل إدارة مخاطر الوسطاء المحترفين تتطلب مراقبة مجمعة في الوقت الفعلي إلى جانب قواعد كل حساب. توفر بوابة Leverate’s Broker Portal كلاً من تكوين الإيقاف لكل حساب وعروض التعرض المجمعة على مستوى الرمز التي تتيح لفرق المخاطر رؤية مخاطر التركيز أثناء تراكمها، وليس بعد أن تتحقق.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنأنواع التراجع: الرصيد والأسهم والتراجع المتتابع
لا تقيس جميع مقاييس التراجع في التداول الشيء نفسه. حيث يستخدم الوسطاء وشركات الملكية أنواعًا متعددة من التراجع، كل منها يقيس بُعدًا مختلفًا من أبعاد المخاطر، وكل منها يُطلق استجابات تشغيلية مختلفة. يلخص الجدول أدناه الأنواع الرئيسية وأهميتها على مستوى المنصة:
| نوع السحب | كيف يتم قياسه | ملاءمة الوسيط |
|---|---|---|
| السحب من الرصيد | الانخفاض عن ذروة الرصيد التجاري المغلق | مقياس الأداء التاريخي؛ يُظهر منحنى الخسارة المحققة |
| السحب على الأسهم | الانخفاض من الذروة بما في ذلك الوظائف الشاغرة | مقياس المخاطر المباشر؛ يعكس التعرض الحالي في الوقت الفعلي |
| السحب النسبي | أكبر نسبة انخفاض من أي ذروة (متجددة) | مقياس التقارير القياسي للوحات المعلومات الموجهة للعملاء |
| السحب المطلق | الانخفاض من رصيد الإيداع الأولي | الإبلاغ التنظيمي؛ خط الأساس لحماية الرصيد السالب |
| التراجع المتتابع | الحد الديناميكي الذي يتبع علامة ارتفاع رصيد الحساب | قواعد الاعتراض على الشركات الداعمة؛ مشغل الإيقاف التلقائي |
| الحد الأقصى للسحب | أكبر انخفاض منفرد من الذروة إلى الحضيض على مدار فترة زمنية | توصيف المخاطر؛ تقييم الاستراتيجية؛ تقييم مخاطر LP |
السحب على الرصيد مقابل السحب على الأسهم
التراجع في الرصيد هو رقم قياسي تاريخي؛ فهو يتتبع الانخفاض من ذروة رصيد الصفقة المغلقة ويعكس الخسائر التي تم تحقيقها بالفعل. أما التراجع في الرصيد هو رقم حقيقي: فهو يتضمن الأرباح أو الخسائر المتداولة على جميع الصفقات المفتوحة. بالنسبة للوسطاء، يُعد التراجع في حقوق الملكية هو المقياس المهم من الناحية التشغيلية لأنه يعكس المخاطر الحالية وليس الأداء السابق.
إن العميل الذي يكون رصيده سليمًا ولكن رصيده منخفض بنسبة 60% بسبب الصفقات المفتوحة ليس حسابًا منخفض المخاطر؛ فهو حدث إيقاف انسحاب ينتظر حدوثه. إن أي نظام مخاطر يراقب تراجع الرصيد دون تتبع تراجع حقوق الملكية بالتوازي مع ذلك يعطي صورة مضللة عن التعرض المباشر للدفاتر.
ما هو التراجع المتتابع ولماذا هو مهم بالنسبة للوسطاء
التراجع المتتابع هو حد ديناميكي يتم تعديله مع وصول السيولة النقدية للحساب إلى مستويات مرتفعة جديدة. على عكس قاعدة الحد الأقصى للخسارة الثابتة، فإن علامة التراجع المتتابع تتحرك لأعلى مع الأداء المربح، ويتحرك حد الخسارة معها. وبمجرد أن يتحرك الحد لأعلى، فإنه لا يعود إلى الأسفل، حتى لو انخفضت السيولة النقدية لاحقًا.
النتيجة العملية: المتداول الذي ينمي حسابه من 10,000 دولار إلى 13,000 دولار ولديه قاعدة سحب متتابعة بنسبة 10% لا يحتفظ بحد أدنى للإيقاف عند 9,000 دولار (10% أقل من رأس المال المبدئي). لقد انتقل الحد الأدنى إلى 11,700 دولار، أي أقل بنسبة 10% من الارتفاع الجديد البالغ 13,000 دولار. تعمل القاعدة على تثبيت الحد الأدنى في أكثر اللحظات ربحية، مما يمنع المتداول من إعادة المكاسب إلى نقطة الخراب.
التراجع المتتابع هو الآلية الأساسية للتحكم في المخاطر في هياكل تحدي الشركات الممولة. فهي تحل مشكلة محددة: فهي تمنع المتداولين من الوصول إلى أعلى مستوى في بداية التحدي ثم التداول بتهور، لأن أي مكاسب لاحقة ترفع الحد الأدنى وتقلل من مخزون الخسارة المتاح. ومن وجهة نظر الشركة الممولة، فإن ذلك يحمي رأس المال في مرحلة الحساب الممول ويخلق حافزًا هيكليًا للمتداولين لإدارة المخاطر بشكل مستمر وليس فقط في بداية التقييم.
يمكن للوسطاء وشركات الملكية التي تستخدم حلول MT4/5 ذات العلامة البيضاء من Leverate تكوين معلمات التراجع المتتابع على مستوى المجموعة والحساب من خلال بوابة الوسطاء، وتحديد منطق علامة المياه العالية، وتحديد النسب المئوية المتتابعة، وأتمتة تشغيل إيقاف الخسارة دون تدخل يدوي عند اختراق الحد الأدنى.
الحد الأقصى للتراجع كأداة لتقييم الاستراتيجية
يُستخدم الحد الأقصى للتراجع في التداول، وهو أكبر انخفاض منفرد من الذروة إلى الحضيض خلال فترة محددة، على نطاق واسع لتقييم الاستراتيجية. إن استراتيجية التداول التي تحقق عوائد سنوية بنسبة 20% من العوائد السنوية ولكن بحد أقصى للتراجع بنسبة 40% هي استراتيجية تختلف اختلافًا جوهريًا عن استراتيجية تحقق نفس العوائد بحد أقصى للتراجع بنسبة 8%. بالنسبة للوسطاء الذين يقدمون الحسابات المُدارة أو التداول الاجتماعي أو ميزات نسخ التداول، فإن الحد الأقصى للتراجع هو أحد المدخلات المهمة في عملية اختيار الإشارة وتقييم المخاطر.
تشتمل معايير معهد المحللين الماليين المعتمدين لإعداد تقارير الأداء (GIPS) على الحد الأقصى للتراجع باعتباره إفصاحًا مطلوبًا لاستراتيجيات الاستثمار. على الرغم من أن وسطاء عقود الفروقات بالتجزئة لا يمتثلون عادةً لمعايير GIPS، إلا أن المنطق الأساسي ينطبق: التراجع هو مقياس مخاطر أكثر إفادة من التقلب وحده، لأنه يلتقط الطبيعة المتسلسلة للخسائر التي يمكن أن تحجبها حسابات التقلب.
معايير GIPS لمعهد المحللين الماليين المعتمدين للشركات
كيفية تأثير التراجع على مخاطر الوسيط وربحيته
يعتمد التأثير التشغيلي لتراجع التداول على الوساطة بشكل مباشر على نموذج التنفيذ. إن فهم هذه العلاقة هو أساس أي نظام متماسك لإدارة المخاطر.
نموذج الدفتر ب: السحب كإيرادات مباشرة
في نموذج B-book (صناعة السوق)، يقوم الوسيط باستيعاب جميع صفقات العميل ويأخذ الجانب الآخر من كل صفقة. خسائر العميل هي إيرادات للوسيط؛ وخسائر العميل هي أرباح للوسيط. يخلق هذا اختلالًا واضحًا في الحوافز، وهذا هو بالضبط السبب في أن الجهات التنظيمية تتطلب إفصاحًا قويًا، وحماية الرصيد السلبي، والإبلاغ الدوري عن المخاطر.
لا تكمن المخاطرة بالنسبة للوسيط الذي يستخدم دفتر B في حد ذاته في تراجع العميل؛ بل في السيناريو الذي يتوقف عنده تراجع العميل وتبدأ ربحية العميل. يمكن لمجموعة مركزة من المتداولين الرابحين باستمرار على دفتر B-book أن تولد أحداث تراجع على مستوى الشركة للوسيط. هذا هو السبب في أن مشغلي الكتاب باء المحنكين يراقبون مجموعات المتداولين من أجل تجميع الربحية وتوجيه المتداولين الرابحين باستمرار إلى هيكل الكتاب ألف أو هيكل التحوط.
نموذج الكتاب ”أ”: تكاليف التحوط الناجمة عن عمليات السحب والتراجع
في نموذج دفتر الأستاذ (الوكالة)، يقوم الوسيط بتمرير الصفقات إلى مزود السيولة ويكسب فروق أسعار أو عمولة. لا يضر تراجع العميل بالميزانية العمومية للوسيط بشكل مباشر، ولكنه يخلق تكاليف تشغيلية: مراكز التحوط تتراكم فيها الانزلاقات وتكاليف التمويل ورسوم التمديد. تخلق أحداث التراجع الحاد، عندما تتحرك الأسواق بسرعة وتتدهور مراكز العميل بسرعة، ضغطًا على السيولة في خط أنابيب دفتر الأستاذ ويمكن أن تخلق فجوات في التنفيذ بين سعر إيقاف العميل والتعبئة الفعلية من مزود السيولة.
تُعد فجوات التنفيذ هذه، عندما تحدث باستمرار في ظروف متقلبة، مركز تكلفة خفي يؤدي إلى تآكل إيرادات فروق الأسعار النظرية التي يكسبها الوسيط.
النموذج الهجين: إدارة كلا الجانبين
يعمل معظم الوسطاء المحترفين بنموذج هجين: ب-حجز المتداولين الأصغر حجمًا أو المتداولين المعروفين بالخسارة، بينما يحجزون الصفقات الكبيرة أو المربحة بشكل منهجي. في هذا الإطار، يؤثر التراجع في التداول على الوسيط بشكل مختلف اعتمادًا على الشريحة التي تقوم بالسحب وعلى أي جانب من الدفتر يجلسون عليه. يتمثل تحدي إدارة المخاطر في الحفاظ على منطق توجيه دقيق وفي الوقت الفعلي بحيث تكون الصفقات الصحيحة على الجانب الصحيح من الدفتر عند وقوع أحداث التراجع.
يوفر محرك المخاطر الخاص ب Leverate البنية التحتية الديناميكية لتوجيه دفاتر A/B لهذا النموذج، حيث يقوم تلقائيًا بتوجيه الصفقات بناءً على ملف تعريف العميل والتعرض للرمز ومقاييس المخاطر في الوقت الفعلي. يقوم النظام باستمرار بتقييم الصفقات التي يجب استيعابها والصفقات التي يجب التحوط لها، مما يقلل من التدخل اليدوي المطلوب أثناء أحداث التراجع عالية التقلب.
كيفية قيام الوسطاء بمراقبة التراجع والحد منه في الوقت الفعلي
إدارة السحب التفاعلي، أي مراجعة التعرض بعد وقوع الخسارة، ليست إدارة مخاطر. إنه تقييم للأضرار. إن المراقبة الفعالة للمخاطر في الوقت الحقيقي تعني وجود بنية تحتية لمراقبة التراجع أثناء تطوره وإطلاق استجابات معدة مسبقاً قبل أن يصل إلى عتبة حرجة.
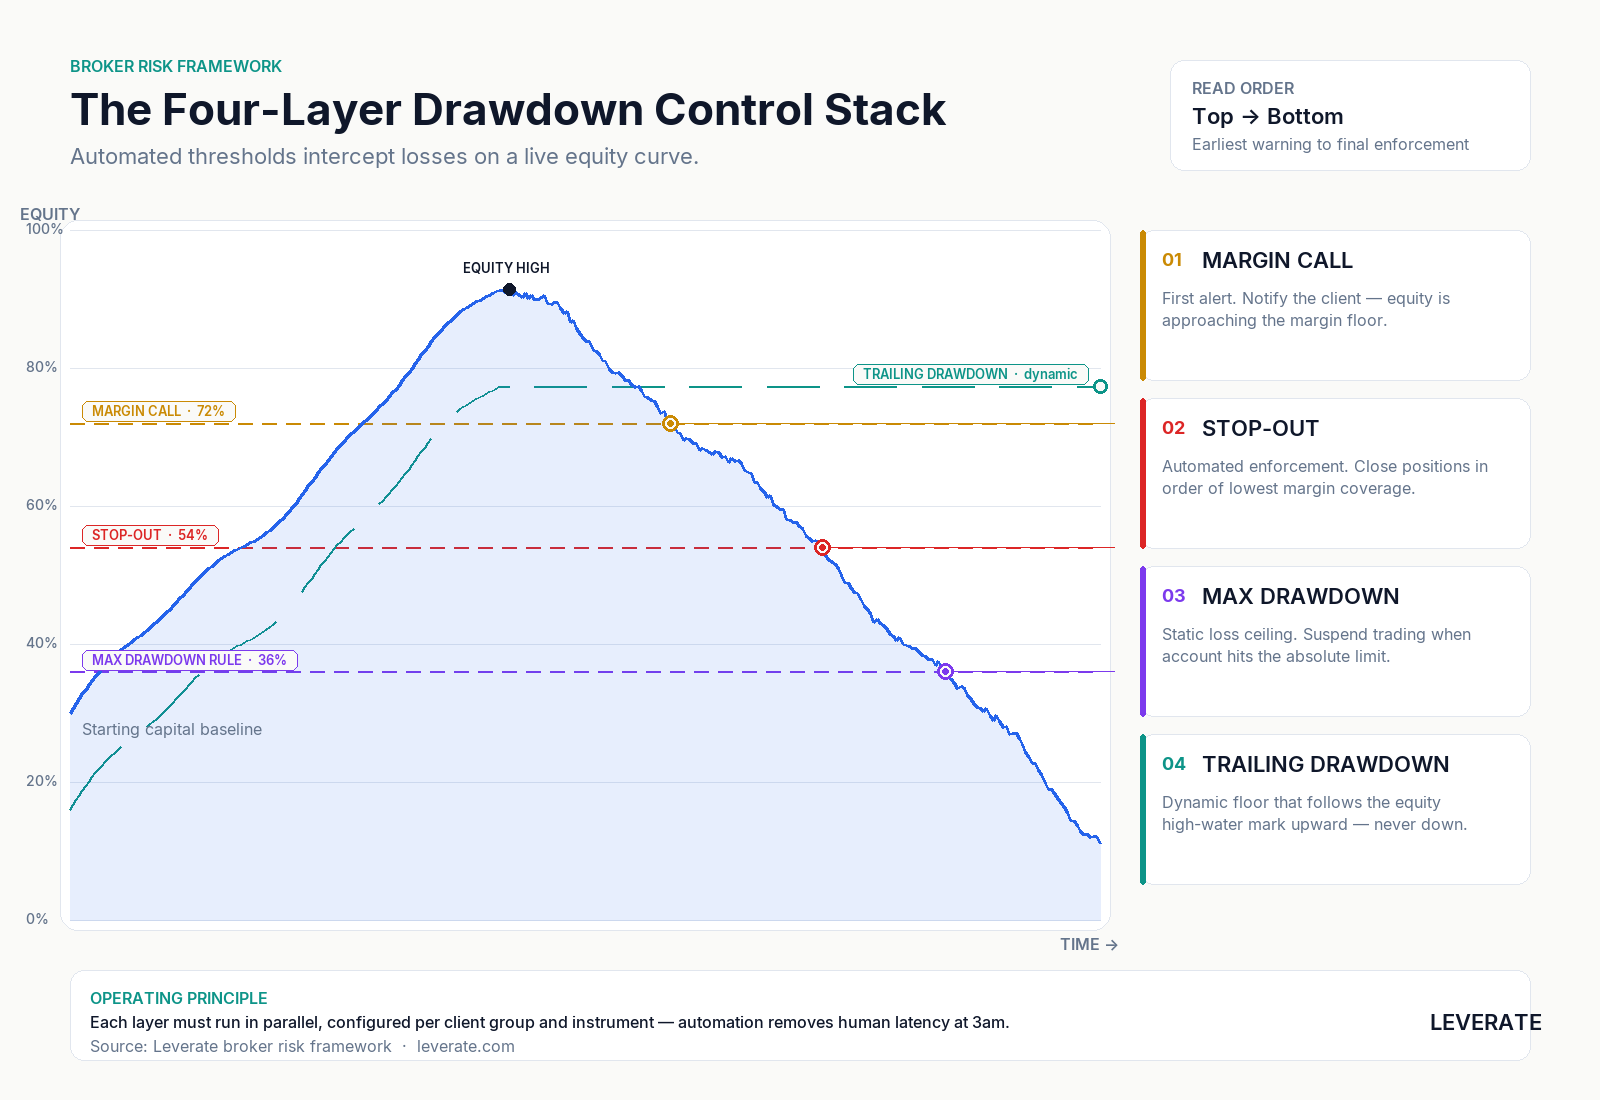
الطبقات الأربعة للتحكم في تراجع الوسيط
يعالج إطار عمل مخاطر الوسطاء المتكامل عملية السحب على أربعة مستويات، يعمل كل منها في وقت واحد:
- عتبات نداء الهامش: التنبيه الأول. عندما ينخفض مستوى الهامش لدى العميل إلى نسبة مئوية محددة، تصدر المنصة إشعارًا بطلب الهامش. هذا تحذير، وليس إجراءً إجباريًا، ولا يزال أمام العميل الوقت لإيداع الأموال أو إغلاق الصفقات.
- مستويات الإيقاف: طبقة التنفيذ الآلي. عندما تنخفض السيولة النقدية إلى ما دون عتبة الإيقاف الإجباري (عادةً ما تكون 20-50% من الهامش المطلوب، حسب الاختصاص القضائي وتصنيف العميل)، يتم إغلاق المراكز تلقائيًا بترتيب أدنى تغطية للهامش. هذا يمنع السيولة النقدية السلبية دون تدخل يدوي.
- قواعد الحد الأقصى للتراجع: القواعد الثابتة التي تنهي إمكانية الوصول إلى التداول عندما يصل الحساب إلى حد أقصى محدد للخسارة، وهي قواعد ثابتة تُستخدم عادةً في هياكل تحدي الشركات الممولة وبشكل متزايد في برامج حسابات التجزئة الممولة.
- حدود التراجع المتتابع: قواعد ديناميكية مرتبطة بعلامة الحد الأقصى لرأس مال الحساب. كما هو مذكور أعلاه، يتم تعديل الحد الأدنى تلقائيًا مع نمو الحساب، مما يفرض حماية تدريجية لرأس المال.
يجب تهيئة كل طبقة من هذه الطبقات على مستوى الأداة ومجموعة العملاء، وليس فقط على مستوى المنصة الافتراضية. مستوى التوقف المناسب لصفقات الفوركس ذات الرافعة المالية المنخفضة غير ملائم لصفقات عقود الفروقات على الطاقة ذات الرافعة المالية العالية. يقوم الوسطاء الذين يستخدمون بوابة Leverate’s Broker Portal بتهيئة هذه المعلمات لكل مجموعة عملاء: التجزئة، والمحترفين، والممولين، وكبار الشخصيات، مع ضمان تطابق القواعد مع ملف المخاطر الفعلي لكل فئة من فئات الحسابات.
مراقبة المخاطر في الوقت الفعلي: ما يجب أن تعرضه لوحة التحكم
تتطلب المراقبة الفعالة للمخاطر في الوقت الفعلي على مستوى الوسيط أكثر من مجرد رؤية كل حساب على حدة. يجب أن تقوم لوحة معلومات المخاطر بتجميع التعرض للمخاطر عبر الأبعاد التي لا يمكن أن تراها مراقبة الحسابات الفردية:
- صافي التعرض على مستوى الرمز: صافي التعرض على مستوى الرمز: إجمالي صفقات الشراء/البيع التي يحتفظ بها الوسيط على جميع العملاء على كل أداة. فالمركز الذي يكون صغيرًا بشكل فردي يصبح مخاطرة كبيرة عندما يتشاركه 500 حساب.
- توزيع التراجع في الأسهم: عرض في الوقت الفعلي لعدد الحسابات التي تعاني حاليًا من انخفاض في الأسهم بنسبة مئوية معينة. وهذا يحدد مخاطر التكتلات الناشئة قبل أن تبدأ عمليات الإيقاف المتتالية.
- الخريطة الحرارية لمستوى الهامش: ما هي مجموعات العملاء الأقرب إلى عتبات طلب الهامش وعتبات الإيقاف في الوقت الحالي.
- التعرض للارتباط: المراكز في الأدوات ذات الصلة (على سبيل المثال، الذهب وأسهم تعدين الذهب) التي تخلق مخاطر اتجاهية حتى عندما يبدو التعرض للرمز الفردي محتويًا.
توفر البنية التحتية لإدارة مخاطر الوسطاء من Leverate هذه الرؤية المجمعة من خلال بوابة الوسطاء، مع عتبات تنبيه قابلة للتكوين تُخطر فرق المخاطر عندما يقترب التعرض على مستوى الدفاتر من الحدود المحددة، مما يتيح اتخاذ قرارات تحوط استباقية بدلاً من استجابات وقف الاستبعاد التفاعلية.
أتمتة استجابات السحب الآلي
تتعطل إدارة التراجع اليدوي أثناء الأحداث التي يكون فيها الأمر أكثر أهمية: جلسات التقلبات العالية، والنشرات الإخبارية، وفتح الفجوات بين عشية وضحاها. إن نظام إدارة المخاطر الوحيد الموثوق به للتراجع يعمل تلقائيًا وفقًا لقواعد مُعدة مسبقًا.
تغطي الأتمتة ثلاثة سيناريوهات حرجة: تنفيذ الإيقاف (مؤتمتة بالكامل على جميع المنصات الرئيسية)؛ وتعليق حساب شركة السندات عند اختراق الحد الأقصى أو التراجع المتتابع (مؤتمتة من خلال طبقة إدارة التحدي)؛ ومحفز التحوط عندما يتجاوز التعرض على مستوى الدفاتر عتبة محددة (مؤتمتة من خلال جسر المخاطر). يتطلب كل من هذه الأمور التهيئة، ولكن بمجرد تهيئتها، فإنها تعمل دون تأخير بشري، حتى في الساعة الثالثة صباحًا أثناء الانهيار المفاجئ.
التراجع مقابل الانكشاف: الاختلافات الرئيسية في إدارة المخاطر
التراجع في التداول والتعرض للسوق مترابطان ولكنهما مختلفان. الخلط بينهما هو مصدر شائع لأطر المخاطر غير المكتملة. التراجع هو نظرة عكسية: فهو يقيس ما تم فقده بالفعل من الذروة. أما الانكشاف فهو ذو نظرة مستقبلية: فهو يقيس ما يمكن أن نخسره إذا تحركت الصفقات المفتوحة الحالية بشكل سلبي. يحتاج الوسيط إلى كليهما، ويحتاج إلى فهم متى يكون كل مقياس هو المقياس المناسب.
| البُعد | التراجع في التداول | التعرض للسوق |
|---|---|---|
| ما الذي يقيسه | الخسارة التاريخية والحالية من الذروة | حجم المراكز المفتوحة المعرضة للخطر |
| توجيه الوقت | النظر إلى الوراء (ما تم فقده) | التطلع إلى المستقبل (ما يمكن أن يضيع) |
| وحدة القياس | النسبة المئوية أو الخسارة النقدية المطلقة | حجم المركز الافتراضي أو ما يعادله من دلتا |
| تم تشغيله بواسطة | حركة السعر العكسية على الصفقات الحالية | المراكز المفتوحة النشطة عبر الرموز |
| أداة الوسيط الرئيسي | حدود السحب، وقواعد الإيقاف المؤقت، والحدود القصوى للخسارة | حدود العمليات غير التشغيلية وقواعد التحوط والتوجيه الدفتري A/B |
| تواتر الرصد | بشكل مستمر على الحسابات المباشرة؛ وبشكل دوري في إعداد التقارير | بشكل مستمر - يتغير مع كل علامة |
عندما يكون التعرض أكثر أهمية من التراجع
قبل تحرك السوق، يكون التعرض هو المقياس الحاسم. إذا كان بإمكان الوسيط أن يرى أن 70% من حسابات العملاء تحتفظ بمراكز شراء في النفط الخام قبل إعلان أوبك، فإن الخطر المعني ليس التراجع الحالي (الذي قد يكون ضئيلاً إذا كانت الأسواق هادئة)، بل التراجع المحتمل الذي قد ينتج عن تحرك السعر المعاكس على هذا الانكشاف المركز. تتيح مراقبة التعرض إمكانية التحوط الاستباقي. يمكن لمراقبة التراجع أن تسجل فقط ما حدث بالفعل.
لهذا السبب يجب أن تدمج أنظمة مراقبة المخاطر في الوقت الفعلي كلا البعدين. إن لوحة معلومات المخاطر التي تُظهر التراجع الحالي وليس التعرض الحالي هي نصف نظام. تقوم البنية التحتية للمخاطر في Leverate بتتبع كلا البعدين في وقت واحد، حيث تعرض التراجع المباشر للأسهم حسب الحساب إلى جانب بيانات صافي المراكز المفتوحة حسب الرمز، مما يمنح مديري المخاطر الصورة الكاملة في أي لحظة.
عندما يكون التراجع أكثر أهمية من الانكشاف
في تحليل ما بعد التداول وإعداد تقارير العملاء، يكون التراجع هو المقياس المناسب. عند تقييم ما إذا كانت استراتيجية العميل مناسبة لحساب ممول، فإن الحد الأقصى للتراجع في التداول يخبرك أكثر من التعرض الحالي عن ملف المخاطر لسلوكه التاريخي. عند تقديم التقارير إلى الجهات التنظيمية، تحدد مقاييس تراجع الرصيد ما إذا كان قد تم الوفاء بالتزامات حماية الرصيد السلبي. عند التدقيق في نتائج تحدي شركة مملوكة، تكشف إحصائيات التراجع عن ما إذا كان هيكل التقييم قد تم تصفيته للمهارة أم للحظ.
بناء إطار عمل يستخدم كليهما
يستخدم نظام إدارة المخاطر الكامل للوساطة المالية الحديثة بيانات التعرُّض لتحفيز التحوط الاستباقي وبيانات التراجع لفرض قواعد إغلاق الصفقات. يغذي هذان المقياسان أجزاء مختلفة من النظام: التعرض في محرك التوجيه والتحوط؛ والتراجع في منطق الإيقاف وتعليق الحساب. يؤدي التعامل معهما على أنهما قابلان للتبادل إلى حدوث ثغرات في كليهما؛ قرارات التحوط بناءً على الخسائر السابقة بدلاً من المخاطر الحالية، وقواعد الإيقاف التي يتم تفعيلها دون النظر إلى كيفية الوصول إلى تلك الخسارة.
توفر منصة MT4/5 ذات العلامة البيضاء من Leverate طبقة البنية التحتية لكل من: مراقبة التعرض في الوقت الحقيقي من خلال جسر المخاطر، وإنفاذ السحب الآلي من خلال قواعد الإيقاف القابلة للتكوين وقواعد السحب المتتابع في بوابة الوسيط، دون الحاجة إلى أنظمة منفصلة أو تطوير مخصص.
**إخلاء المسؤولية:
**يستند هذا المحتوى إلى مصادر متعددة وهو مقدم لأغراض تعليمية فقط. ولا يشكل نصيحة مالية أو قانونية أو استثمارية.