Un seul client sous-capitalisé détenant une position concentrée peut transformer une semaine rentable en opération de reconstitution de capital. Le mécanisme à l’origine de ce résultat est le drawdown de trading, et pour les courtiers, le comprendre n’a rien d’un raffinement technique. C’est ce qui distingue un événement de perte maîtrisé d’un événement incontrôlé.
La plupart des discussions sur les drawdowns de trading s’adressent aux traders : comment survivre à une série de pertes, comment dimensionner ses positions pour protéger son capital, comment se refaire. Cet article s’adresse aux opérateurs de l’autre côté : les courtiers, les gestionnaires des risques et les architectes de plateformes qui doivent comprendre la signification du drawdown en trading à l’échelle du portefeuille, fixer les règles qui l’encadrent et bâtir l’infrastructure qui applique ces règles avant même qu’une seule position ne tourne mal.
Les enjeux sont concrets. Une mauvaise gestion du drawdown contribue directement aux soldes négatifs, aux manquements réglementaires et, pour les prop firms, à une volatilité des paiements qui ruine la prévisibilité des flux de trésorerie de l’entreprise. Bien construire ce cadre est une question opérationnelle, et non théorique.
Ce que signifie le drawdown de trading dans les opérations de courtage
Le drawdown de trading désigne la baisse entre un pic de valeur du compte et le creux qui suit. Dans sa forme la plus simple, il répond à une question : combien a-t-on perdu depuis le point le plus haut ? Mais pour les courtiers, la question pertinente est plus précise : combien perd-on en ce moment, avec quels clients, sur quels instruments, et quelle est l’exposition du courtier à ces pertes ?
La signification du drawdown en trading varie selon qui le mesure. Pour un trader particulier, le drawdown est un indicateur de performance, un repère de la qualité de la stratégie et de la tolérance au risque. Pour un courtier exploitant un modèle B-book (internalisation des transactions clients), le gain d’un client est la perte du courtier. Dans ce contexte, le drawdown des clients et la rentabilité du courtier évoluent en sens inverse. Pour un courtier exploitant un modèle hybride ou A-book, un drawdown client important signale des coûts de couverture ou des épisodes de slippage qui compriment les marges. Quel que soit le modèle, le drawdown n’est pas seulement le problème du trader.
Le drawdown, une préoccupation réglementaire
Les régulateurs ont formalisé le lien entre le drawdown de trading et les obligations des courtiers. En vertu des mesures d’intervention sur les produits de l’ESMA, le cadre même qui a plafonné l’effet de levier pour les particuliers dans toute l’UE, la protection contre le solde négatif est obligatoire pour les clients particuliers sur CFD. Concrètement, un courtier ne peut légalement récupérer les pertes d’un client particulier dont les fonds propres passent sous zéro. Le coût réglementaire de contrôles de drawdown insuffisants est donc direct : le courtier absorbe tout ce que le système de marge ne parvient pas à arrêter.
Documentation officielle des mesures d’intervention de l’ESMA sur les CFD
La FCA, l’ASIC et la CySEC appliquent des règles analogues. Les courtiers opérant sous l’un de ces régimes doivent configurer des niveaux de stop-out et des seuils d’appel de marge qui empêchent les clients d’accumuler des pertes supérieures à leur capital déposé. Cette configuration relève de la gestion des risques du courtier, et non du trading.
La différence entre drawdown individuel et drawdown de portefeuille
Le drawdown d’un trader isolé est mesurable et maîtrisable. Le drawdown à l’échelle du portefeuille, c’est-à-dire l’exposition agrégée aux pertes sur l’ensemble des comptes actifs simultanément, est ce qui génère des événements de risque au niveau du courtier. Lorsque la volatilité s’envole, des centaines de comptes évoluent souvent dans le même sens au même moment. Un courtier qui ne surveille le drawdown qu’au niveau de chaque compte présente un angle mort sur l’indicateur le plus important : la concentration de l’exposition à l’échelle de l’entreprise.
C’est pourquoi les cadres professionnels de gestion des risques du courtier exigent une surveillance agrégée en temps réel en complément des règles par compte. Le Broker Portal de Leverate offre à la fois la configuration du stop-out par compte et des vues agrégées de l’exposition par symbole, qui permettent aux équipes de risque de voir le risque de concentration se former, et non après qu’il s’est matérialisé.
Développez votre société de courtage dès aujourd'hui !
CRM et portail client, plateforme de trading, MT4 et MT5 : tout est conçu pour vous.
Passez à l'échelleTypes de drawdown : drawdown de solde, drawdown d’équité et trailing drawdown
Toutes les mesures du drawdown de trading ne mesurent pas la même chose. Les courtiers et les prop firms utilisent plusieurs types de drawdown, chacun capturant une dimension différente du risque et déclenchant des réponses opérationnelles différentes. Le tableau ci-dessous résume les principaux types et leur pertinence au niveau de la plateforme :
| Type de drawdown | Mode de calcul | Pertinence pour le courtier |
|---|---|---|
| Drawdown de solde | Baisse depuis le pic du solde des transactions clôturées | Indicateur de performance historique ; montre la courbe des pertes réalisées |
| Drawdown d’équité | Baisse depuis le pic, positions ouvertes incluses | Indicateur de risque en direct ; reflète l’exposition actuelle en temps réel |
| Drawdown relatif | Plus forte baisse en % depuis n’importe quel pic (glissant) | Indicateur de reporting standard pour les tableaux de bord clients |
| Drawdown absolu | Baisse par rapport au solde du dépôt initial | Reporting réglementaire ; référence pour la protection contre le solde négatif |
| Trailing drawdown | Limite dynamique qui suit le plus haut historique de l’équité du compte | Règles des challenges de prop firms ; déclencheur automatique du stop-out |
| Drawdown maximal | Plus forte baisse unique entre un pic et un creux sur une période | Profilage du risque ; évaluation de stratégie ; évaluation du risque des LP |
Drawdown de solde ou drawdown d’équité
Le drawdown de solde est un historique ; il suit la baisse depuis le pic du solde des transactions clôturées et reflète des pertes déjà réalisées. Le drawdown d’équité est une valeur en direct : il inclut le profit ou la perte latents sur toutes les positions ouvertes. Pour les courtiers, le drawdown d’équité est l’indicateur opérationnel essentiel, car il reflète le risque actuel et non la performance passée.
Un client dont le solde est intact mais dont l’équité est à 60% sous l’eau en raison de positions ouvertes n’est pas un compte à faible risque ; c’est un stop-out en puissance. Tout système de risque qui surveille le drawdown de solde sans suivre en parallèle le drawdown d’équité donne une image trompeuse de l’exposition réelle du book.
Qu’est-ce que le trailing drawdown et pourquoi est-il important pour les courtiers ?
Le trailing drawdown (drawdown suiveur) est une limite dynamique qui s’ajuste à mesure que l’équité du compte atteint de nouveaux sommets. Contrairement à une règle de perte maximale fixe, le plus haut historique (high-water mark) du trailing drawdown monte avec les performances positives, et la limite de perte suit le même mouvement. Une fois que la limite a progressé, elle ne redescend pas, même si l’équité baisse ensuite.
Conséquence pratique : un trader qui fait passer un compte de $10,000 à $13,000 avec une règle de trailing drawdown de 10% ne conserve pas un plancher de stop-out à $9,000 (10% sous le capital initial). Son plancher est remonté à $11,700, soit 10% sous le nouveau sommet de $13,000. La règle verrouille un plancher au moment le plus rentable et empêche le trader de rendre ses gains jusqu’à la ruine.
Le trailing drawdown est le principal mécanisme de contrôle des risques dans les structures de challenge des prop firms. Il résout un problème précis : il empêche les traders de créer artificiellement un plus haut historique en début de challenge pour ensuite trader de manière imprudente, puisque tout gain ultérieur relève le plancher et réduit la marge de perte disponible. Du point de vue de la prop firm, il protège le capital au stade du compte financé et incite structurellement les traders à gérer le risque en continu plutôt qu’uniquement au début de l’évaluation.
Les courtiers et prop firms qui utilisent les solutions white-label MT4/5 de Leverate peuvent configurer les paramètres de trailing drawdown au niveau des groupes et des comptes via le Broker Portal : définir la logique du plus haut historique, fixer les pourcentages de suivi et automatiser le déclenchement du stop-out sans intervention manuelle en cas de franchissement d’un seuil.
Le drawdown maximal, outil d’évaluation des stratégies
Le drawdown de trading maximal, c’est-à-dire la plus forte baisse unique entre un pic et un creux sur une période définie, est largement utilisé pour évaluer les stratégies. Une stratégie qui génère 20% de rendement annuel mais subit un drawdown maximal de 40% présente un profil de risque fondamentalement différent de celle qui produit les mêmes rendements avec un drawdown maximal de 8%. Pour les courtiers qui proposent des comptes gérés, du social trading ou du copy trading, le drawdown maximal est une donnée essentielle du processus de sélection des signaux et de notation des risques.
Les normes de présentation des performances du CFA Institute (GIPS) font du drawdown maximal une information obligatoire pour les stratégies d’investissement. Si les courtiers CFD pour particuliers ne sont généralement pas conformes aux GIPS, la logique sous-jacente s’applique : le drawdown est un indicateur de risque plus informatif que la seule volatilité, car il capture la nature séquentielle des pertes que les calculs de volatilité peuvent masquer.
Normes GIPS du CFA Institute pour les sociétés
Impact du drawdown sur le risque et la rentabilité du courtier
L’impact opérationnel du drawdown de trading sur une société de courtage dépend directement du modèle d’exécution. Comprendre cette relation est le fondement de tout système de gestion des risques cohérent.
Modèle B-book : le drawdown comme revenu direct
Dans un modèle B-book pur (market making), le courtier internalise toutes les transactions clients et prend la contrepartie de chaque position. Les pertes des clients constituent le revenu du courtier ; les drawdowns des clients sont ses profits. Cela crée un désalignement évident des intérêts, et c’est précisément pourquoi les régulateurs exigent une information solide, une protection contre le solde négatif et un reporting périodique des risques.
Pour un courtier B-book, le risque n’est pas le drawdown des clients en soi ; c’est le scénario où le drawdown s’arrête et où la rentabilité des clients commence. Un groupe concentré de traders régulièrement gagnants sur un B-book pur peut provoquer des drawdowns à l’échelle du courtier. C’est pourquoi les opérateurs B-book expérimentés surveillent les cohortes de traders pour détecter les concentrations de rentabilité et orientent les traders constamment gagnants vers un A-book ou une structure couverte.
Modèle A-book : le drawdown déclenche des coûts de couverture
Dans un modèle A-book (agence), le courtier transmet les ordres à un fournisseur de liquidité et se rémunère via le spread ou la commission. Le drawdown des clients ne nuit pas directement au bilan du courtier, mais il génère des coûts opérationnels : les positions de couverture accumulent slippage, coûts de financement et frais de rollover. Les drawdowns brutaux, lorsque les marchés évoluent rapidement et que les positions des clients se dégradent vite, créent une pression sur la liquidité dans le circuit A-book et peuvent produire des écarts d’exécution entre le prix de stop-out du client et le prix effectivement obtenu auprès du LP.
Ces écarts d’exécution, lorsqu’ils se répètent en conditions volatiles, constituent un centre de coûts caché qui érode le revenu de spread théorique du courtier.
Modèle hybride : gérer les deux côtés
La plupart des courtiers professionnels exploitent un modèle hybride : B-book pour les traders de petite taille ou réputés perdants, A-book pour les positions importantes ou systématiquement gagnantes. Dans ce cadre, le drawdown de trading affecte le courtier différemment selon le segment qui subit le drawdown et le côté du book où il se situe. Le défi de la gestion des risques consiste à maintenir une logique de routage précise et en temps réel afin que les bonnes transactions soient du bon côté du book au moment où surviennent les drawdowns.
Le moteur Risk de Leverate fournit l’infrastructure de routage A/B-book dynamique adaptée à ce modèle, en routant automatiquement les transactions selon le profil client, l’exposition par symbole et les indicateurs de risque en temps réel. Le système évalue en continu les transactions à internaliser et celles à couvrir, réduisant les interventions manuelles nécessaires lors des drawdowns en période de forte volatilité.
Comment les courtiers surveillent et limitent le drawdown en temps réel
La gestion réactive du drawdown, qui consiste à examiner l’exposition après une perte, n’est pas de la gestion des risques. C’est une évaluation des dégâts. Une surveillance des risques en temps réel efficace suppose de disposer de l’infrastructure permettant d’observer le drawdown à mesure qu’il se forme et de déclencher des réponses préconfigurées avant qu’il n’atteigne un seuil critique.
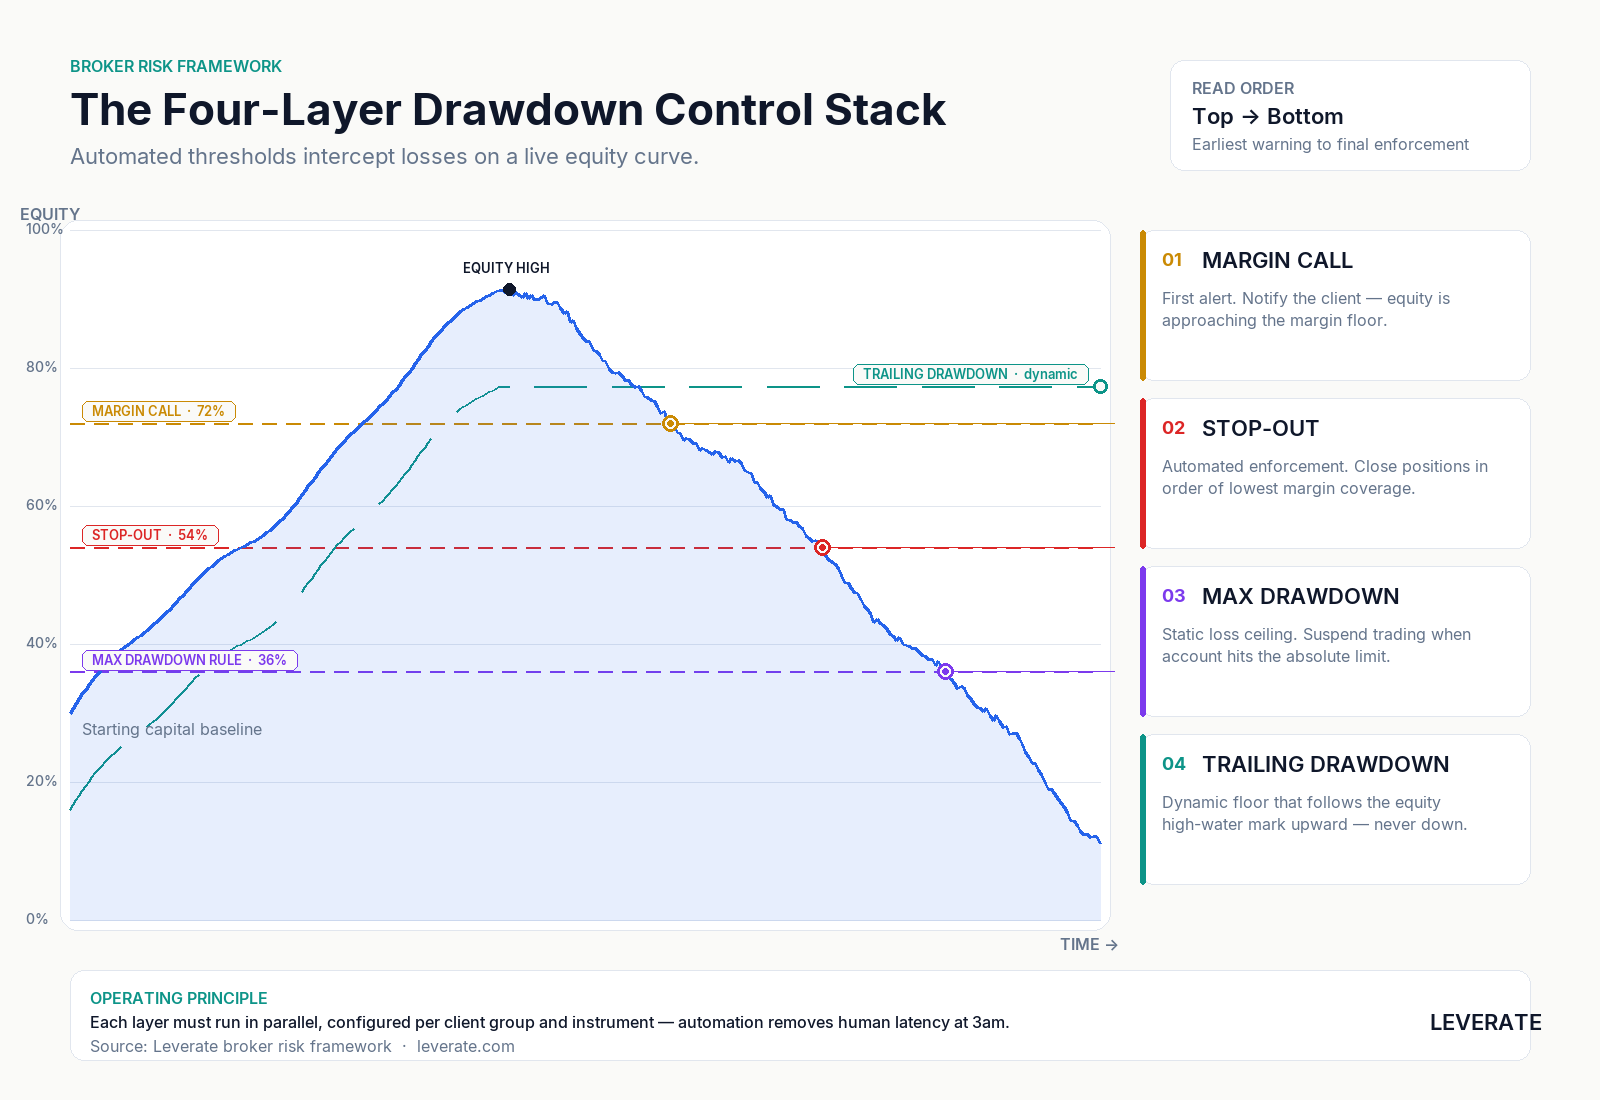
Les quatre niveaux de contrôle du drawdown chez le courtier
Un cadre de risque complet traite le drawdown à quatre niveaux, qui fonctionnent simultanément :
- Seuils d’appel de marge : La première alerte. Lorsque le niveau de marge d’un client tombe à un pourcentage défini, la plateforme émet une notification d’appel de marge. Il s’agit d’un avertissement et non d’une action forcée : le client a encore le temps de déposer des fonds ou de clôturer des positions.
- Niveaux de stop-out : La couche d’application automatisée. Lorsque l’équité passe sous le seuil de stop-out (généralement 20–50% de la marge requise, selon la juridiction et la catégorie du client), les positions sont clôturées automatiquement, en commençant par celles dont la couverture de marge est la plus faible. Cela évite une équité négative sans intervention manuelle.
- Règles de drawdown maximal : Des règles statiques qui suppriment l’accès au trading lorsqu’un compte atteint une perte maximale définie, couramment utilisées dans les challenges de prop firms et de plus en plus dans les programmes de comptes particuliers financés.
- Limites de trailing drawdown : Des règles dynamiques liées au plus haut historique de l’équité du compte. Comme expliqué plus haut, elles ajustent automatiquement le plancher à mesure que le compte progresse, assurant une protection progressive du capital.
Chacun de ces niveaux doit être configuré par instrument et par groupe de clients, et pas seulement comme paramètre par défaut de la plateforme. Un niveau de stop-out adapté à une position FX à faible effet de levier est inadapté à une position CFD sur l’énergie à fort effet de levier. Les courtiers qui utilisent le Broker Portal de Leverate configurent ces paramètres par groupe de clients (particuliers, professionnels, prop, VIP), afin que les règles correspondent au profil de risque réel de chaque catégorie de comptes.
Surveillance des risques en temps réel : ce que le tableau de bord doit afficher
Une surveillance des risques en temps réel efficace au niveau du courtier exige plus qu’une visibilité compte par compte. Le tableau de bord des risques doit agréger l’exposition selon des dimensions que la surveillance individuelle des comptes ne permet pas de voir :
- Exposition nette par symbole : la position longue/courte agrégée que détient le courtier sur l’ensemble des clients pour chaque instrument. Une position individuellement modeste devient un risque significatif lorsqu’elle est partagée par 500 comptes.
- Répartition du drawdown d’équité : une vue en temps réel du nombre de comptes actuellement dans le rouge et de l’ampleur de leurs pertes en pourcentage. Elle permet d’identifier un risque de concentration émergent avant que les stop-out ne s’enchaînent en cascade.
- Carte thermique des niveaux de marge : les groupes de clients les plus proches des seuils d’appel de marge et de stop-out à l’instant présent.
- Exposition corrélée : des positions sur des instruments liés (par exemple l’or et les actions de sociétés aurifères) qui créent un risque directionnel même lorsque l’exposition par symbole semble maîtrisée.
L’infrastructure de gestion des risques du courtier de Leverate fournit cette vue agrégée via le Broker Portal, avec des seuils d’alerte configurables qui avertissent les équipes de risque lorsque l’exposition du book approche des limites définies, permettant des décisions de couverture proactives plutôt que des stop-out réactifs.
Automatiser les réponses au drawdown
La gestion manuelle du drawdown échoue précisément lors des événements où elle compte le plus : séances de forte volatilité, publications d’actualités et gaps d’ouverture après la nuit. Le seul système de gestion des risques fiable pour le drawdown fonctionne automatiquement selon des règles préconfigurées.
L’automatisation couvre trois scénarios critiques : l’exécution du stop-out (entièrement automatisée sur toutes les grandes plateformes) ; la suspension du compte de prop firm en cas de franchissement du drawdown maximal ou du trailing drawdown (automatisée via la couche de gestion des challenges) ; et le déclenchement de la couverture lorsque l’exposition du book dépasse un seuil défini (automatisé via le bridge de risque). Chacun nécessite une configuration, mais une fois configurés, ils fonctionnent sans latence humaine, même à 3 h du matin en plein flash crash.
Drawdown ou exposition : les différences clés en gestion des risques
Le drawdown de trading et l’exposition au marché sont liés mais distincts. Les confondre est une source fréquente de cadres de risque incomplets. Le drawdown est rétrospectif : il mesure ce qui a déjà été perdu depuis un pic. L’exposition est prospective : elle mesure ce qui pourrait être perdu si les positions ouvertes évoluaient défavorablement. Un courtier a besoin des deux, et doit savoir quand chaque indicateur est pertinent.
| Dimension | Drawdown de trading | Exposition au marché |
|---|---|---|
| Ce qu’il mesure | Perte historique et actuelle depuis un pic | La taille des positions ouvertes à risque |
| Orientation temporelle | Rétrospective (ce qui a été perdu) | Prospective (ce qui pourrait être perdu) |
| Unité de mesure | Perte en pourcentage ou en valeur monétaire absolue | Taille notionnelle de position ou équivalent delta |
| Déclencheur | Mouvement de prix défavorable sur des transactions existantes | Positions ouvertes actives sur l’ensemble des symboles |
| Outil clé du courtier | Limites de drawdown, règles de stop-out, seuils de perte maximale | Limites de NOP, règles de couverture, routage A/B-book |
| Fréquence de surveillance | En continu sur les comptes actifs ; périodiquement dans le reporting | En continu : évolue à chaque tick |
Quand l’exposition compte plus que le drawdown
Avant un mouvement de marché, l’exposition est l’indicateur déterminant. Si un courtier constate que 70% des comptes clients détiennent des positions longues sur le pétrole brut avant une annonce de l’OPEP, le risque pertinent n’est pas le drawdown actuel (qui peut être minime si les marchés sont calmes), mais le drawdown potentiel qui résulterait d’un mouvement de prix défavorable sur cette exposition concentrée. La surveillance de l’exposition permet une couverture préventive. La surveillance du drawdown ne peut qu’enregistrer ce qui s’est déjà produit.
C’est pourquoi les systèmes de surveillance des risques en temps réel doivent intégrer les deux dimensions. Un tableau de bord qui affiche le drawdown actuel sans l’exposition actuelle n’est qu’un demi-système. L’infrastructure de risque de Leverate suit les deux simultanément, en affichant le drawdown d’équité en direct par compte ainsi que les positions ouvertes nettes par symbole, offrant aux gestionnaires des risques une vue complète à tout moment.
Quand le drawdown compte plus que l’exposition
Dans l’analyse post-négociation et le reporting client, le drawdown est l’indicateur pertinent. Pour évaluer si la stratégie d’un client convient à un compte financé, le drawdown de trading maximal en dit plus que l’exposition actuelle sur le profil de risque de son comportement passé. Dans le reporting aux régulateurs, les mesures de drawdown de solde établissent si les obligations de protection contre le solde négatif ont été respectées. Lors de l’audit des résultats des challenges d’une prop firm, les statistiques de drawdown révèlent si la structure d’évaluation a sélectionné le talent ou la chance.
Construire un cadre qui exploite les deux
Un système de gestion des risques complet pour une société de courtage moderne utilise les données d’exposition pour déclencher une couverture préventive et les données de drawdown pour appliquer les règles de clôture des positions. Les deux indicateurs alimentent des parties différentes du système : l’exposition alimente le moteur de routage et de couverture ; le drawdown alimente la logique de stop-out et de suspension des comptes. Les traiter comme interchangeables crée des lacunes des deux côtés : des décisions de couverture fondées sur les pertes passées plutôt que sur le risque actuel, et des règles de stop-out qui se déclenchent sans tenir compte de la manière dont la perte a été atteinte.
La plateforme white-label MT4/5 de Leverate fournit la couche d’infrastructure pour les deux : surveillance de l’exposition en temps réel via le bridge de risque, et application automatisée du drawdown grâce à des règles configurables de stop-out et de trailing drawdown dans le Broker Portal, sans nécessiter de systèmes distincts ni de développement sur mesure.
**Avertissement :
**Ce contenu s’appuie sur plusieurs sources et est fourni à des fins éducatives uniquement. Il ne constitue pas un conseil financier, juridique ou en investissement.