آخر تحديث: نوفمبر 2026
التداول الخاص هو قيام شركة بالتداول في الأسواق المالية برأس مالها الخاص، فتحتفظ بالربح أو تتحمل الخسارة، بدلاً من تحقيق رسوم أو فروق أسعار مقابل تنفيذ أوامر العملاء. ولعقود طويلة كان ذلك يعني مكاتب التداول في البنوك. أما اليوم فيشمل أيضاً شركات تمويل المتداولين، التي تبيع اختبارات تقييم للمتداولين الأفراد، وتمنح من يجتازها حساباً ممولاً من الشركة، وتتقاسم معهم الأرباح التي يحققونها.
بالنسبة لمالكي شركات الوساطة، فإن هذا النموذج الأخير هو الجدير بالدراسة. فهو يعمل بمكونات تمتلكها شركة وساطة CFD بالفعل: منصة تداول، ونظام CRM، وحلول الدفع، وشبكة الشركاء التسويقيين، ومكتب إدارة المخاطر. ما يتغير هو منطق الإيرادات وموضع المخاطر. يقارن هذا الدليل بين النماذج الثلاثة، ويشرح كيف تحقق شركة تمويل المتداولين أرباحها، ويرسم خريطة الأنظمة التي تعمل عليها، ويختتم بمسار لاتخاذ قرار المضي أو التريث للوسطاء الذين يدرسون إطلاق خدمة تداول ممول.
ما هو التداول الخاص؟
تعريف مختصر: يعني التداول الخاص أن الشركة تعمل بصفة الطرف الأصيل. فهي تتداول لحسابها الخاص وبأموالها الخاصة، وكل ربح أو خسارة يُسجَّل في دفاترها. ولا تقوم بتنفيذ أوامر العملاء مقابل عمولة أو فرق سعر أو هامش إضافي، وهو ما تقوم به أعمال الوكالة أو الوساطة.
التمييز بين الطرف الأصيل والوكيل هو أوضح طريقة لفهم ذلك. فالوسيط الوكيل يوجّه أمر العميل إلى السوق ويتقاضى رسوماً، ويعتمد دخله على حجم تداول العملاء لا على ربحهم أو خسارتهم. أما الطرف الأصيل فيتحمل مخاطر السوق بنفسه، لذا يعتمد دخله على صواب قراراته، أو على مدى إحكام إدارته للمراكز التي يحتفظ بها.
معظم وسطاء CFD يقعون بالفعل في منطقة وسطى بين النموذجين. فالوسيط الذي يستوعب تدفقات العملاء داخلياً يعمل بصفة الطرف الأصيل في مواجهة عملائه، بينما الوسيط الذي يمرر الصفقات إلى مزود سيولة يتصرف أقرب إلى الوكيل. لذا فإن التداول الخاص ليس فكرة غريبة على شركات الوساطة، بل هو ترتيب مختلف للمخاطر ذاتها، مع وعد مختلف للعميل.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنالنماذج الثلاثة للتداول الخاص اليوم
أصبح المصطلح يشمل اليوم ثلاثة أنشطة تشترك في مبدأ واحد ولا يجمعها سواه إلا القليل. وهي تختلف في من يوفر رأس المال، ومن يتداول، ومن أين تأتي الأموال.
مكاتب التداول في البنوك
كانت البنوك الكبرى تدير مكاتب تراهن بميزانية البنك نفسه على أسعار الفائدة والائتمان والأسهم والعملات. وكان المتداولون موظفين برواتب ثابتة ومكافآت مرتبطة بالنتائج. وعملت هذه المكاتب إلى جانب أنشطة خدمة العملاء مثل صناعة السوق والاكتتاب، مما جعل الحد الفاصل بين خدمة العملاء والمضاربة صعب الرؤية من الخارج.
شركات التداول الأصيل
تتداول شركات التداول الأصيل المستقلة بأموال شركائها ومستثمريها فقط. وكثير منها شركات تقودها التكنولوجيا، تشغّل استراتيجيات منهجية أو عالية التردد عبر البورصات، ويعمل كثير منها كصانعي سوق إلكترونيين. توظف هذه الشركات متداولين ومحللين كميين، لكن ليس لديها عملاء خارجيون. وتأتي ميزتها التنافسية من السرعة والنماذج والرقابة الصارمة على المخاطر.
شركات تمويل المتداولين
يقلب النموذج الأحدث مصدر التمويل رأساً على عقب. إذ يدفع المتداولون الأفراد رسوماً لخوض اختبار تقييم، يُسمى غالباً «التحدي»، بهدف ربح محدد وحدود للخسارة. ومن يجتازه يحصل على حساب ممول، غالباً ما يكون محاكاة في البداية، ويحتفظ بحصة من الأرباح التي يحققها. ولا يتمثل الدخل الرئيسي للشركة في أرباح التداول، بل في رسوم التقييم. ويشرح مقالنا حول كيفية عمل تحدي شركات التداول الممول آليات هذه الاختبارات.
فيما يلي مقارنة بين النماذج الثلاثة وفق النقاط التي تهم المشغّل.
| العامل | مكتب البنك | شركة التداول الأصيل | شركة تمويل المتداولين |
|---|---|---|---|
| رأس مال من | ميزانية البنك | الشركاء والمستثمرون | رأس المال التشغيلي للشركة، الممول بدرجة كبيرة من رسوم المتداولين |
| الإيرادات الرئيسية | أرباح التداول | أرباح التداول وفروق أسعار صناعة السوق | رسوم التقييم وإعادة الضبط والإضافات وتقاسم الأرباح |
| من يتداول | متداولو البنك برواتب ثابتة | متداولون ومحللون كميون موظفون | متداولون أفراد عن بُعد |
| من يتحمل مخاطر السوق | البنك | الشركة | الشركة، من خلال المدفوعات وأي تدفقات توجَّه إلى السوق الحقيقية |
| التكنولوجيا الأساسية | الوصول إلى البورصات والأسواق خارج المقصورة، وأنظمة المخاطر الداخلية | تنفيذ منخفض الكمون، واستضافة مشتركة، وأبحاث كمية | منصة بعلامة تجارية خاصة، ونظام CRM للتداول الممول، وحلول الدفع، وتتبع الشركاء، وجسر سيولة |
كيف أفسحت مكاتب البنوك المجال لشركات التداول الخاص المستقلة
بعد أزمة 2008، دفعت القواعد التي أعقبت الأزمة في عدة أسواق كبرى البنوك الكبرى إلى تقليص التداول لحسابها الخاص والتركيز على أعمال العملاء. وكان الأثر التجاري أهم من التفاصيل القانونية: فقد انتقلت كفاءات التداول الخاص واستراتيجياته من البنوك إلى شركات وصناديق مستقلة.
وخلال السنوات ذاتها، نما وصول الأفراد إلى الأسواق بسرعة. فقد بلغ حجم التداول في أسواق العملات وحدها نحو $9.6 تريليون يومياً في أبريل 2025، وفقاً لـالمسح الثلاثي للبنوك المركزية لعام 2025 الصادر عن بنك التسويات الدولية، ووضعت المنصات الإلكترونية هذا السوق على بُعد نقرات قليلة من أي متداول.
من هذا المزيج نشأت برامج تمويل المتداولين. فقد اعتادت صالات التداول منذ زمن طويل تمويل المتداولين المحليين على مكتب مقابل تقاسم الأرباح. وأدى نقل التقييم إلى الإنترنت، وفرض رسوم عليه، وتشغيله على منصات الأفراد، إلى تحويل نموذج توظيف صغير إلى نشاط استهلاكي قابل للتوسع. ولهذا فإن المشغّل الطبيعي لخدمة التداول الممول الحديثة يشبه الوسيط أكثر مما يشبه البنك.
كيف تحقق شركة تمويل المتداولين أرباحها
يمكن تلخيص نموذج أعمال التداول الممول في سطر واحد، ولا حاجة لأي افتراضات حول الحجم لمعرفة مواطن الربح والخسارة:
ربح وخسارة التداول الممول = (رسوم التقييم + إعادة الضبط + الإضافات + تقاسم الأرباح على الحسابات الحقيقية) ناقص (مدفوعات المتداولين + عمولات الشركاء + تكاليف الدفع + تكاليف المنصة والبيانات والدعم) زائد أو ناقص نتيجة قرار التحوط على التدفقات الممولة.
جانب الإيرادات
يدفع كل متقدم رسوم التقييم مقدماً، سواء نجح أم فشل. أما إعادة الضبط، التي تتيح للمتداول إعادة بدء تحدٍّ فشل فيه، والإضافات مثل الحسابات الأكبر أو الأيام الإضافية، فترفع الإيرادات لكل عميل. ويعتمد النموذج على نمط موثق جيداً: معظم المتداولين الأفراد يخسرون. فعندما وافقت ESMA على تقييد عقود CFD في عام 2018، أشار إعلانها عن تدابير التدخل في المنتجات إلى أن ما بين 74% و89% من حسابات CFD للأفراد تخسر الأموال عادةً. وتميل نتائج التقييم إلى اتباع النمط ذاته، لذا فإن رسوم المحاولات الكثيرة تموّل مدفوعات القلة الناجحة.
جانب التكاليف
تمثل المدفوعات أكبر تكلفة متغيرة وأصعبها في التنبؤ، لأن عدداً قليلاً من المتداولين الأقوياء قد يستحوذ على معظمها. وغالباً ما يكون الشركاء التسويقيون قناة الاستقطاب الرئيسية، ويُدفع لهم عن كل عملية بيع أو بنظام تقاسم الإيرادات. وتتجاوز تكاليف الدفع مجرد الرسوم: إذ تراقب جهات معالجة البطاقات مبيعات التقييم عن كثب، وقد تعرّض عمليات استرداد المبالغ من المتداولين الذين فشلوا حساب التاجر للخطر. وتكتمل القائمة بالمنصة وبيانات السوق والدعم وإجراءات KYC.
العامل الحاسم: مصير التدفقات الممولة
تتداول كثير من الحسابات الممولة في بيئة محاكاة، لذا فإن انكشاف الشركة يقتصر على المدفوعات ذاتها. وبمجرد أن يثبت المتداول اتساق أدائه، تنسخ بعض الشركات مراكزه إلى السوق الحقيقية عبر مزود سيولة، فتحوّل تكلفة بحتة إلى تدفق محمي بالتحوط أو حتى مربح. بينما تُبقي شركات أخرى كل شيء داخلياً وتتقبل مخاطر المدفوعات. ولا يوجد خيار صحيح بشكل افتراضي، فالقرار يعتمد على رأس المال، والقابلية لتحمل المخاطر، ومدى قدرة الشركة على التمييز بين المهارة والحظ.
يؤثر تصميم القواعد مباشرة في هذه المعادلة. إذ يرى تحليل لـ Finance Magnates حول تحديات التداول الممول والتنفيذ الحقيقي أن التحديات كثيراً ما تختبر قدرة المتداول على الصمود في “ظروف مصممة ليمكن الصمود فيها”، وهي نادراً ما تطابق ظروف الحسابات الممولة. والدرس للمشغّل هو جعل التقييمات تحاكي التداول الحقيقي: فروق أسعار حقيقية، وانزلاق سعري واقعي، والقواعد ذاتها للأخبار والاحتفاظ بالمراكز. وإلا فستدفع الشركة لمتداولين تتلاشى ميزتهم لحظة التقاء صفقاتهم بدفتر أوامر حقيقي.
إن إبقاء هذه المعادلة واضحة يوماً بيوم مسألة بيانات بقدر ما هي مسألة تداول. وقد صُمم نظام PROP CRM من Leverate لسير عمل شركات التداول الممول، بحيث تجتمع التقييمات والحسابات الممولة وطلبات المدفوعات في مكان واحد يتيح لفرق المخاطر والمالية قراءة الأرقام ذاتها.
البنية التشغيلية وراء نشاط التداول الممول
شركة التداول الممول سلسلة من عمليات التسليم المتتالية، وكل حلقة فيها تحتاج إلى نظام. وتتبّع حساب ممول واحد من النقرة الأولى حتى صرف المدفوعات يوضح موضع كل جزء.
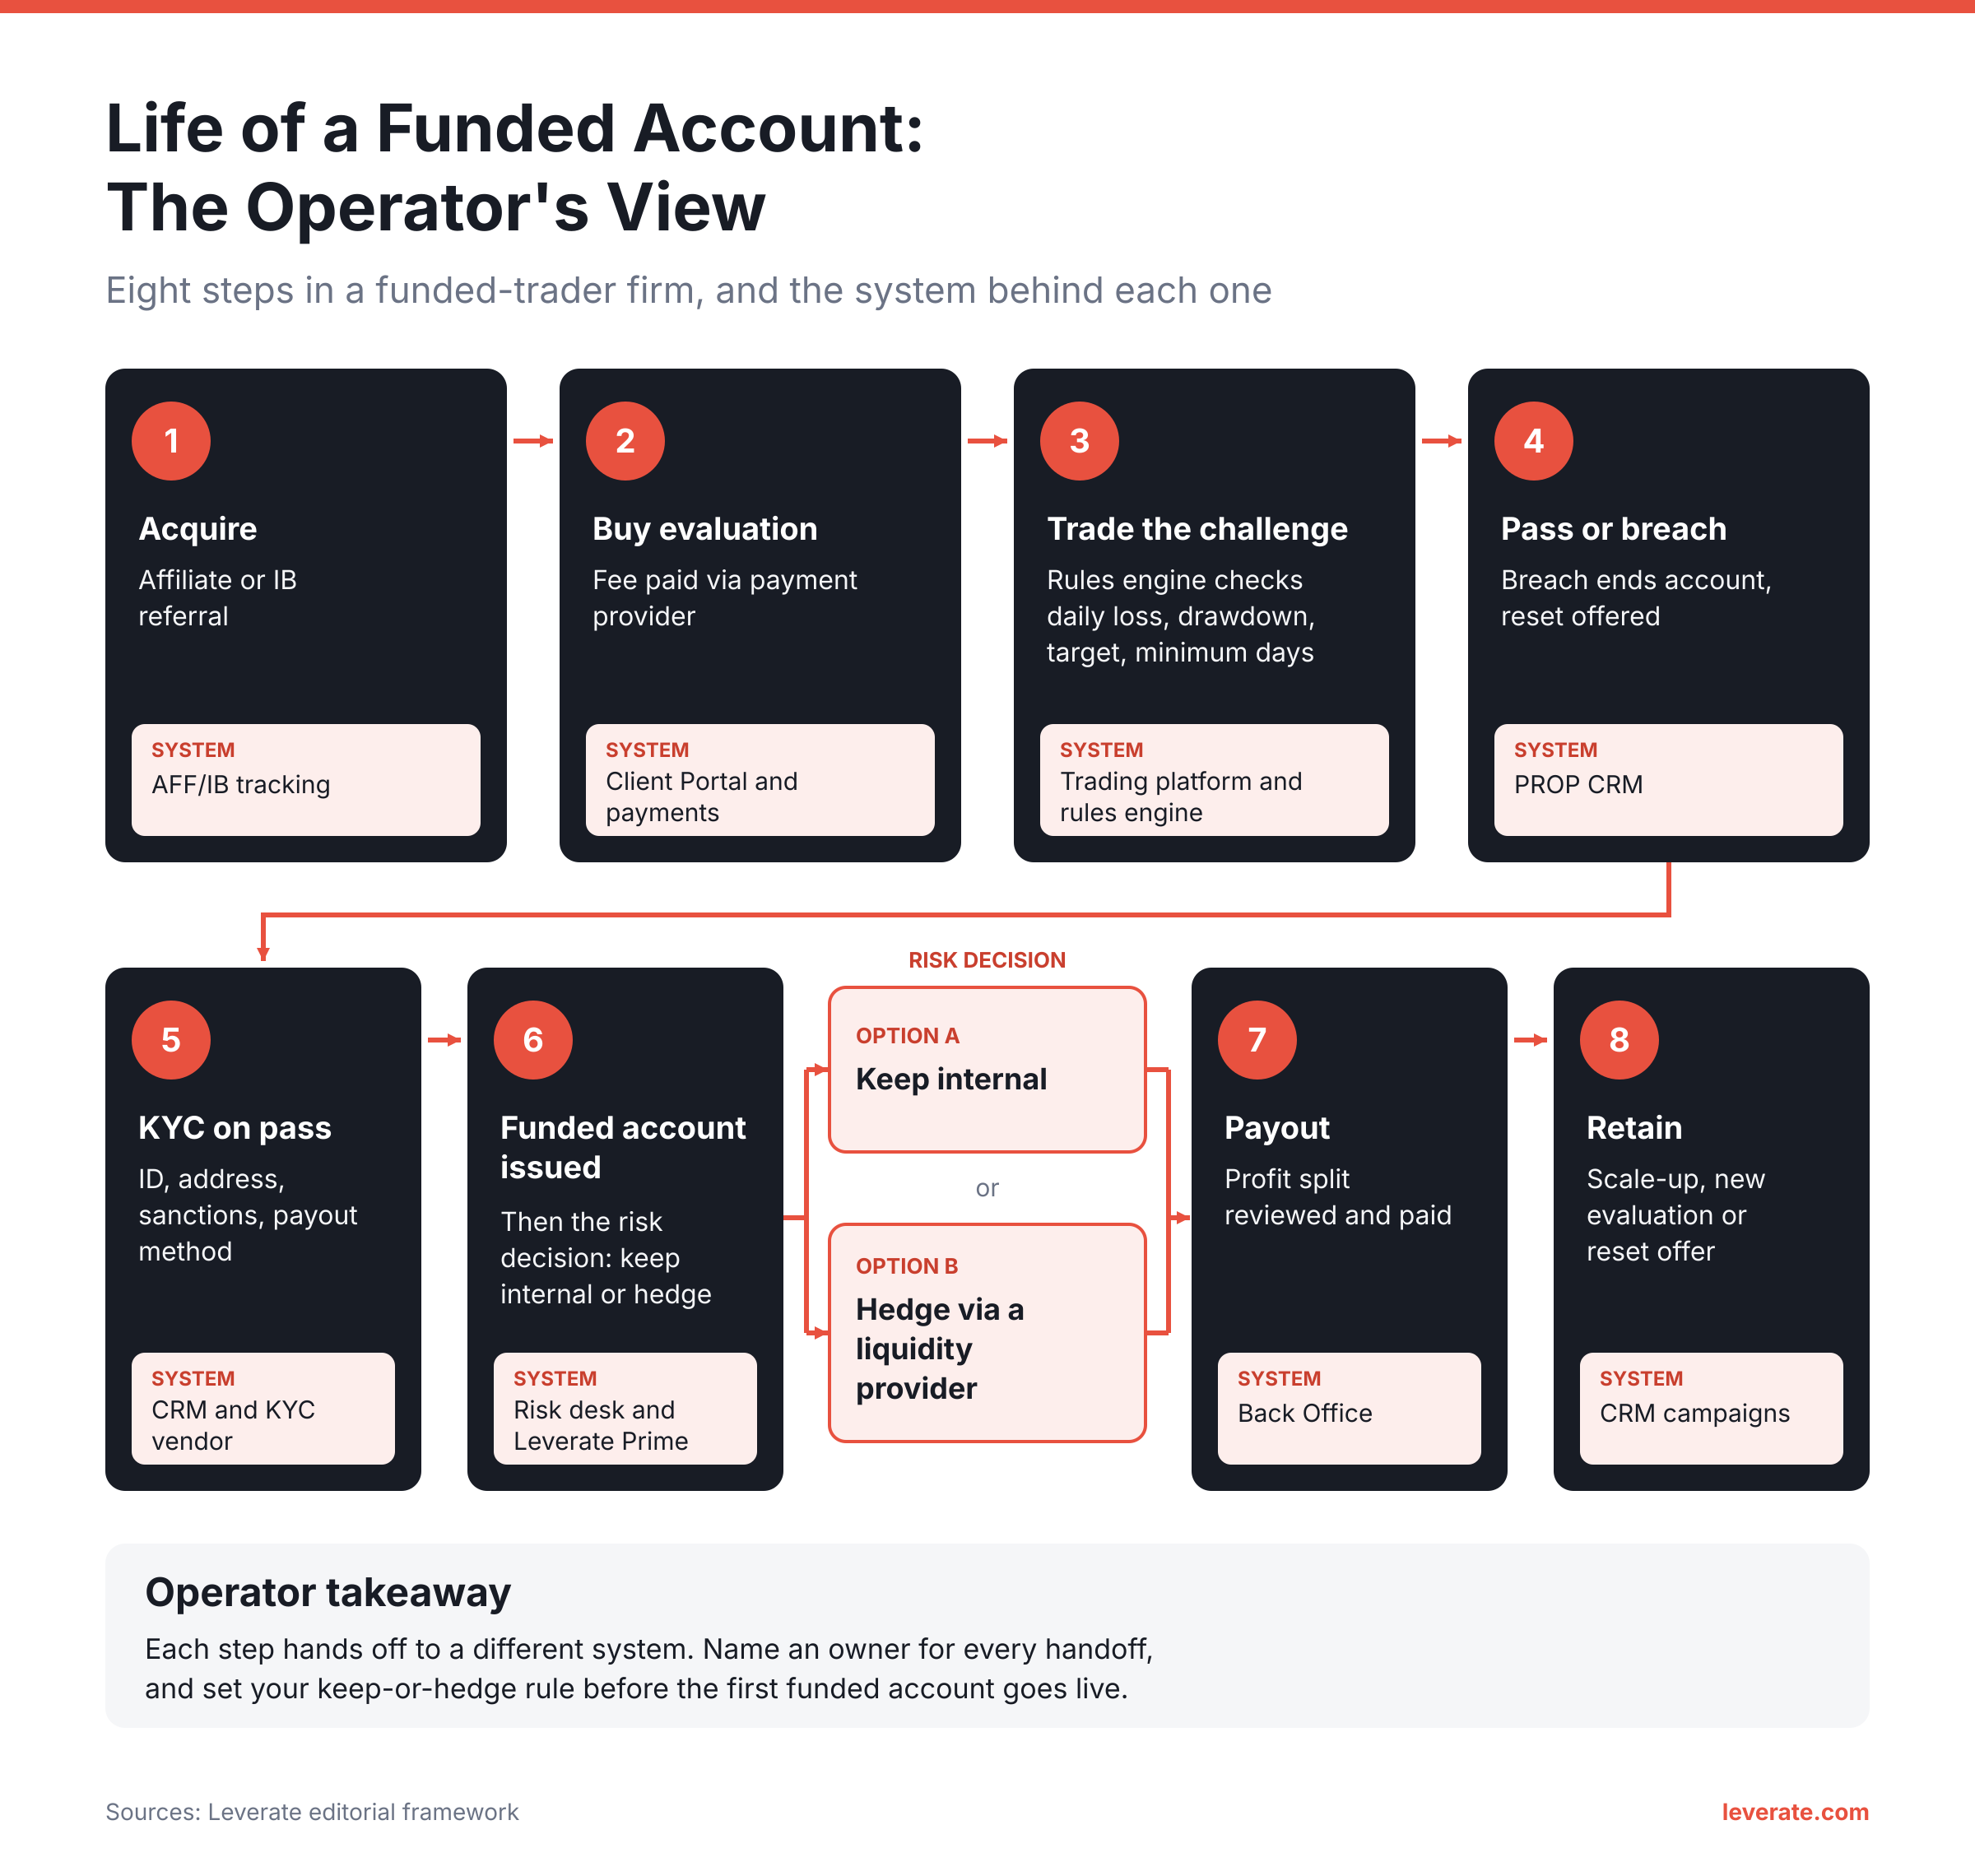
تؤدي ست طبقات معظم العمل:
- منصة التداول. يحكم المتداولون على الشركة من خلال الشاشة التي يتداولون عليها. وتعمل منصة التداول ذات العلامة البيضاء من Leverate تحت العلامة التجارية للشركة نفسها، مع xChart للرسوم البيانية، بحيث تبدو مرحلتا التقييم والتمويل منتجاً واحداً.
- محرك القواعد والمراقبة. يجب التحقق من حدود الخسارة اليومية والحد الأقصى للتراجع وأهداف الربح والحد الأدنى لأيام التداول في الوقت الفعلي، مع تطبيق المخالفات تلقائياً وتسجيلها لحل النزاعات.
- نظام CRM وبوابة العملاء. يتم التسجيل وشراء التقييم وإجراءات KYC وإصدار الحسابات وطلبات المدفوعات عبر نظام CRM وبوابة عملاء بعلامة تجارية خاصة، وهي المكان الذي تبدأ فيه معظم تذاكر الدعم وتنتهي.
- الشركاء التسويقيون. يعتمد نمو التداول الممول على الشركاء. ويحافظ نظام إدارة الشركاء التسويقيين ووسطاء IB الذي يربط كل عملية بيع وإعادة ضبط بمصدرها على دقة العمولات ووضوح أي احتيال.
- السيولة. بالنسبة للشركات التي توجّه المتداولين المثبتين إلى السوق، يتولى اتصال سيولة مثل Leverate Prime الجانب الحقيقي من قرار التحوط.
- المكتب الخلفي. مطابقة الرسوم والمدفوعات والمبالغ المستردة، إلى جانب التقارير للإدارة والمدققين.
إن بناء هذه الأنظمة بشكل منفصل ثم ربطها معاً هو ما يُضيّع على كثير من الشركات الجديدة أشهراً. والخطر الأكبر يكمن في الفجوات بين الأنظمة، كمخالفة ترصدها المنصة ولا تصل أبداً إلى قائمة المدفوعات.
هل ينبغي لشركة الوساطة الخاصة بك إضافة التداول الممول؟
يمتلك وسيط CFD بالفعل معظم المكونات التي يحتاجها قسم التداول الممول، مما يجعل الفكرة مغرية. لكن التداخل لا يعني الملاءمة. فهناك خمس بوابات تحدد ما إذا كان الإطلاق منطقياً الآن، أو لاحقاً، أو بالتعاون مع شريك.
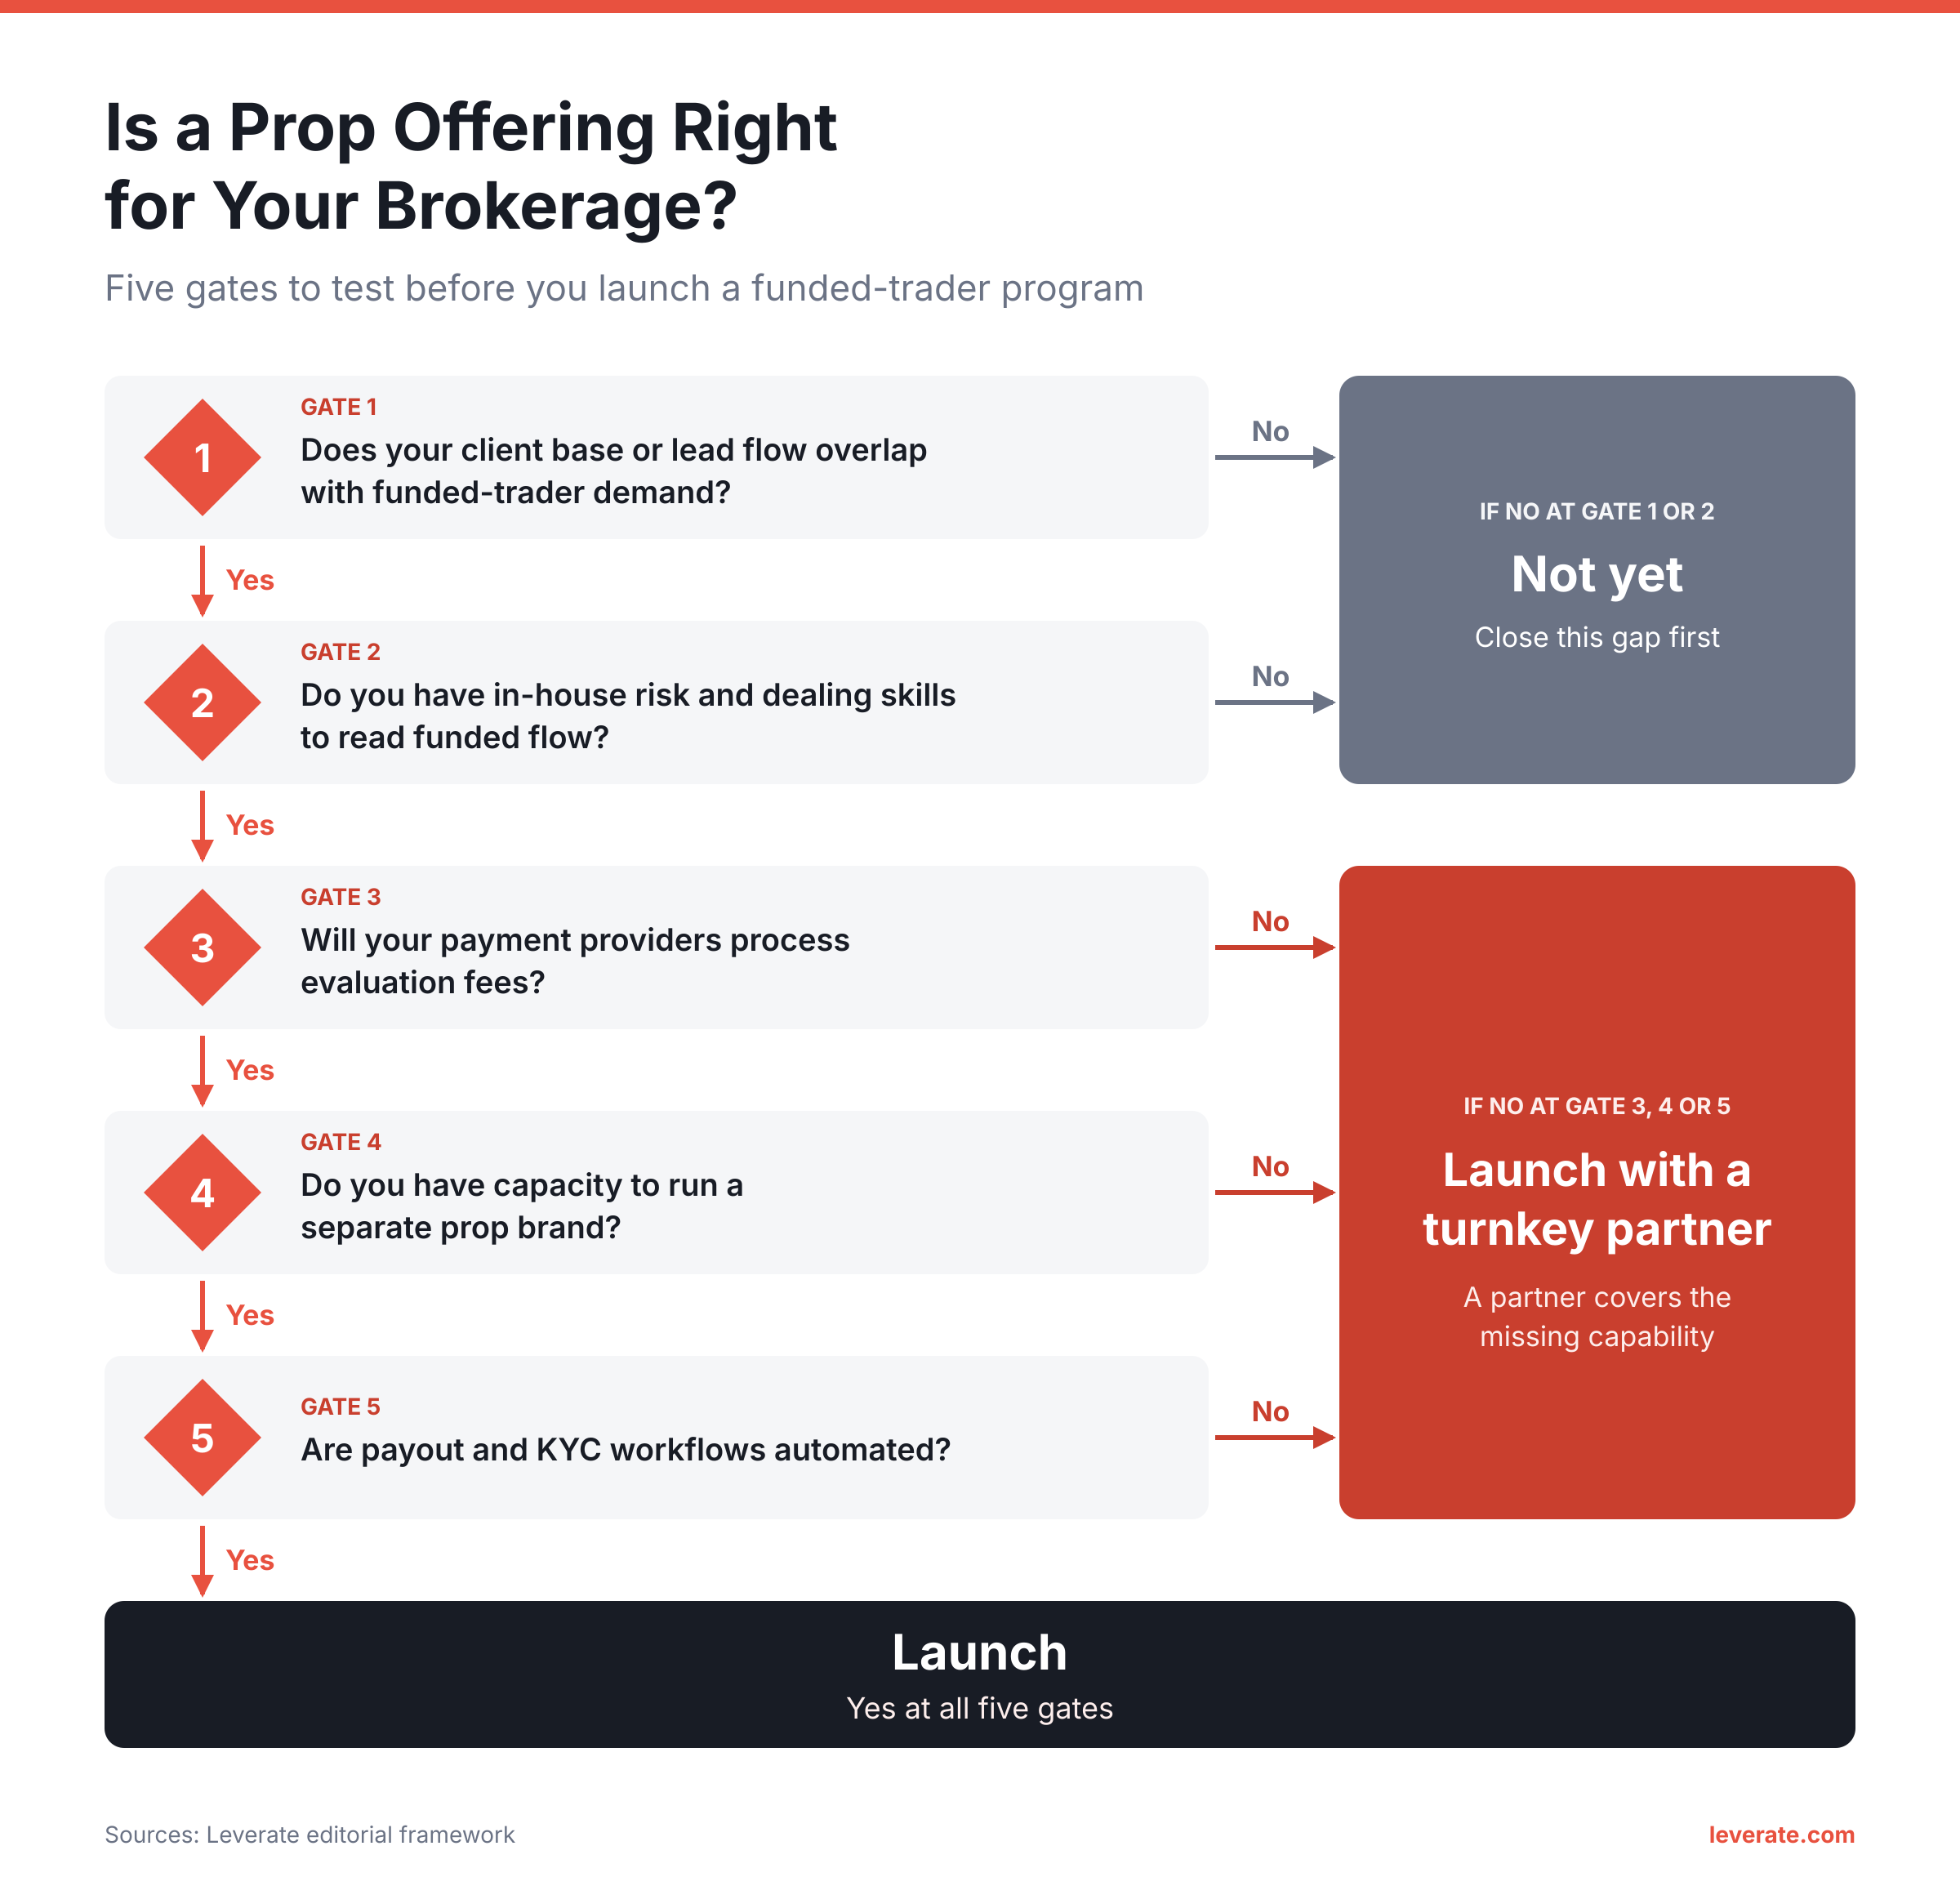
رُتبت البوابات حسب صعوبة معالجتها. تأتي ملاءمة العملاء ومهارات إدارة المخاطر أولاً لأنه لا يمكن شراء أي منهما بسرعة. فجمهور التداول الممول يميل إلى أن يكون أكثر نشاطاً وأكثر حساسية للأسعار من قاعدة عملاء CFD المعتادة، ويتعين على فريق التعامل قراءة التدفقات الممولة بطريقة مختلفة: رصد الحسابات المنسقة وتحديد المتداولين الذين يستحقون التوجيه إلى السوق الحقيقية.
تأتي بعد ذلك حلول الدفع والعلامة التجارية. فبعض مزودي الدفع الذين يعالجون الإيداعات دون تردد سيرفضون رسوم التقييم، لذا تأكد من القبول قبل بدء الإنفاق التسويقي. كما يُبقي كثير من الوسطاء خدمة التداول الممول على مسافة من علامتهم التجارية الرئيسية حتى لا يختلط وعدان مختلفان للعملاء.
الأتمتة هي البوابة الأخيرة والأسهل حلاً بالتكنولوجيا. فإذا كانت المدفوعات وإجراءات KYC لا تزال تعتمد على جداول بيانات يدوية، فإن الشريك الذي يقدم حلاً متكاملاً جاهزاً يسد هذه الفجوة أسرع من البناء الداخلي. والوسيط الذي يجتاز بوابتي ملاءمة العملاء والمخاطر لكنه يفتقر إلى الأدوات التشغيلية هو الحالة النموذجية للإطلاق مع شريك بدلاً من الانتظار.
الخلاصة
انتقل التداول الخاص من ميزانيات البنوك إلى نموذج قائم على الرسوم يتمتع الوسطاء بموقع مثالي لتشغيله. ولا تعتمد اقتصادياته على توقعات السوق بقدر ما تعتمد على تصميم القواعد، وضبط المدفوعات، واختيار ما يجب التحوط له. والشركات التي تتعامل مع هذه العناصر كنظام واحد، مع تدفق بيانات سلس بين المنصة ونظام CRM والسيولة، هي التي تستمر. إذا اجتازت شركة الوساطة الخاصة بك البوابات الخمس، فاستكشف حل Leverate المتكامل الجاهز لشركات التداول الممول واكتشف كيف تتلاءم البنية الكاملة مع خطة إطلاقك.
إخلاء مسؤولية: يستند هذا المحتوى إلى مصادر متعددة ويُقدَّم لأغراض تعليمية فقط، ولا يُشكّل نصيحة مالية أو قانونية أو استثمارية.