










البنية التحتية للوساطة المالية في عام 2026: أربعة ركائز تميز الرواد عن البقية
في عام 2026، لن يزدهر سوى الوسطاء وشركات التداول الخاصة التي تتقن فن البنية التحتية المصممة خصيصًا لهذا الغرض. يتطور السوق بوتيرة لا هوادة فيها، حيث تعيد الأتمتة والمنافسة العالمية ونماذج التفاعل الجديدة مع المتداولين تعريف ما يلزم لتكون رائدًا. إذا كنت ترغب في أن تتوسع عملياتك بسلاسة، وأن تتكيف مع المتطلبات سريعة التغير، وأن تضمن تجربة عملاء ممتازة باستمرار، فإن الركائز الأربع الموضحة في هذه المقالة لا تقبل الجدل. تابع القراءة لتتعرف ليس فقط على التغيرات الجارية، بل أيضًا على كيفية ضمان نمو مستدام في ظل المشهد سريع التغير.
تكمن المشكلة في أن غالبية الوسطاء ما زالوا يعملون على بنية تم تصميمها لعصر آخر. فقد تم تطوير هذه الأنظمة في وقت كان فيه الامتثال للمتطلبات التنظيمية أسهل، وكان المتداولون أقل خبرة، وكانت فكرة إدارة شركة تداول ذاتية إلى جانب شركة وساطة في العقود مقابل الفروقات تبدو غريبة. وقد انتهى ذلك العصر.
ما يلي ليس قائمة مرجعية بالمنتجات. إنه أساس للتفكير في المجالات التي تتزايد فيها التعقيدات التشغيلية، والأماكن التي تُتخذ فيها القرارات الحاسمة فعليًّا، وما يميز الشركات التي تنمو وتوسع نطاق أعمالها عن تلك التي تفشل.
المكون الأول: أتمتة الذكاء الاصطناعي - من العمليات التفاعلية إلى العمليات التنبؤية
كانت الموجة الأولى من أتمتة تقنيات التكنولوجيا المالية موجهة نحو التخلص من المهام اليدوية. أما الموجة الثانية، التي تشهدها الساحة حاليًا، فهي تهدف إلى التخلص من الحاجة إلى الأحكام البشرية عند اتخاذ القرارات ذات الأهمية المحدودة، وذلك لتوجيه الجهود نحو اتخاذ القرارات ذات الأهمية الكبيرة.
إن حجم هذا التغيير كبير للغاية. وفقًا لبيانات Grand View Research، قُدرت قيمة السوق العالمية لمنصات التداول التي تعتمد على الذكاء الاصطناعي بـ 11.23 مليار دولار في عام 2024، ووفقًا لتوقعات Statista، سيصل إلى 33.45 مليار دولار بحلول عام 2030، بمعدل نمو يبلغ 20% في الفترة من 2025 إلى 2030. والآثار العملية على شركات الوساطة ليست تنافسية فحسب، بل تشغيلية أيضًا. فالشركات التي لا تدمج الذكاء الاصطناعي في عملياتها التشغيلية الأساسية ستجد نفسها بشكل متزايد في وضع غير مواتٍ من الناحية الهيكلية مقارنةً بتلك التي تفعل ذلك.
هنا يكمن الفرق المهم بين الأتمتة الأساسية والأنظمة الذكية حقًّا. تعمل الأتمتة الأساسية على معالجة طلبات وثائق «اعرف عميلك» (KYC) وإرسال رسائل البريد الإلكتروني. أما الذكاء الاصطناعي الوكيل فيراقب سلوك المتداولين في آلاف الحسابات في آن واحد، ويكشف عن ظروف المخالفة قبل حدوثها، ويحدد التدفقات الضارة قبل أن تشكل خطرًا على رأس المال، ويقوم بتكييف عملية التسجيل في الوقت الفعلي بناءً على سلوك المستخدمين.
بالنسبة لشركات الوساطة في تداول العقود مقابل الفروقات (CFD)، يعني ذلك أن فرق إدارة المخاطر تتوقف عن إخماد الحرائق وتبدأ في وضع استراتيجية. فبدلاً من الاستجابة لحالات طلب تغطية الهامش، تكتشف الأنظمة تركز المخاطر في وقت مبكر، مما يتيح اتخاذ إجراءات مدروسة بدلاً من الإجراءات الطارئة.
أما بالنسبة لشركات التداول، فإن العواقب تكون أكثر خطورة. وتعتمد المشكلات الاقتصادية على قدرة الشركة على التمييز بين المزايا التجارية المشروعة واستغلال الثغرات في القواعد. فالقواعد الثابتة تخلق ثغرات ثابتة. أما الأنظمة التكيفية، التي تتعلم استنادًا إلى نماذج سلوكية لجميع المتداولين، فتخلق نموذجًا تشغيليًّا أكثر استدامةً بكثير.
كما أن هذا التحول يغير ما يتوقعه المتداولون من المنصات التي يستخدمونها. فقد أصبحت أدوات التداول الخوارزمي، التي كانت في السابق حكراً على الأقسام المؤسسية، الآن من التوقعات التي ينتظرها المتداولون الأفراد الجادون. الوسطاء القادرون على تقديم إمكانيات متكاملة للتداول الخوارزمي، وبناء الاستراتيجيات، واختبار الأداء التاريخي (backtesting)، والتنفيذ الآلي، وذلك في نفس البيئة التي يعمل فيها المتداولون بالفعل، يحتفظون بالجزء الأكبر من شريحة العملاء ذات العائد المرتفع، والتي كانت ستنتقل، لولا ذلك، إلى منصات متخصصة. هذا هو المجال الذي يكون فيه للحلول البنيوية تأثير مباشر على الإيرادات، وليس فقط على العمليات التشغيلية. ولهذا السبب بالذات، قامت شركة Leverate بدمج دعم التداول الخوارزمي مباشرةً في نظامها البيئي، مما يحافظ على بقاء المتداولين المتقدمين داخل بيئة الوسيط بدلاً من تركهم تحت رحمة أدوات منفصلة.
السؤال الأساسي الذي يواجه أي مشغل في عام 2026 لا يتمثل في ما إذا كان ينبغي تطبيق الأتمتة باستخدام الذكاء الاصطناعي، بل في تحديد الحلول التي تتحسن فعليًّا بفضل الأتمتة، وتلك التي لا تزال تتطلب الحكم البشري. الشركات التي تميز بين هذين الأمرين بشكل صحيح، تخلق حواجز تنافسية. أما تلك التي تطبق الأتمتة دون تمييز، فتخلق فئات جديدة من المخاطر التشغيلية.

المكون الثاني: قابلية التوسع العالمية - التكلفة الخفية للبنية التحتية المجزأة
التوسع أمر بسيط إذا تم التخطيط له، ومكلف إذا تم تنفيذه بشكل سيئ. ويكتشف ذلك بشكل مؤلم أكثر من غيرهم المشغلون الذين بنوا عمليات داخلية قوية واعتقدوا أن إضافة مناطق جغرافية جديدة هي في المقام الأول مشكلة تسويقية.
هذا ليس صحيحًا. نطاق العمليات في إطار التوسع العالمي، وطرق الدفع المُكيّفة محليًّا، وتحديد الأسعار وفقًا للعملة، وإجراءات «اعرف عميلك» (KYC) الملائمة لكل منطقة، ومتطلبات الامتثال التي تختلف ليس فقط حسب البلدان، بل أيضًا حسب الأدوات وأنواع العملاء، - كل ذلك يخلق تعقيدات إضافية لا تستطيع البنية التحتية المتفرقة التعامل معها بشكل جيد.
التبعات الملموسة هي فقدان فرص التحويل. المتداول الخاص من أمريكا اللاتينية، الذي يواجه مشكلة عدم دعم طريقة الدفع المفضلة لديه عند إتمام الطلب، أو عرض الأسعار بعملة غير عملته الأصلية، أو أن وثائق التسجيل مكتوبة بلغة لا يجيد قراءتها، سيغادر ببساطة. لن يجذب هذا المتداول أفضل حملة تسويقية؛ بل ستجذبه أفضل بنية تحتية.
ما يتطلبه التوسع العالمي فعليًّا هو القدرة على تخصيص التجربة المحلية، وبوابات الدفع، ومنطق التسعير، وهياكل المكالمات، والإفصاح عن المعلومات التنظيمية، دون الحاجة إلى إجراء «سبرينتات» هندسية لكل سوق جديد. يمكن للشركات التي حققت ذلك اختبار مناطق جديدة في غضون أيام قليلة، وليس أرباع سنوية، مما يغير جذريًا نظرتها إلى المخاطر الجغرافية. بين الشركات التي تستخدم بالفعل خطط المكالمات المُعَدَّة خصيصًا لكل منطقة، حيث يرى المتداولون الأسعار بعملتهم وخيارات الدفع المناسبة، يُلاحظ نموًا كبيرًا في معدل التحويل: يذكر بعض المشغلين أن معدل التحويل وفقًا لهذه الخطط في الأسواق المستهدفة أعلى بثلاث مرات مقارنة بالإعداد العالمي الموحد.
ومن المزايا الأقل وضوحًا كيفية تأثير هذه الإمكانية على جودة الشراكة. عندما يدرك الوسيط الممثل أو الفرع في منطقة جديدة أن عملاءه سيحظون بتجربة سلسة ومراعية للخصائص المحلية، فإن الحديث عن الشراكة ينتقل من السؤال «هل يمكنكم دعم سوقنا؟» إلى السؤال «ما مدى السرعة التي يمكننا بها التوسع؟».
المكون الثالث: البنية المحسّنة لشركة المزود - توليد تأثيرات من الدرجة الثانية والثالثة
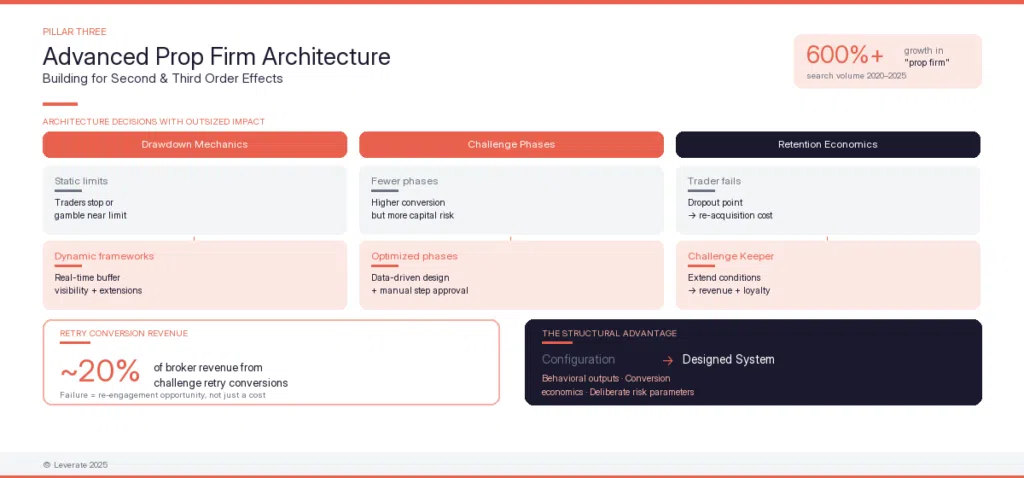
نمت تجارة شركات التداول الخاصة بوتيرة أسرع مما توقعه الكثيرون. ووفقًا لبيانات PropFirmApp الخاصة بالقطاع، ارتفع حجم البحث الشهري العالمي عن مصطلح «شركة التداول الخاصة» من 880 في يناير 2020 إلى ما يقرب من 50 ألف بحلول نهاية عام 2025، أي بنسبة تزيد عن 600٪، مما يعكس تحولًا جوهريًّا في طريقة تفكير المتداولين بشأن الوصول إلى رأس المال، وفقًا لموقع Investing.com. لكن النموذج القديم — المهام البسيطة المكونة من خطوتين ذات النتائج الثنائية «نجح/فشل» — أنتج جيلًا كاملًا من المتداولين الذين كانوا يفهمون تمامًا كيفية التعامل مع القواعد الثابتة. أما الشركات التي لا تزال تستخدم مجموعات قواعد ثابتة حصريًّا، فتتنافس على السعر، وهذا سباق يجب تجنبه.
من أجل الحفاظ على قدرتها التنافسية في السوق الحديثة سريعة التغير، من الأهمية بمكان أن تمتلك الشركات قدرات إدارة المخاطر التكيفية. وتعد القدرة على تحليل سلوك المتداولين وإدارته على نطاق الشركة عاملاً أساسياً لحماية رأس المال والحفاظ على الربحية.
تتمثل إحدى الطرق التي يمكن للشركات من خلالها تطوير قدراتها في مجال الإدارة التكيفية للمخاطر في دمج تقنيات الذكاء الاصطناعي (AI) والتعلم الآلي (ML) في أنظمتها التجارية. وستساعد هذه التقنيات المتطورة في تحديد الأنماط والاتجاهات في سلوك المتداولين، مما سيسمح بوضع استراتيجيات أكثر فعالية لإدارة المخاطر.
هناك جانب آخر مهم لتنمية القدرة على إدارة المخاطر بشكل تكيفي، وهو وجود فريق متنوع يتمتع بخبرات ووجهات نظر مختلفة. سيساعد هذا التنوع في الكشف عن المخاطر المحتملة التي قد لا تكون واضحة لجميع أعضاء الفريق، مما يقلل من احتمالية حدوث إغفالات مكلفة أو «نقاط عمياء» قد تؤثر على أنشطة الشركة ونتائج عملها.
يفكر المشغلون الذين يعملون على إنشاء أعمال تداول ذاتية موثوقة في عام 2026 في بنية التداول بنفس الطريقة التي يفكر بها المهندسون الماليون في تصميم المنتج: ما هي أنماط السلوك التي تحفزها هذه البنية، وهل هي أنماط السلوك التي تخلق قيمة طويلة الأجل لكل من الشركة والمتداول؟
فيما يلي بعض الأمثلة المحددة على كيفية تأثير الحلول المعمارية في إحداث نتائج هائلة:
آلية التراجع. غالبًا ما تؤدي الحدود اليومية الثابتة للخسائر إلى نتيجة عكسية: فالمتداولون الذين يقتربون من الحد الأقصى إما يتوقفون عن التداول تمامًا، مما يقلل من نشاطهم، أو يتحملون مخاطر مركزة إما للتعافي بسرعة أو للتعرض للفشل. آليات التراجع الديناميكي، التي توفر رؤية في الوقت الفعلي للهامش المتبقي وتتيح إمكانية التوسع المشروط، تغير سلوك المتداول بطريقة تعود بالفائدة على اقتصاد الشركة وتساهم في تطور المتداول.
تصميم مرحلة الاتصال. يؤدي عدد المراحل وشروط الانتقال ودرجة الإشراف اليدوي في كل مرحلة إلى إيجاد توازن بين المخاطر ومعدل التحويل، وهو أمر لم تقم معظم الشركات بتحسينه بشكل رسمي. عادةً ما يعني وجود عدد أكبر من المراحل جودة أعلى للمتداولين في مرحلة التراكم، ولكن مع معدل استبعاد أعلى. أما عدد المراحل الأقل فيحسن معدل التحويل، لكنه يزيد من مخاطر رأس المال. يعتمد الجواب الصحيح على الشركة والسوق المحددين، ويجب أن يستند إلى البيانات وليس إلى الافتراضات. الموافقة اليدوية على المراحل؛ أي إمكانية إيقاف المتداول عند مرحلة معينة لفحصه يدويًا قبل تخصيص رأس المال، تمنح الشركات أداة تحكم مهمة دون إعاقة عمل المتداول بشكل جوهري، شريطة أن يتم تنفيذها بشفافية.
اقتصاد الاحتفاظ بالعملاء. يُظهر معدل تحويل المكالمات المتكررة، الذي يمثل حوالي 20% من إيرادات الوسيط، أن فشل المكالمة ليس مجرد تكلفة. فإذا كانت البنية التنظيمية سليمة، فإن ذلك يمثل فرصة لإعادة جذب العميل. تذهب منصة «Challenge Keeper» من Leverate إلى أبعد من ذلك: عندما يقترب المتداول من الحد الأقصى لخسارته اليومية، تُعرض عليه فرصة تمديد شروط التحدي مقابل رسوم إضافية، وذلك في اللحظة بالذات التي تكون فيها رغبته في مواصلة التداول في ذروتها. ما كان سيصبح، في الحالة العكسية، لحظة إنهاء اللعبة، يتحول إلى حدث يدر دخلاً وإشارة على الولاء. وتكون المؤشرات الاقتصادية أعلى بكثير مما لو تم إعادة جذب المتداول نفسه عبر القنوات المدفوعة.
تتمتع الشركات التي تنظر إلى بنية مهمتها على أنها نظام مصمم، مع نتائج سلوكية متوقعة، ومؤشرات اقتصادية قابلة للقياس للتحول، ومعايير مخاطر مدروسة، بميزة هيكلية مقارنة بتلك التي تنظر إليها على أنها مشكلة تتعلق بالتكوين.

الركيزة الرابعة: نمو الشراكات - قناة اكتساب عملاء آخذة في التعزيز
تستمر تكلفة عمليات الاستحواذ المباشرة في قطاع الخدمات المالية في الارتفاع. وهذا ليس مجرد دورة اقتصادية، بل هو تحول هيكلي ناتج عن اشتداد المنافسة على نفس الجمهور عبر نفس القنوات.
تقوم الشركات التي أدركت ذلك قبل غيرها بإعادة هيكلة نماذج نموها استنادًا إلى شبكات تضم الوسطاء، والعلاقات الشراكية، وعمليات الاستحواذ القائمة على المجتمعات، وآليات الإحالة، وهي عناصر تتراكم بمرور الوقت ولا تتطلب تكاليف صيانة مستمرة.
من المهم هنا التمييز بين البنية التحتية للشركاء وبرامج الشركاء. برنامج الشركاء هو هيكل للعمولات وجدول بيانات إلكتروني. أما البنية التحتية للشراكة فهي نظام آلي وشفاف يتيح للشركاء تتبع نتائجهم الخاصة، وفهم إيراداتهم في الوقت الفعلي، والتأكد من أن العمولات ستُدفع بدقة وفي الوقت المناسب.
تحدد جودة البنية التحتية جودة الشراكة. فالمصرف الذي يضطر إلى إعداد التقارير يدويًّا والانتظار حتى تتم المطابقة، يكرس جهدًا أقل لجذب عملاء جدد. أما الوسيط الاستثماري الذي يتمتع برؤية فورية لمحفظته، ودفعات آلية، وتجربة سلسة حقًّا للعملاء الذين جذبهم، فسيعوض جهودهم بمرور الوقت.
وعلى وجه الخصوص، تمثل برامج الإحالة التي ينظمها المتداولون، بالنسبة لشركات التداول الخاصة، إحدى أفضل القنوات لجذب العملاء. فالمتداول المدعوم ماليًا الذي يحيل شخصًا من شبكته يقدم تقييمًا ضمنيًا؛ فهو يدرك متطلبات المهمة ويضع سمعته على المحك في التوصية. تستند برنامج «Refer & Earn» من Leverate إلى هذه الآلية: يحصل المتداولون على روابط إحالة شخصية، ولوحة تحكم تعرض أرباحهم في الوقت الفعلي، ومعالجة تلقائية للمكافآت، بينما تستفيد الشركات من تكاليف جذب العملاء التي تكون أقل بكثير من تلك الموجودة في القنوات المدفوعة، ومعدلات احتفاظ أعلى بكثير. ويتم تحقيق تأثير إضافي من خلال حقيقة أن الأشخاص الذين تمت إحالتهم بنجاح غالبًا ما يصبحون بدورهم مُحيلين.
تكمن الأهمية الاستراتيجية في أن نمو الشراكات يتطلب استثمارات في البنية التحتية قبل أن يدر أرباحًا. الشركات التي تعتبر ذلك مجرد وظيفة إضافية، عادةً ما تضع برامج لا تجذب شركاءً بالجودة المطلوبة لتحقيق أحجام مبيعات كبيرة. أما الشركات التي تنظر إلى الشراكة باعتبارها القناة الرئيسية وتستثمر فيها على النحو المناسب، فتخلق مزايا في التوزيع يصعب تكرارها بشكل متزايد.
نقطة التكامل: لماذا تترابط الأعمدة معًا
والسبب في أن هذه المجالات الأربعة تعمل كركائز أساسية، وليس كمبادرات مستقلة، هو أنها تتفاعل فيما بينها. تصبح أتمتة الذكاء الاصطناعي أكثر قيمة عندما تكون مجموعة البيانات التي تعمل عليها متسقة ضمن بنية تحتية موحدة، وليس مبعثرة بين مزودين مختلفين. وتصبح قابلية التوسع على نطاق عالمي قابلة للتحقيق عندما تكون بنية الاستدعاء قابلة للتكوين، وليس مبرمجة بشكل ثابت. ويصبح نمو الشركاء مستدامًا عندما لا يواجه المستخدمون أي صعوبات في تجربة العملاء التي يوجههم الشركاء إليها.
عادةً ما يكتشف المشغلون الذين يقتربون من عام 2026، سواء من خلال تحسين مجال واحد على حدة، أو تطوير الذكاء الاصطناعي مع وجود نظام دعم إداري مجزأ، أو التوسع العالمي باستخدام منطق مهام ثابت، أن المكاسب أقل مما مما كان متوقعًا، لأن القيود تنتقل إلى مكان آخر.
تتمثل منهجية Leverate في دمج جميع هذه المكونات في نظام بيئي واحد مترابط: منصة التداول، ونظام إدارة علاقات العملاء (CRM)، وبوابة الوسيط، والسيولة، والبنية التحتية للبيانات المصرفية، بحيث تمتد التحسينات في مجال ما لتشمل جميع المجالات الأخرى، بدلاً من أن تظل محصورة داخل كل مجال على حدة. وهذا التكامل بالذات هو ما يتيح للشركة إطلاق مشروع مخصص للسوق المحلية في سوق جديد، مع آلية موافقة آلية، يُمول من قبل المتداول أو الشريك الموصى به، ويتم تتبعه عبر لوحة الشركاء في الوقت الفعلي، دون أن يكون ذلك عبارة عن أربعة مشاريع منفصلة تتطلب أربع مفاوضات منفصلة مع الموردين.
السؤال الذي يجدر طرحه الآن هو: أي من هذه المجالات الأربعة يمثل القيد الأكثر صرامةً على أعمالكم؟ ففي هذا المجال بالذات ستحقق الاستثمارات المقبلة أكبر تأثير.
الأسئلة الشائعة
كيف يؤثر «تشالنج كيبر» على اقتصاد التحديات؟ يمكن لـ«تشالنج كيبر» أن يخلق فرصة لتحقيق الدخل في لحظة بلوغ التفاعل الأقصى لدى المتداولين، عندما يصلون إلى الحد الأقصى ويقررون ما إذا كان يستحق الاستمرار أم لا. من خلال عرض تمديد مشروط مقابل رسوم محددة، تحول الشركات ما كان سيصبح تحديًا فاشلًا إلى حدث يدر دخلًا إضافيًّا. يتم تحديد السعر لكل خطة على بوابة الوسيط، وتكمن الميزة الهيكلية في أن لحظات الانسحاب تصبح فرصًا لإعادة إشراك المتداولين، وليس مجرد خسارة.
ما الذي تتطلبه قابلية التوسع العالمية من الناحية التقنية؟ على الأقل: تكامل قابل للتخصيص لبوابات الدفع حسب المناطق، وعرض الخطط حسب العملة، وعمليات تسجيل مخصصة لكل منطقة، وإمكانية وضع قواعد الامتثال للسلطة القضائية دون الحاجة إلى تدخل المهندسين. ويتمثل الاختبار العملي في معرفة ما إذا كان من الممكن إطلاق سوق جديد في غضون أيام قليلة، وليس أشهر.
ما الذي يميز الذكاء الاصطناعي القائم على الوكلاء عن الأتمتة الأساسية في هذا السياق؟ تنفذ الأتمتة الأساسية قواعد محددة مسبقًا: إرسال رسالة عندما يحدث «X». أما الذكاء الاصطناعي الوكيل فيمكنه تحليل مجموعة كبيرة من البيانات المدخلة في وقت واحد، واكتشاف أنماط لا تتوافق مع القواعد المحددة مسبقًا، واتخاذ إجراءات متعددة الخطوات بناءً على هذه الاستنتاجات. في سياق التداول، يكمن الفرق بين نظام يُبلغ عن مخالفة معروفة، ونظام يكتشف أنماط المخاطر الناشئة قبل أن تتحقق شروط المخالفة.
كيف ينبغي للوسطاء تقييم بنيتهم التحتية الحالية من منظور هذه الركائز؟ تتمثل نقطة الانطلاق الأكثر فائدة في تحديد المجالات التي تتطلب حاليًا تدخلًا يدويًّا من قبل الإنسان للحفاظ على سير العمل بشكل طبيعي، ليس لمعالجة الاستثناءات، بل للعمليات الروتينية. كل حالة من هذا القبيل هي إشارة إلى أن الأتمتة لم تصل بعد إلى هذا المجال، ودليل على الأماكن التي يمكن فيها استخدام أدوات تحسين الأداء التشغيلي.
إخلاء المسؤولية:
يستند هذا المحتوى إلى مصادر عديدة ويُقدَّم لأغراض تعليمية بحتة. ولا يُعد نصيحة مالية أو قانونية أو استثمارية.





