يمكن لإضافة فئة أصول جديدة أن توسّع نشاط التداول وتحسّن الاحتفاظ بالعملاء وتجذب عملاء جددًا. لكن شعبية السوق وحدها لا تضمن جدوى تجارية قوية.
ينبغي أن يقارن قرار توسيع فئات الأصول لدى الوسيط بين العائد المتوقع وطلب العملاء والمخاطر التشغيلية. فقد يحقق سوق كبير عائدًا ضعيفًا على الاستثمار إذا كانت تكاليف الاستقطاب والامتثال والدعم مرتفعة. وقد تحقق فرصة أصغر أداءً أفضل حين تتلاءم مع قاعدة العملاء الحالية وتعمل على بنية تحتية قائمة بالفعل.
يساعد هذا الدليل شركة الوساطة متعددة الأصول على المقارنة بين العملات المشفرة وعقود CFD على الأسهم وعقود CFD على السلع وعقود CFD على المؤشرات. ويشير العائد على الاستثمار (ROI) هنا إلى العائد التجاري لشركة الوساطة فقط، وليس إلى أرباح المتداولين.
أبرز النقاط
- تعتمد أفضل فئة أصول على عملاء الوسيط ومناطقه وتراخيصه وبنيته التحتية الحالية.
- قد تجذب العملات المشفرة وعقود CFD على الأسهم شرائح جديدة من العملاء، لكنها تتطلب عادةً مبررات أقوى على صعيد الاستقطاب وإدارة المخاطر.
- غالبًا ما تتلاءم السلع والمؤشرات مع قاعدة عملاء الفوركس وعقود CFD الحالية بعقبات إطلاق أقل.
- يمكن لإعادة استخدام المنصة ونظام CRM والسيولة وأنظمة المخاطر نفسها أن يحسّن العائد المتوقع بشكل ملموس.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنكيفية تقييم الخيارات: العائد على الاستثمار والطلب والمخاطر
ينبغي للوسيط أن يقيّم كل خيار مرشح وفقًا لعملياته الخاصة بدلًا من الاعتماد على تصنيفات السوق العامة.
يتمثل أحد النماذج البسيطة في منح كل فئة أصول درجة من واحد إلى خمسة في ثلاثة مجالات:
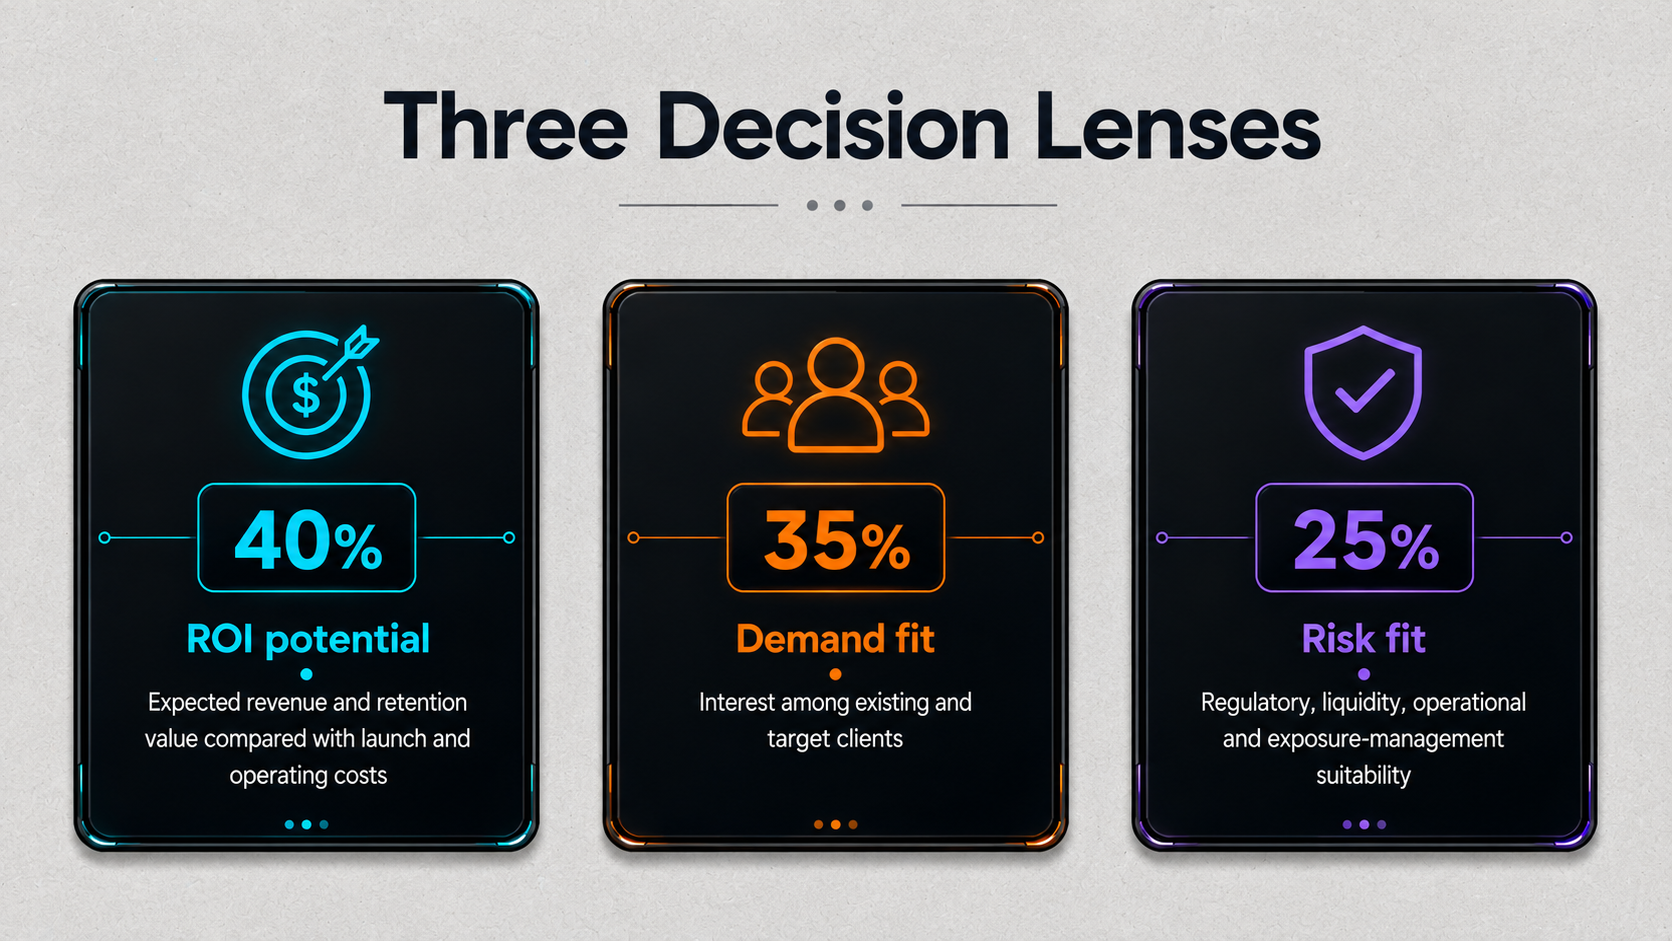
يمكن تعديل الأوزان. فالوسيط الذي يدخل سوقًا خاضعًا لتنظيم صارم قد يمنح وزنًا أكبر لملاءمة المخاطر. أما الوسيط الذي يمتلك ترخيصًا قويًا وفريق مخاطر راسخًا فقد يركز بدرجة أكبر على الطلب والإيرادات.
إمكانات العائد على الاستثمار
يبدأ العائد على الاستثمار من الدخل المتوقع، لكنه لا يمكن أن يتوقف عنده.
بحسب نموذج شركة الوساطة، قد تحقق فئة الأصول الجديدة إيرادات من خلال فروق الأسعار أو العمولات أو رسوم التمويل الليلي أو زيادة نشاط التداول الإجمالي. وقد تحسّن أيضًا الاحتفاظ بالعملاء من خلال تقليل الأسباب التي تدفع المتداولين إلى الاحتفاظ بحسابات على منصات منافسة.
ينبغي قياس هذه الفوائد مقابل:
- تكاليف السيولة وبيانات السوق
- تكاليف المنصة أو التكامل
- الإنفاق على التسويق والاستقطاب
- المراجعة القانونية ومراجعة الامتثال
- متطلبات الدعم الإضافية
- الأعباء المرتبطة بإدارة المخاطر
- الصيانة المستمرة للأدوات
قد تحقق فئة أصول ذات أحجام تداول مرتفعة عائدًا ضعيفًا على الاستثمار إذا اضطر الوسيط إلى بناء مسار استقطاب جديد وربط عدة أنظمة خارجية وتوظيف كوادر متخصصة لدعمها.
والعكس صحيح أيضًا. فقد تحقق فئة أصول ذات إمكانات إيرادات متوسطة عائدًا قويًا حين يستطيع الوسيط تقديمها لعملائه الحاليين بتكلفة إضافية منخفضة.
ملاءمة الطلب
ينبغي تقسيم الطلب إلى فئتين.
الأولى هي الطلب من قاعدة العملاء الحالية. هل يُبدي العملاء الحاليون اهتمامًا بهذه الأدوات بالفعل؟ هل تشير أنماط تداولهم إلى انتقال طبيعي إليها؟ فمتداولو الفوركس الذين يتابعون التضخم والبنوك المركزية والأحداث الجيوسياسية قد يكونون على دراية مسبقة بالذهب والنفط والمؤشرات الرئيسية.
أما الثانية فهي الطلب من شرائح جديدة. هل يمكن لفئة الأصول أن تساعد الوسيط على دخول شريحة يصعب عليه الوصول إليها حاليًا؟ قد تستهوي عقود CFD على العملات المشفرة العملاء المتمرسين في عالم العملات المشفرة. وقد تجذب عقود CFD على الأسهم أشخاصًا يتابعون شركات بعينها لكنهم يرغبون في التداول عبر منصة عقود CFD.
وتكتسب الملاءمة الإقليمية أهمية أيضًا. إذ يمكن أن يتفاوت اهتمام العملاء بالأسهم الأمريكية أو السلع أو العملات المشفرة تفاوتًا كبيرًا بين أسواق آسيا والمحيط الهادئ وأمريكا اللاتينية والشرق الأوسط وشمال أفريقيا وأوروبا. لذا ينبغي للوسيط أن يستخدم بياناته الخاصة عن العملاء المحتملين والإيداعات والتداول كلما أمكن، بدلًا من افتراض أن الاهتمام العالمي سيتحول إلى نشاط محلي.
ملاءمة المخاطر
تشمل ملاءمة المخاطر ما هو أبعد من تقلبات السوق.
ينبغي للوسيط أن يقيّم:
- ما إذا كانت فئة الأصول تتلاءم مع تراخيصه الحالية
- الولايات القضائية التي يمكنه تقديمها فيها قانونيًا
- القيود المطبقة على الرافعة المالية والتسويق
- جودة السيولة خلال فترات التقلب
- متطلبات التحوط وصافي الانكشاف
- الآثار المترتبة على AML وKYC
- قدرة فرق العمليات والدعم على إدارة المنتج
ينبغي أن تعكس الدرجة القدرات الفعلية للوسيط. فقد تحصل العملات المشفرة على درجة مرتفعة في ملاءمة المخاطر لدى وسيط يمتلك التراخيص المناسبة وضوابط AML راسخة وشركاء سيولة ذوي خبرة. بينما قد تحصل فئة الأصول نفسها على درجة متدنية لدى وسيط فوركس تقليدي يدخلها للمرة الأولى.
بعد تحديد الدرجات الثلاث، يمكن للوسيط حساب نتيجة مرجّحة:
درجة العائد على الاستثمار × 40% + درجة الطلب × 35% + درجة ملاءمة المخاطر × 25%
وتمثل النتيجة طريقة منظمة لكشف الافتراضات الضعيفة قبل الالتزام بأي أموال.
العملات المشفرة وعقود CFD على الأسهم: خيارات استقطاب شرائح جديدة
تبرز العملات المشفرة وعقود CFD على الأسهم لأنها قادرة على الوصول إلى عملاء خارج نطاق جمهور الفوركس التقليدي.
هذه الإمكانات قيّمة، لكن جذب جمهور جديد يكلف عادةً أكثر من بيع منتج إضافي لجمهور قائم.
عقود CFD على العملات المشفرة
بالنسبة إلى وسيط فوركس وعقود CFD تقليدي، يمكن للعملات المشفرة أن تتيح الوصول إلى شريحة من العملاء قد لا تستجيب بقوة للتسويق المرتكز على العملات.
فأسواق العملات المشفرة مألوفة لدى العملاء الذين يستخدمون بالفعل منصات التبادل والمحافظ الرقمية وخدمات الدفع الرقمي. ويمكن لإضافة عقود CFD على العملات المشفرة أن تتيح للوسيط خدمة هذا الجمهور دون أن يُطلب من العملاء امتلاك العملات الأساسية.
وقد توسّع العملات المشفرة أيضًا النشاط إلى ما بعد أقوى ساعات تداول الفوركس والأسهم والمؤشرات. غير أن الإتاحة الممتدة تفرض متطلبات تشغيلية خاصة بها. إذ يحتاج الوسيط إلى تسعير موثوق وشروط تداول واضحة وضوابط مخاطر تواصل العمل خلال فترات التقلب الحاد.
ينبغي أن تتضمن دراسة الجدوى:
- الطلب المتوقع من العملاء المتمرسين في العملات المشفرة
- تكلفة استقطاب هذا الجمهور
- أدوات العملات المشفرة المتاحة
- السيولة خلال فترات التقلب
- ضوابط الانكشاف والهامش
- متطلبات AML وKYC
- القيود المفروضة في كل ولاية قضائية مستهدفة
ويمكن للعملات المشفرة أيضًا أن تدعم جانب التمويل في شركة الوساطة. فخدمة CoinPayments من Leverate من بين بوابات الدفع التي يمكن للوسطاء استخدامها لدعم المعاملات في مختلف المناطق. ويمكن أن يضيف ذلك قناة دفع بالعملات المشفرة، مع أن الوسيط يظل ملزمًا بتطبيق إجراءات الامتثال والإجراءات التشغيلية الخاصة به.
لذلك تميل العملات المشفرة إلى الحصول على درجات جيدة في إمكانات استقطاب شرائح جديدة، لكن عائدها النهائي على الاستثمار يعتمد بشدة على الملاءمة التنظيمية وتكلفة دعم هذه الشريحة على النحو الصحيح.
عقود CFD على الأسهم
توفر عقود CFD على الأسهم مسارًا آخر للوصول إلى جمهور أوسع.
فالشركات الأساسية مألوفة بالفعل. وقد يتابع العملاء العلامات التجارية الكبرى في قطاعات التكنولوجيا أو البنوك أو الطاقة أو السلع الاستهلاكية حتى إن كان اهتمامهم بأزواج العملات محدودًا. وهذا يمنح الوسطاء محاور تسويقية أوضح وأحداثًا أكثر تكرارًا خاصة بالشركات يمكن بناء المحتوى والحملات حولها.
كما يمكن لـالأسهم أن تعمّق العرض متعدد الأصول من خلال تمكين العملاء من تداول أسهم شركات بعينها إلى جانب العملات والسلع والمؤشرات من حساب واحد.
في المقابل، يزداد تعقيد المنتج.
قد يحتاج الوسيط الذي يقدم عقود CFD على أسهم فردية إلى إدارة:
- قائمة أدوات أكبر بكثير
- تكاليف بيانات السوق
- جلسات تداول مختلفة
- إجراءات الشركات
- تعديلات توزيعات الأرباح
- السيولة الخاصة بكل رمز
- قواعد الرافعة المالية والتسويق الإقليمية
يمكن لتقديم تداول الأسهم على مدار 24/5 أن يعزز مبررات الطلب. وقد أعلنت Leverate عن إتاحة عقود CFD على الأسهم الأمريكية الكبرى على مدار 24/5 عبر Leverate Prime وSiRiX. وقد يكون ذلك مهمًا بشكل خاص للعملاء في منطقة آسيا والمحيط الهادئ وأمريكا اللاتينية والشرق الأوسط وشمال أفريقيا، الذين كانوا سيضطرون لولا ذلك إلى تداول الأسهم الأمريكية في ساعات محلية غير مناسبة.
لكن ذلك لا يجعل الأسهم الخيار الفائز تلقائيًا. إذ يظل على الوسيط تقدير عدد العملاء الذين سيستفيدون من الساعات الممتدة، وحجم التداول الذي قد يحققونه، وما إذا كانت متطلبات إدارة المنتج الإضافية مبررة.
يمكن للعملات المشفرة وعقود CFD على الأسهم أن تدعم كلتاهما توسيع قاعدة الجمهور. لكن لا ينبغي أن تحصلا على درجات مرتفعة إلا إذا امتلك الوسيط خطة موثوقة للوصول إلى هؤلاء العملاء الجدد وخدمتهم.
السلع والمؤشرات: خيارات منخفضة العقبات
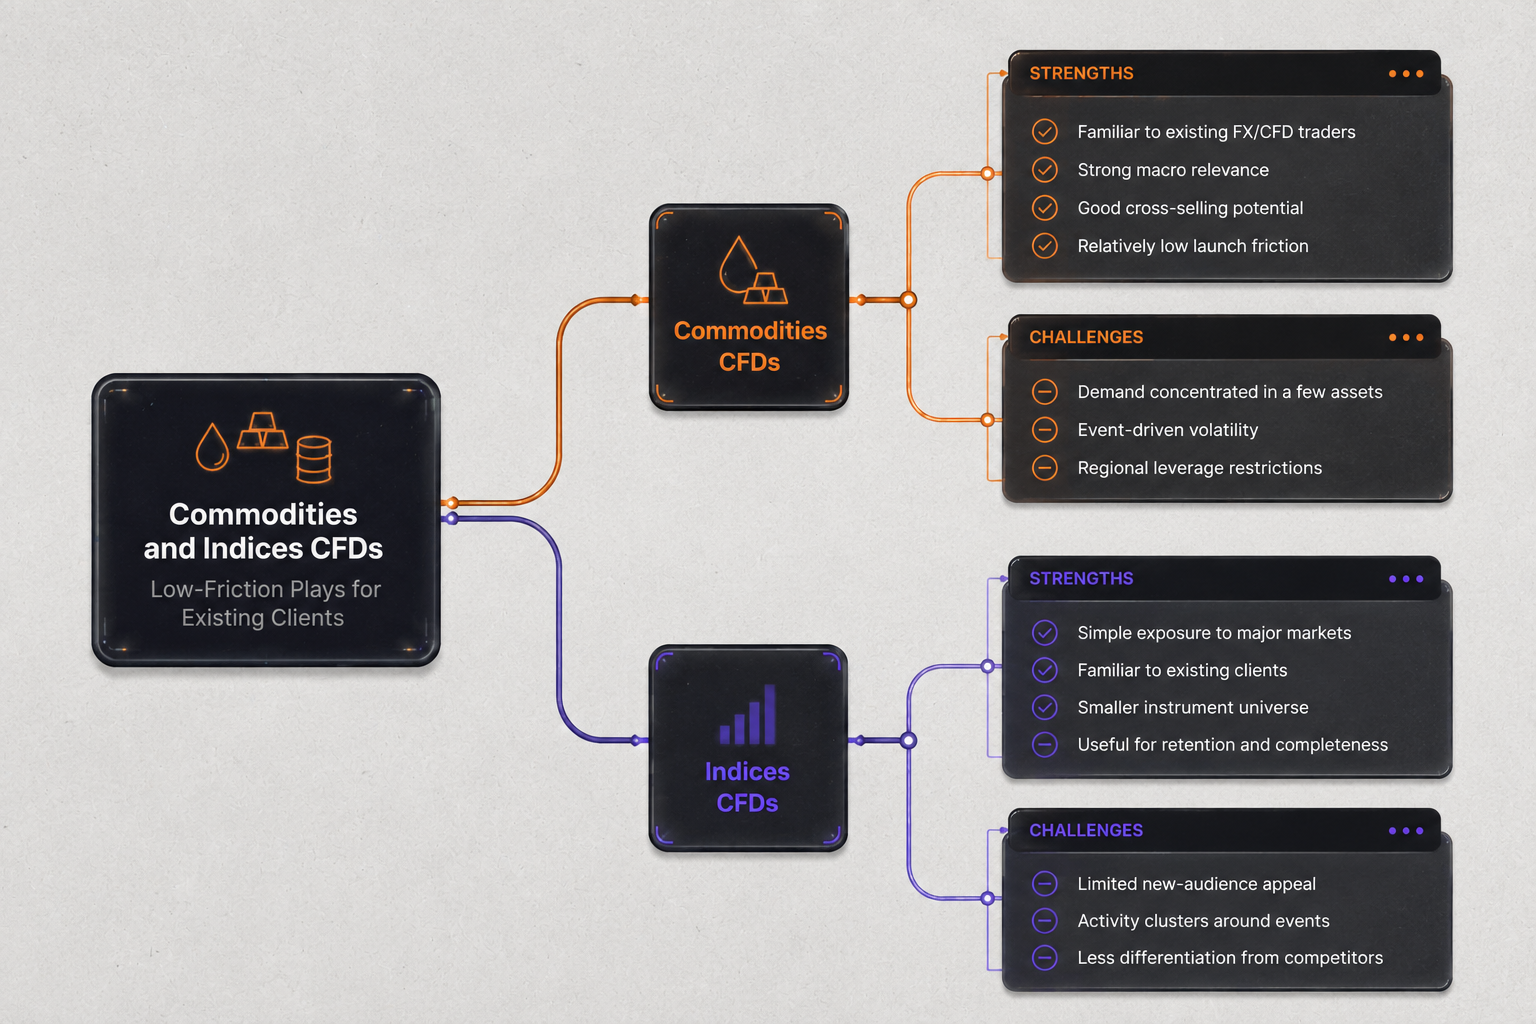
من غير المرجح أن تُحدث السلع والمؤشرات تحولًا في الجمهور المستهدف للوسيط. وتكمن ميزتها عادةً في تلاؤمها الأوثق مع قاعدة العملاء الحالية.
وبالنسبة إلى كثير من وسطاء الفوركس وعقود CFD، يمكن أن يحقق ذلك عائدًا أسرع وأكثر قابلية للتنبؤ.
عقود CFD على السلع
يقع الذهب والفضة والنفط والغاز الطبيعي بالفعل على مقربة من الموضوعات التي يتابعها كثير من متداولي الفوركس.
فأسعار الفائدة والتضخم وتحركات العملات واضطرابات الإمدادات والأحداث الجيوسياسية يمكن أن تؤثر في أسواق الفوركس والسلع على حد سواء. وهذا يجعل تقديم عقود CFD على السلع أسهل من خلال التعليقات السوقية والمحتوى التعليمي والتواصل الحالي مع العملاء.
وقد يتركز الطلب أيضًا على عدد محدود نسبيًا من الأدوات المعروفة. فلا يحتاج الوسيط بالضرورة إلى مئات المنتجات السلعية لبناء عرض موثوق.
ومع ذلك، فإن انخفاض عقبات الإطلاق لا يعني انخفاض المخاطر.
إذ يمكن لأسواق الطاقة والسلع الزراعية أن تتفاعل بحدة مع أحداث الإمدادات والطقس والتطورات الجيوسياسية والتغيرات في الطلب العالمي. وقد تنطوي أدوات السلع أيضًا على ساعات تداول وترتيبات تمديد عقود وظروف سيولة مختلفة.
ينبغي للوسيط أن يقيّم ما إذا كان فريق الدعم لديه قادرًا على شرح هذه الخصائص بوضوح، وما إذا كانت بنيته التحتية لإدارة المخاطر قادرة على إدارة الانكشاف خلال تحركات الأسعار المفاجئة.
وتفيد Leverate بأن بنيتها التحتية متعددة الأصول تدعم المعادن الثمينة والطاقة وفئات عقود CFD الرئيسية الأخرى، مع سيولة مركزية وأدوات لإدارة المخاطر.
بالنسبة إلى وسيط فوركس راسخ، قد تحصل السلع على درجات مرتفعة لأن المحتوى التعليمي للعملاء وقنوات الاستقطاب والبنية التحتية يمكن إعادة استخدامها في أغلب الأحيان.
عقود CFD على المؤشرات
توفر المؤشرات انكشافًا واسعًا على أسواق مثل الولايات المتحدة أو المملكة المتحدة أو ألمانيا أو اليابان من خلال عدد أقل من الأدوات مقارنةً بالأسهم الفردية.
وهي عمومًا سهلة الفهم لعملاء عقود CFD الحاليين. فبدلًا من تقييم شركة واحدة، يتداول العميل حركة مؤشر مرجعي أوسع للسوق.
ومن منظور الوسيط، يمكن للمؤشرات أن تعزز اكتمال تشكيلة المنتجات دون أن تفرض الحجم نفسه من الأدوات وأعباء إجراءات الشركات التي تفرضها الأسهم الفردية.
ويتمثل قيدها الرئيسي في توسيع قاعدة الجمهور.
فالوسيط الذي يخدم بالفعل متداولين نشطين في الفوركس وعقود CFD قد يجد طلبًا قويًا على المؤشرات، لكن إضافتها قد لا تجذب نوعًا جديدًا كليًا من العملاء. كما يُرجّح أن يقدم المنافسون المؤشرات الرئيسية نفسها، مما يحدّ من قيمتها كعنصر للتميز.
لذلك تستند دراسة الجدوى عادةً إلى:
- الاحتفاظ بالعملاء الحاليين
- زيادة النشاط عبر فئات الأصول المختلفة
- دعم عدد أكبر من أحداث السوق
- تقليل الأسباب التي تدفع العملاء إلى استخدام منصة أخرى
- توسيع تشكيلة المنتجات بتكلفة منخفضة نسبيًا
قد لا تحقق المؤشرات أعلى توقعات النمو الظاهرة. لكن انخفاض تكلفة إطلاقها وتلاؤمها الوثيق مع قاعدة العملاء الحالية يمكن أن يحققا مع ذلك عائدًا معدّلًا حسب المخاطر أفضل من توسع أكثر طموحًا.
وبالنسبة إلى الوسطاء الذين يديرون بالفعل عمليات فوركس ناضجة، غالبًا ما تكون المؤشرات والسلع الخطوات الأولى الأكثر عملية نحو شركة وساطة متعددة الأصول أوسع نطاقًا.
اتخاذ القرار: لماذا تغيّر إعادة استخدام البنية التحتية العائد على الاستثمار
يمكن لتكلفة البنية التحتية أن تغيّر الترتيب كليًا.
لنفترض أن عقود CFD على الأسهم تحظى بأقوى توقعات للطلب، لكنها تتطلب اتصالات جديدة ببيانات السوق وعمليات تشغيلية وموارد دعم جديدة. في حين قد تكون توقعات إيرادات السلع أصغر، لكن يمكن إطلاقها عبر أنظمة يستخدمها الوسيط بالفعل.
في هذه الحالة، قد تحقق السلع العائد الأفضل.
ينبغي للوسيط تحديد أجزاء العمليات الحالية التي يمكن إعادة استخدامها:
- منصة التداول
- نظام CRM وبوابة العملاء (Client Portal)
- اتصالات السيولة
- Broker Portal
- أنظمة الدفع
- مسارات عمل KYC وAML
- التقارير
- ضوابط المخاطر والانكشاف
- عمليات الدعم
تقدّم Leverate بنيتها التحتية لعقود CFD بوصفها بيئة مشتركة تشمل منصة التداول ونظام CRM والسيولة وإدارة المخاطر. وتعمل Broker Portal كمركز رئيسي للتداول والأداء والامتثال، بينما تغطي Leverate Prime الفئات الرئيسية بما فيها الفوركس والمؤشرات والعملات المشفرة والمعادن الثمينة والطاقة والأسهم.
وهذا يعني أن الوسطاء لا يحتاجون بالضرورة إلى أنظمة أساسية منفصلة لكل فئة أصول. وتفيد Leverate بأن الفئات المدعومة يمكن إدارتها من خلال المنصة الحالية وBroker Portal، مع أن وقت التفعيل ومتطلباته تعتمد على اتفاقية الوسيط وإعداداته وتراخيصه ووثائقه.
قد تبدو مقارنة استرشادية على النحو التالي:
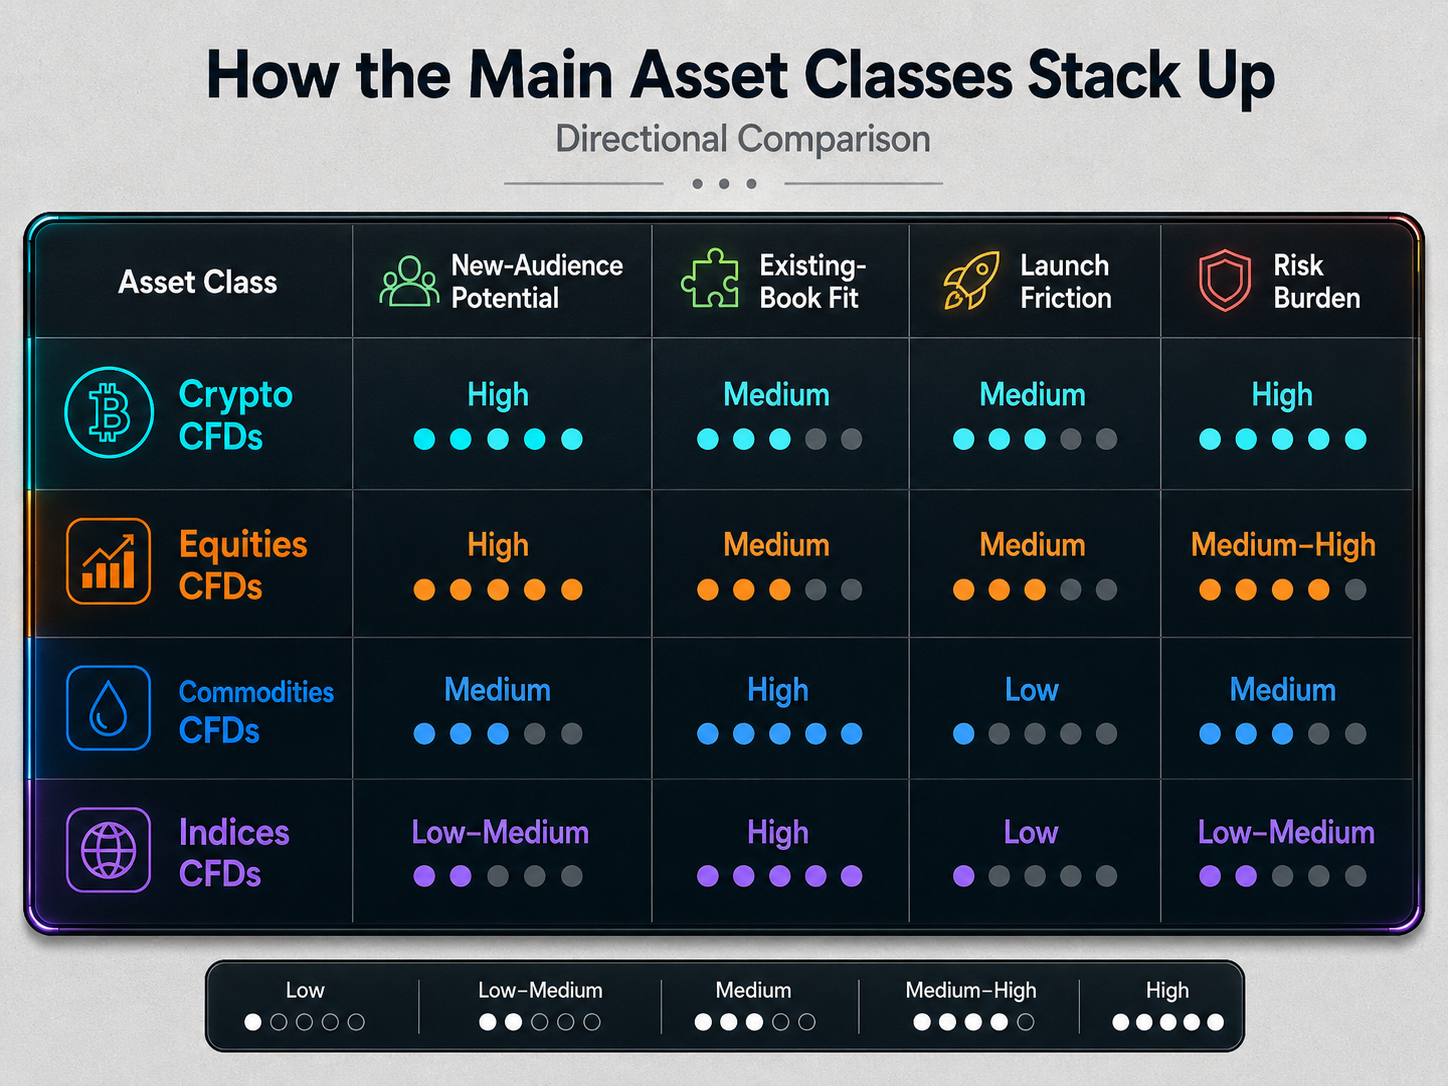
هذه افتراضات أولية، وليست درجات عامة تنطبق على الجميع.
فقد يصنّف وسيط يركز على العملات المشفرة هذه الفئة على أنها منخفضة العقبات ومنخفضة المخاطر معًا لأن الخبرة اللازمة متوفرة لديه بالفعل. بينما قد يصل وسيط فوركس محدود الخبرة في العملات المشفرة إلى الاستنتاج المعاكس.
وينبغي أيضًا اختبار القرار النهائي في ضوء عدة سيناريوهات:
- ماذا يحدث إذا جاء حجم التداول أقل من التوقعات بنسبة 30%؟
- ماذا لو كانت تكاليف الإطلاق أعلى من المتوقع؟
- ما حجم الإيرادات المتأتية من العملاء الحاليين مقارنةً بالاستقطاب الجديد؟
- ما التغييرات التنظيمية التي قد تُضعف دراسة الجدوى؟
- هل يمكن لفئة الأصول أن تبرر نفسها دون افتراضات نمو متفائلة؟
ينبغي أن يصمد القرار السليم أمام التوقعات المتحفظة.
خلاصة القول
لا توجد فئة أصول واحدة تحقق أفضل عائد على الاستثمار لكل وسيط.
قد تكون العملات المشفرة وعقود CFD على الأسهم الخيارين الأفضل للشركات الساعية إلى استقطاب شرائح جديدة وتوسيع ساعات التداول وتعزيز تميز منتجاتها. بينما قد تناسب السلع والمؤشرات الوسطاء الذين يركزون على الاحتفاظ بالعملاء والبيع المتقاطع والتوسع بعقبات أقل.
ينبغي أن يُسهم حجم السوق في توجيه القرار، لكن لا ينبغي أن يكون هو من يحسمه.
ففئة الأصول المناسبة هي تلك التي تحقق أقوى عائد تجاري بعد مراعاة الطلب وتكاليف الإطلاق والجهد التشغيلي والملاءمة التنظيمية مجتمعة. وحين يستطيع الوسيط إعادة استخدام منصته الحالية ونظام CRM والسيولة والبنية التحتية لإدارة المخاطر، فقد تكون ميزة التكلفة هذه أهم من أي سوق يحظى حاليًا بأكبر قدر من الاهتمام.
**إخلاء المسؤولية:
**يستند هذا المحتوى إلى مصادر متعددة ويُقدَّم لأغراض تعليمية فقط. ولا يُعدّ نصيحة مالية أو قانونية أو استثمارية.