Несколько миллисекунд — это не абстрактное понятие в брокерской деятельности. Это разница между исполнением сделки по цене, на которую рассчитывал клиент, и исполнением по менее выгодной цене — разница, которая при обработке тысяч ордеров в день приводит к значительным финансовым и репутационным издержкам. Скорость исполнения влияет на доходы брокера способами, которые зачастую не отражаются в стандартной отчетности, но проявляются в поведении клиентов, объемах жалоб и торговых моделях счетов с высоким объемом средств.
Большинство брокеров понимают суть явления проскальзывания. Однако лишь немногие из них систематически проанализировали, в каких именно частях своей инфраструктуры возникает задержка, какие сегменты клиентов наиболее чувствительны к ней и какова фактическая стоимость бездействия в течение квартала. В данной статье каждый из этих факторов рассматривается с операционной точки зрения.
Как скорость исполнения ордеров влияет на доходы брокера?
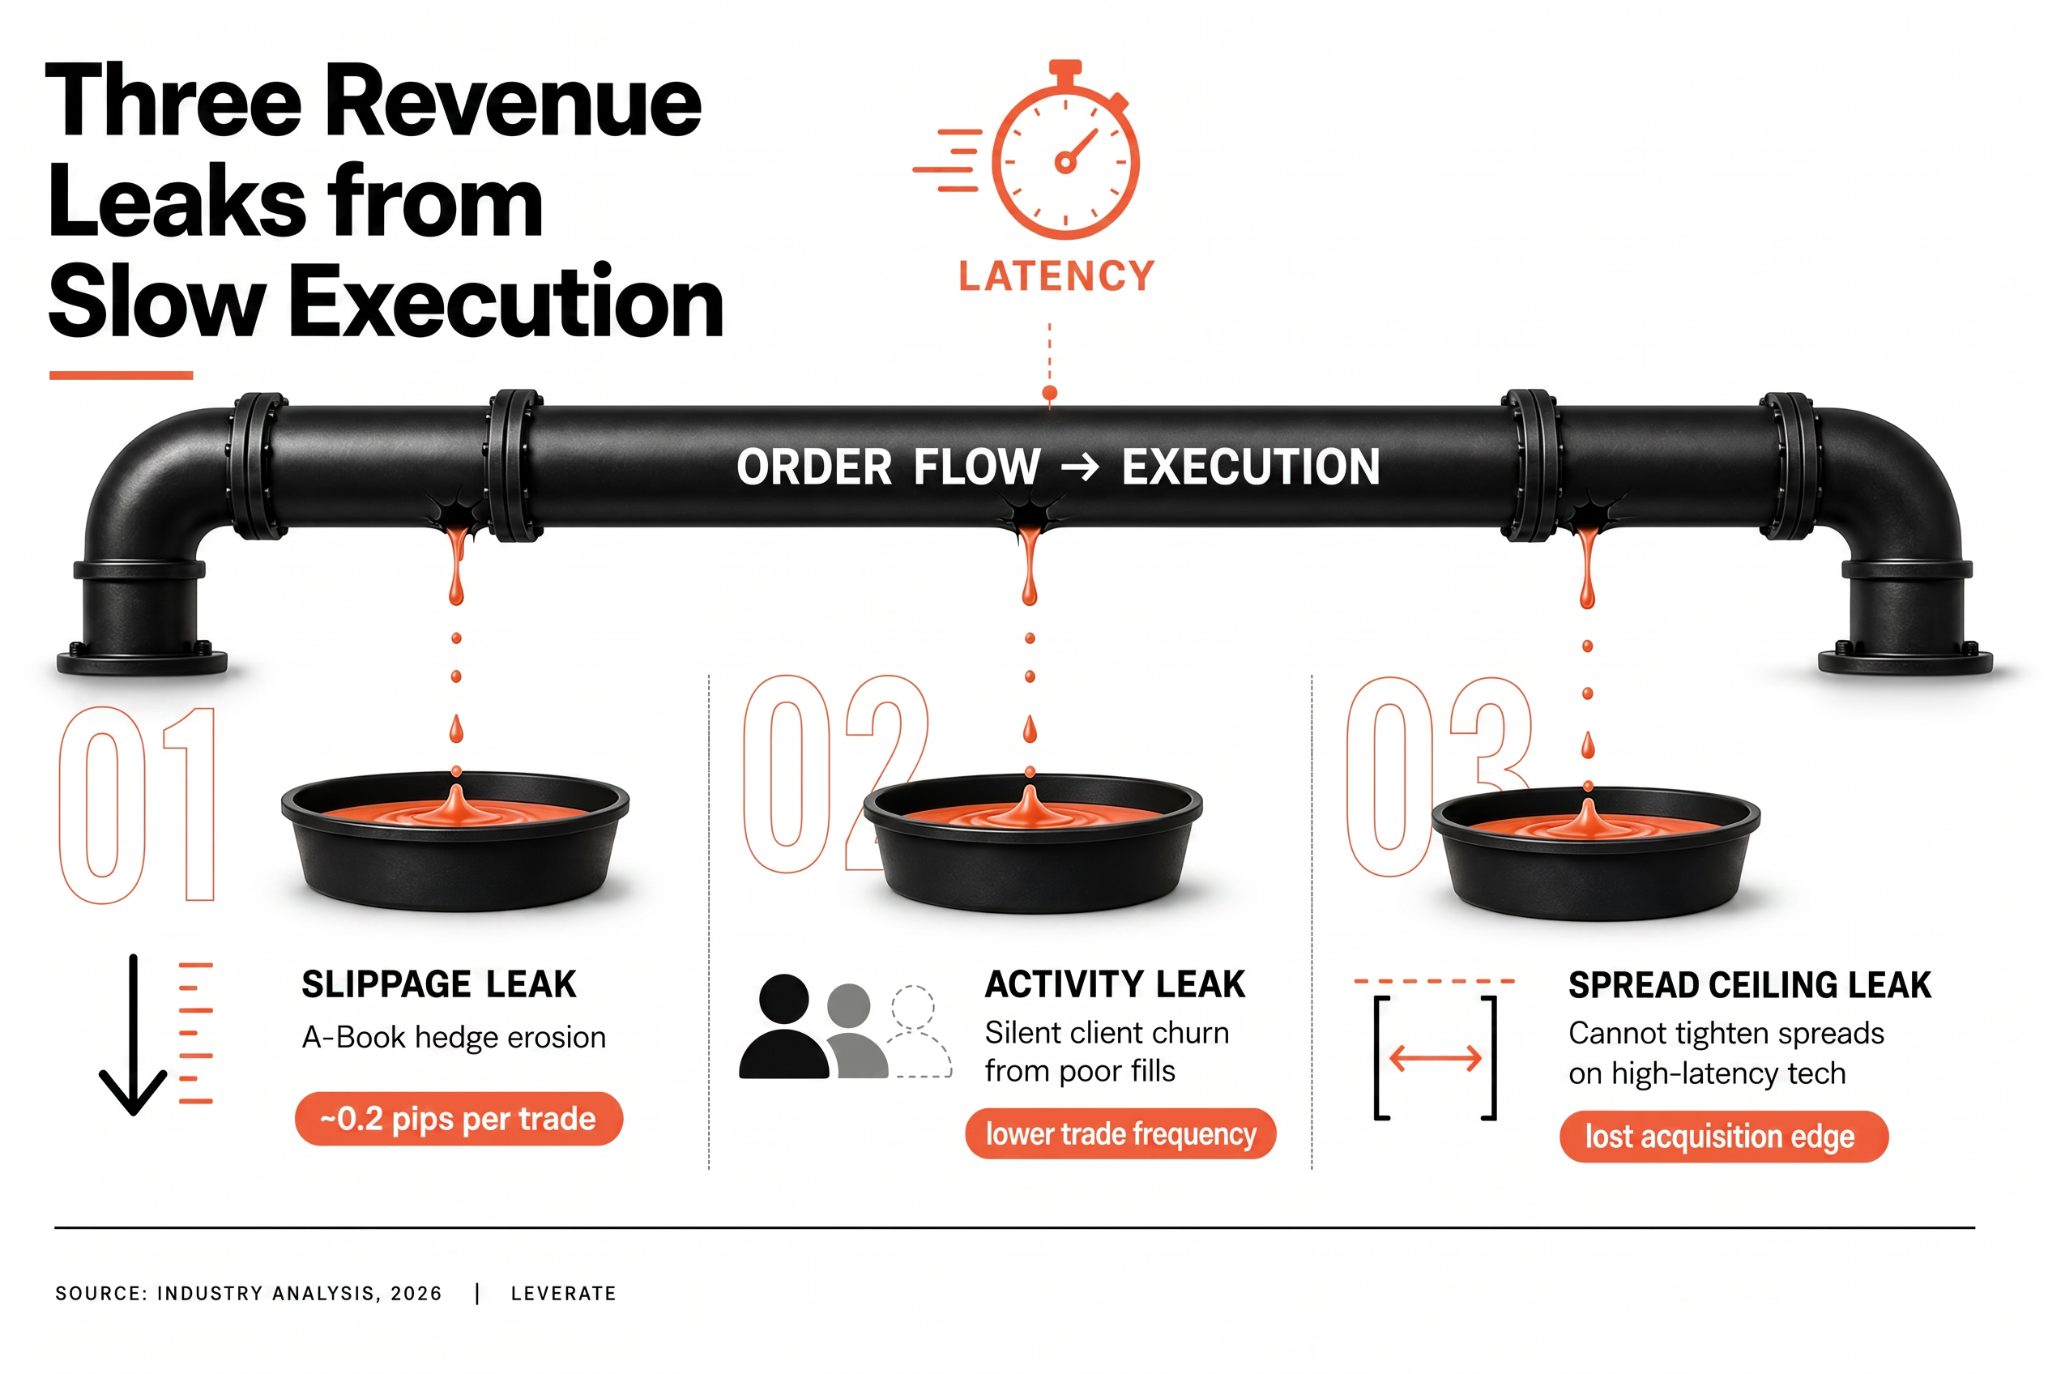
Скорость исполнения влияет на доходы брокера по трем основным каналам. Первый — это затраты, связанные со слайпажем: когда сделка исполняется по цене, отличной от запрошенной, брокер может покрыть эту разницу в зависимости от модели книги заказов. Для брокеров, работающих по модели A-book, проскальзывание, возникающее на стороне поставщика ликвидности, может снизить маржу спреда, получаемую за счёт клиентов. Для брокеров, работающих по модели B-book или гибридной модели, проскальзывание при сделках хеджирования напрямую влияет на затраты, связанные с управлением удерживаемым риском.
Второй фактор — поведение клиентов. Трейдеры, сталкивающиеся с постоянными задержками исполнения ордеров или низким качеством исполнения, как правило, сокращают частоту торговли или переходят на другие платформы. Этот эффект не всегда отражается в стандартных показателях оттока клиентов, поскольку клиентский счет может оставаться открытым, в то время как активность постепенно снижается. Среди активных трейдеров, осуществляющих высокочастотные сделки, качество исполнения является одним из наиболее тщательно отслеживаемых показателей, и длительное несоответствие ожиданиям приводит к утрате интереса быстрее, чем предполагают многие брокеры.
Третьим фактором является способность брокера предлагать конкурентоспособные спреды. Платформа, обеспечивающая стабильно быстрое и точное исполнение ордеров, может предлагать более узкие спреды по инструментам с высоким объемом торгов без риска снижения качества исполнения, который мог бы возникнуть на платформе с более высокой задержкой. Это имеет важное значение для привлечения клиентов в тех сегментах, где трейдеры перед внесением депозита активно сравнивают качество спредов на разных платформах.
Масштабируйте свой брокерский бизнес уже сегодня!
CRM и клиентский портал, торговая платформа, MT4 и MT5: всё создано для Вас.
МасштабироватьсяЧто такое проскальзывание в торговле?
Проскальзывание — это разница между ценой, по которой был размещен ордер, и ценой, по которой он был исполнен. Оно возникает, когда рыночная цена изменяется в промежутке времени между моментом подачи ордера и моментом его поступления на площадку исполнения. На быстро меняющихся рынках даже задержка в 10–20 миллисекунд может привести к заметному проскальзыванию при сделках с большой номинальной стоимостью.
С точки зрения клиента проскальзывание может быть положительным или отрицательным. Положительное проскальзывание имеет место, когда цена исполнения оказывается более выгодной, чем запрошенная, что происходит в случае благоприятного движения рынка в промежутке между подачей ордера и его исполнением. Отрицательный проскальзывание, о котором чаще всего говорят, возникает, когда цена исполнения хуже запрошенной. Для брокера направление проскальзывания по-разному влияет на затраты по управлению книгой заказов в зависимости от модели работы.
С практической точки зрения проскальзывание наиболее заметно в трёх случаях: при событиях на рынке, сопровождающихся высокой волатильностью, таких как заявления центральных банков или публикация важных экономических данных; в периоды низкой ликвидности, например, в ранние утренние часы или в конце торгового дня при работе с определёнными инструментами; а также в инфраструктурных средах, где путь исполнения включает несколько промежуточных звеньев или устаревшие компоненты, которые увеличивают время обработки на каждом этапе.
Как проскальзывание влияет на прибыльность брокера?
Прямые затраты брокера, связанные со слайпом, зависят от структуры книги заказов и от того, как платформа обрабатывает частичное исполнение и повторные котировки. Брокер, работающий по модели «A-book», который стабильно обеспечивает исполнение по ценам, превосходящим запрошенные, передает большую часть выгоды клиенту, тем самым способствуя улучшению показателей качества исполнения, однако это не приводит к непосредственному увеличению маржи брокера. Слиппаж становится прямыми затратами именно на этапе хеджирования: если брокер покрывает свои позиции по «B-book» у поставщика ликвидности, и хеджирование осуществляется с отрицательным слиппажем, то затраты, связанные с этой разницей, списываются с баланса брокера.
При больших объёмах даже небольшие средние показатели проскальзывания приводят к значительному накоплению убытков. Брокер, обрабатывающий 10 000 сделок в A-book ежедневно со средним отрицательным проскальзыванием в 0,2 пункта по валютным парам, несет расходы, которые, в зависимости от номинальных объемов, могут привести к существенному сокращению ежедневной операционной маржи. Аналогичный расчёт применим к затратам, связанным с повторным котированием, когда сделки отклоняются и повторно подаются из-за того, что котировка, указанная при подаче заявки, на момент исполнения уже была недоступна.
Согласно отчету за 2026 год об инфраструктуре розничной торговли, проанализированному FX News Group, брокеры, использующие устаревшую инфраструктуру исполнения ордеров, отмечают более высокие средние показатели проскальзывания и более частую практику повторного котирования по сравнению с брокерами, работающими на платформах последнего поколения, причем разрыв в затратах увеличивается в периоды высокой волатильности на рынке.
Источник: FX News Group, 2026 г.
| Проблема с выполнением | Влияние на прямые затраты | Риск, связанный с косвенными доходами |
|---|---|---|
| Отрицательный проскальзывание при хеджировании | Прямой вычет из маржи | Низкий |
| Перерасчет котировок при исполнении клиентских ордеров | Накладные расходы на обработку | Высокий: риск оттока клиентов |
| Отсроченное исполнение стоп-аута | Риск возникновения отрицательного сальдо | Уровень: риск несоблюдения нормативных требований |
| Задержка отклика LP | Более широкие эффективные спреды | Уровень: снижение конкурентоспособности |
Что является причиной задержек при исполнении торговых операций?
Задержки при исполнении возникают на различных этапах жизненного цикла сделки, и для определения того, какой именно компонент вызывает задержку, требуются систематические измерения, а не предположения. Наиболее распространённые источники задержек можно разделить на три категории: сетевая задержка между торговой платформой и сервером исполнения, задержка обработки внутри собственных систем брокера и время отклика поставщика ликвидности.
Задержка в сети зависит от физического расстояния и архитектуры сети. Торговая платформа, размещённая в центре обработки данных, географически удалённом от поставщиков ликвидности брокера, приводит к неизбежным задержкам при передаче данных в обоих направлениях, которые усугубляются при больших объёмах ордеров. Колокация, при которой инфраструктура исполнения ордеров брокера размещается в том же центре обработки данных, что и основной поставщик ликвидности, является наиболее прямым способом снижения задержек данной категории.
Задержки обработки в собственных системах брокера зачастую возникают из-за устаревших компонентов, систем управления ордерами, которые не были рассчитаны на объемы торговли текущего поколения, либо из-за уровней интеграции между торговой платформой и бэк-офисными системами, которые добавляют дополнительные этапы обработки в процесс исполнения. Эти задержки, как правило, легче устранить, чем сетевую задержку, поскольку они находятся под контролем брокера, однако для их точного выявления требуется проведение технического аудита.
Время отклика поставщика ликвидности является внешним фактором, на который брокеры могут влиять посредством выбора поставщика и архитектуры агрегации. Использование единственного поставщика ликвидности без резервного переключения создает зависимость, которая в периоды высокой рыночной активности становится фактором риска, связанного с задержками. Агрегирование нескольких поставщиков и маршрутизация ордеров на основе показателей цены и качества исполнения в режиме реального времени позволяют снизить этот риск, хотя сам уровень агрегирования вносит дополнительные затраты на задержку обработки, которые необходимо учитывать.
Как брокеры повышают эффективность исполнения ордеров?
Для повышения производительности исполнения, как правило, требуется одновременное принятие мер на уровнях инфраструктуры, конфигурации и мониторинга. Усовершенствования инфраструктуры направлены на устранение основных источников задержек: размещение оборудования в одном центре обработки данных, оптимизация сетевых маршрутов и модернизация устаревших компонентов. Усовершенствования конфигурации касаются способов управления ордерами на торговой платформе, включая настройки «fill-or-kill» и «fill-at-best», правила обработки частичного исполнения ордеров, а также параметры, используемые при принятии решений о повторном котировании. Усовершенствования в области мониторинга обеспечивают устойчивость двух других направлений: без последовательного измерения качества исполнения по всем инструментам, торговым сессиям и сегментам клиентов невозможно определить, где происходит ухудшение показателей или дали ли усовершенствования ожидаемый эффект.
Премиум-торговая платформа Leverate разработана с учетом того, что производительность исполнения ордеров является одним из основных операционных требований. Инфраструктура платформы поддерживает развертывание в режиме колокации, подключается к Leverate Prime Liquidity с возможностью настройки агрегации и обеспечивает отчетность по качеству исполнения ордеров через брокерский портал. Для брокеров, у которых скорость исполнения сделок влияет на доходы таким образом, что существующая инфраструктура не способна адекватно решать эту проблему, экосистема решений Leverate для MT4/5 служит технической основой для улучшения ситуации.
**Отказ от ответственности:
**Этот контент основан на многочисленных источниках и предоставляется исключительно в образовательных целях. Он не является финансовым, юридическим или инвестиционным советом.