Quelques millisecondes ne constituent pas un concept abstrait dans le cadre des opérations de courtage. C’est la différence entre l’exécution d’une transaction au prix escompté par le client et son exécution à un prix moins avantageux, une différence qui, multipliée par des milliers d’ordres par jour, se traduit par un coût financier et réputationnel non négligeable. La vitesse d’exécution a un impact sur le chiffre d’affaires des courtiers qui, bien que souvent invisible dans les rapports standard, se manifeste dans le comportement des clients, le volume des réclamations et les habitudes de trading des comptes à forte valeur ajoutée.
La plupart des courtiers comprennent le concept de slippage. Ils sont toutefois moins nombreux à avoir systématiquement identifié, au sein de leur infrastructure, d’où provient la latence, quels segments de clientèle y sont les plus sensibles et quel est le coût réel de l’inaction sur un trimestre. Cet article examine chacun de ces facteurs d’un point de vue opérationnel.
Dans quelle mesure la vitesse d’exécution influe-t-elle sur le chiffre d’affaires des courtiers ?
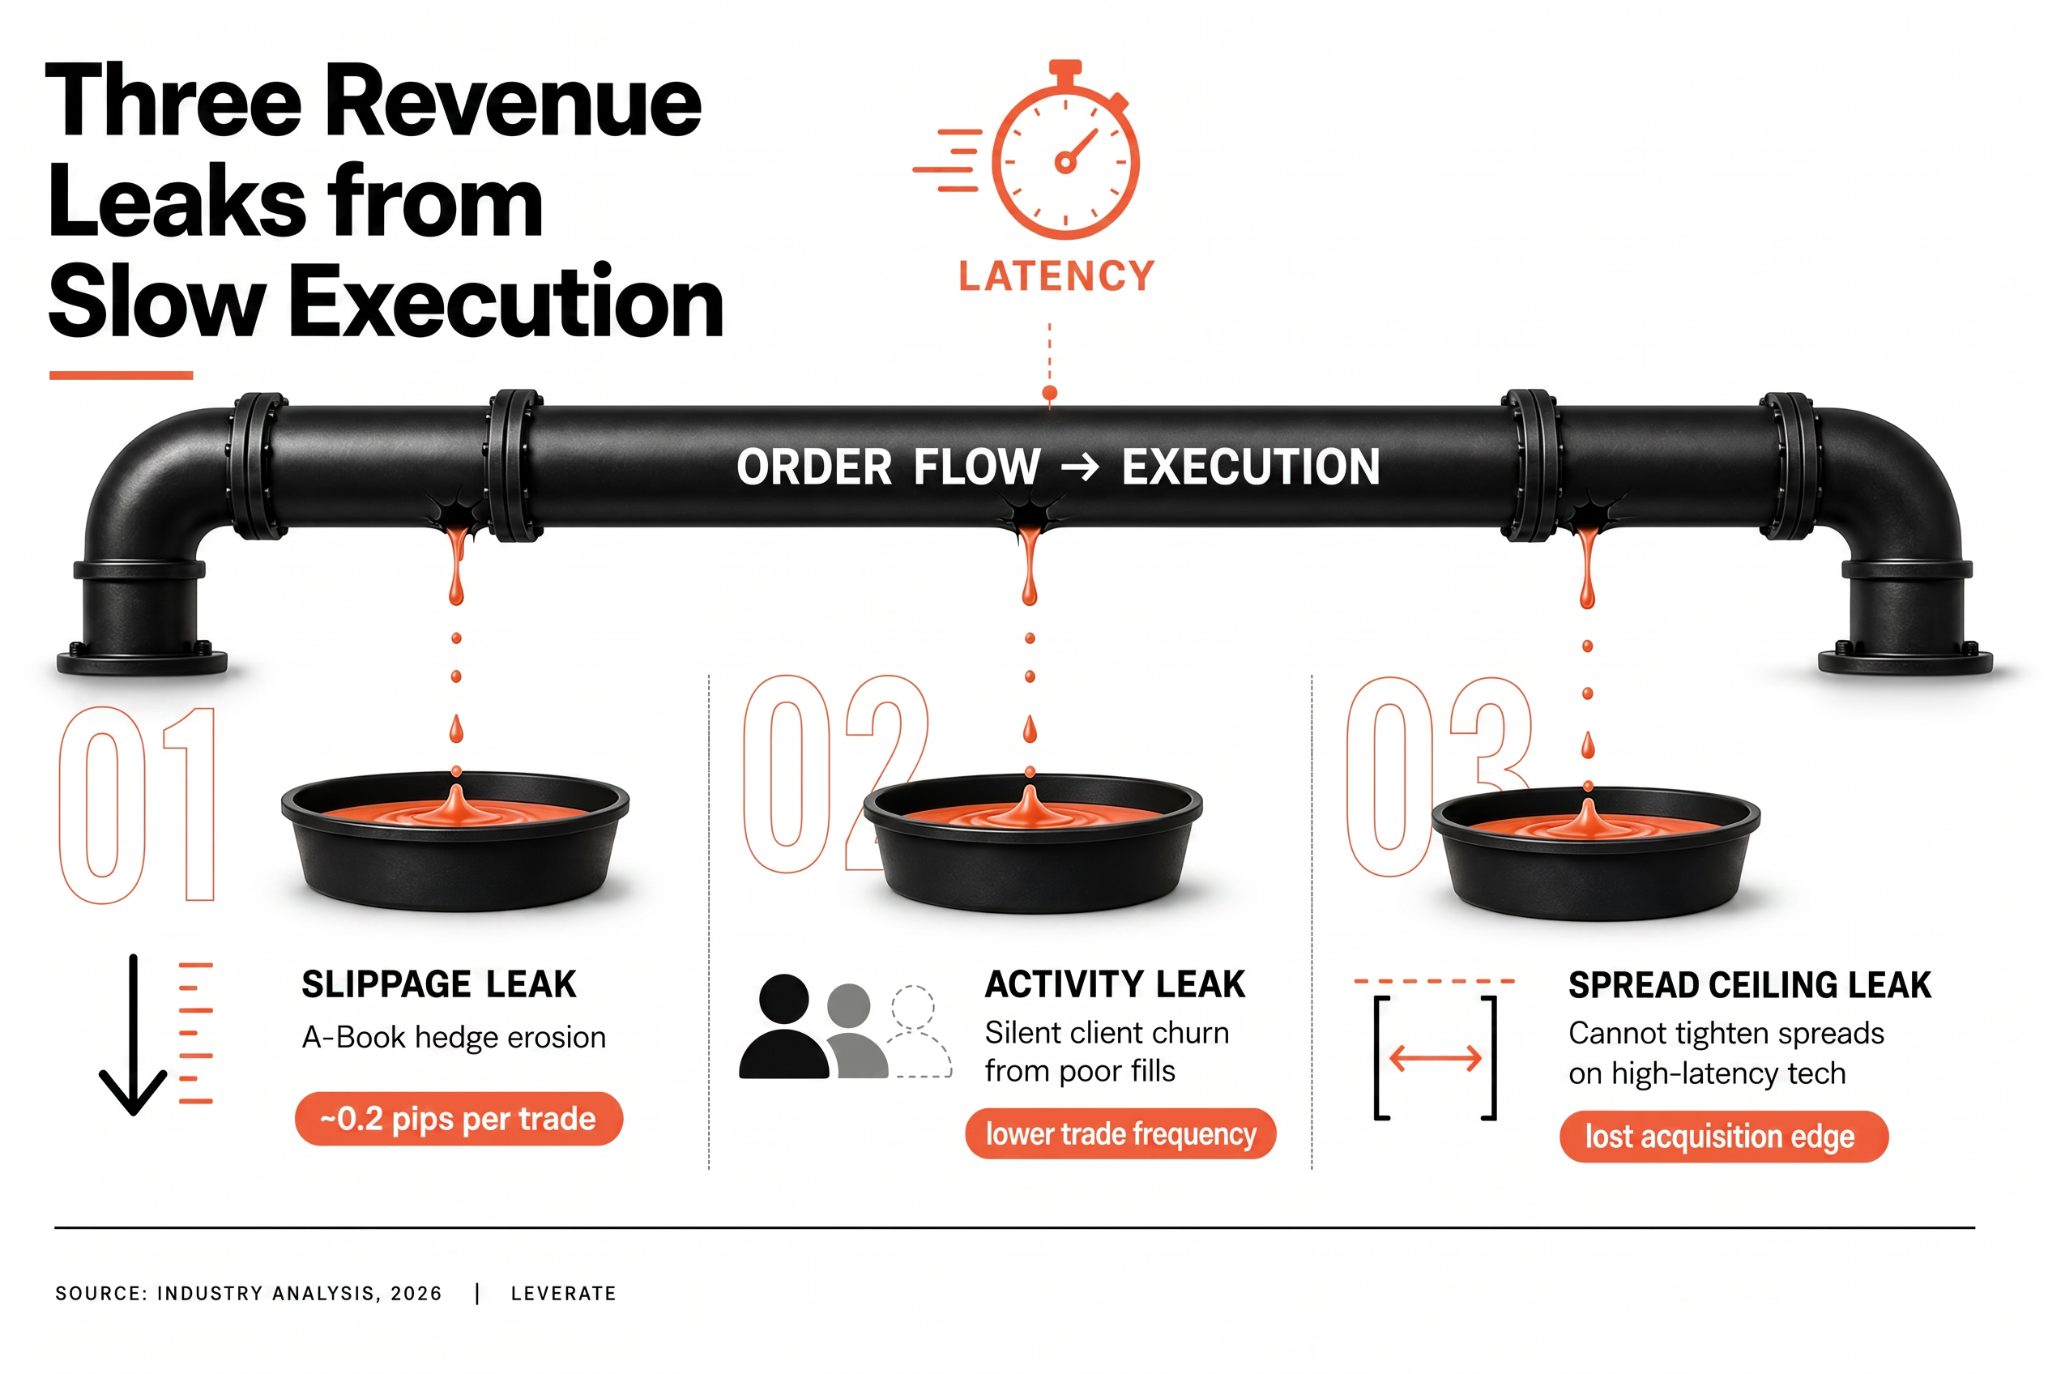
La vitesse d’exécution influe sur le chiffre d’affaires des courtiers par le biais de trois canaux principaux. Le premier est le coût du slippage : lorsqu’une transaction s’exécute à un prix différent de celui demandé, le courtier peut absorber cette différence en fonction de son modèle de carnet d’ordres. Pour les courtiers de type « A-book », le glissement qui se produit du côté du fournisseur de liquidité peut réduire la marge de spread captée du côté du client. Pour les courtiers de type « B-book » ou hybrides, le glissement sur les opérations de couverture affecte directement le coût de gestion de l’exposition conservée.
Le deuxième facteur concerne le comportement des clients. Les traders qui subissent des retards d’exécution récurrents ou une mauvaise qualité d’exécution ont tendance à réduire leur fréquence de trading ou à migrer vers d’autres plateformes. Cet effet n’est pas toujours pris en compte dans les indicateurs de désabonnement standard, car le compte client peut rester ouvert tandis que l’activité diminue progressivement. Chez les traders actifs et à haute fréquence, la qualité d’exécution est l’un des indicateurs les plus étroitement surveillés, et une sous-performance persistante entraîne un désengagement plus rapide que ne le prévoient de nombreux courtiers.
Le troisième atout réside dans la capacité du courtier à proposer des spreads compétitifs. Une plateforme offrant une exécution systématiquement rapide et précise peut proposer des spreads plus serrés sur les instruments à fort volume, sans le risque lié à la qualité d’exécution qui existerait sur une plateforme présentant une latence plus élevée. Cet aspect est déterminant pour l’acquisition de clients dans les segments où les traders comparent activement la qualité des spreads entre les différentes plateformes avant d’effectuer un dépôt.
Développez votre société de courtage dès aujourd'hui !
CRM et portail client, plateforme de trading, MT4 et MT5 : tout est conçu pour vous.
Passez à l'échelleQu’est-ce que le « slippage » dans le trading ?
Le « slippage » correspond à la différence entre le prix auquel une transaction a été demandée et celui auquel elle a été exécutée. Il se produit lorsque le cours du marché évolue entre le moment où l’ordre est passé et celui où il parvient à la plateforme d’exécution. Sur des marchés très volatils, même un délai de 10 à 20 millisecondes peut entraîner un glissement mesurable sur des transactions portant sur des montants importants.
Du point de vue du client, le glissement peut être positif ou négatif. On parle de glissement positif lorsque le prix d’exécution est plus avantageux que le prix demandé, ce qui se produit lorsque le marché évolue favorablement entre le moment de la passation de l’ordre et celui de son exécution. Le glissement négatif, dont on parle le plus souvent, se produit lorsque le prix d’exécution est moins favorable que celui demandé. Pour le courtier, le sens du glissement a une incidence différente sur le coût de gestion du carnet d’ordres selon le modèle opérationnel.
Concrètement, le slippage est particulièrement marqué dans trois situations : lors d’événements de marché à forte volatilité, tels que les annonces des banques centrales ou la publication de données économiques majeures ; pendant les périodes de faible liquidité, comme les séances tôt le matin ou en fin de journée pour certains instruments ; et dans les environnements d’infrastructure où le parcours d’exécution comporte plusieurs étapes ou des composants hérités qui allongent le temps de traitement à chaque étape.
En quoi le glissement influe-t-il sur la rentabilité des courtiers ?
Le coût direct du slippage pour un courtier dépend de la structure de son carnet d’ordres et de la manière dont la plateforme gère les exécutions partielles et les nouvelles cotations. Un courtier « A-book » qui parvient systématiquement à obtenir une exécution plus favorable que celle demandée répercute la majeure partie de cet avantage sur le client, ce qui contribue à améliorer les indicateurs de qualité d’exécution, mais n’augmente pas directement la marge du courtier. C’est au niveau de la position de couverture que le glissement devient un coût direct : si le courtier couvre son exposition du « B-book » auprès d’un fournisseur de liquidité et que la couverture s’exécute avec un glissement négatif, le coût de cette différence est imputé au portefeuille du courtier.
À grande échelle, même de faibles taux de slippage moyens ont un impact considérable. Un courtier traitant 10 000 transactions « A-book » par jour avec un slippage négatif moyen de 0,2 pip sur les paires de devises supporte un coût qui, en fonction des volumes notionnels, peut représenter une réduction significative de sa marge d’exploitation quotidienne. Le même calcul s’applique au coût des recotations, lorsque des ordres sont rejetés puis soumis à nouveau parce que le cours proposé n’était plus disponible au moment de l’exécution.
Selon un rapport de 2026 consacré aux infrastructures de négociation de détail, examiné par FX News Group, les courtiers utilisant des infrastructures d’exécution obsolètes enregistrent des taux de slippage moyens plus élevés et une fréquence accrue de recotations par rapport à ceux qui utilisent des plateformes de dernière génération, l’écart de coûts s’accentuant lors d’événements de marché marqués par une forte volatilité.
Source : FX News Group, 2026
| Problème d’exécution | Impact direct sur les coûts | Risque lié aux revenus indirects |
|---|---|---|
| Glissement négatif sur la couverture | Déduction directe sur la marge | Faible |
| Nouvelles cotations sur les ordres exécutés des clients | Coûts de traitement | Élevé : risque de perte de clientèle |
| Exécution différée du stop-out | Exposition au solde négatif | Niveau : risque de non-conformité |
| Latence de réponse LP | Des écarts effectifs plus importants | Niveau : compétitivité réduite |
Quelles sont les causes des retards dans l’exécution des ordres ?
Les retards d’exécution trouvent leur origine à différents stades du cycle de vie d’une transaction, et l’identification de l’élément à l’origine de la latence nécessite des mesures systématiques plutôt que des hypothèses. Les sources de retard les plus courantes se répartissent en trois catégories : la latence réseau entre la plateforme de négociation et le serveur d’exécution, la latence de traitement au sein des systèmes du courtier lui-même, et le temps de réponse des fournisseurs de liquidité.
La latence du réseau dépend de la distance physique et de l’architecture du réseau. Une plateforme de négociation hébergée dans un centre de données géographiquement éloigné des fournisseurs de liquidité du courtier entraîne des délais aller-retour inévitables qui s’amplifient lorsque les volumes d’ordres sont élevés. La colocalisation, qui consiste à héberger l’infrastructure d’exécution du courtier dans le même centre de données que le principal fournisseur de liquidité, constitue la solution la plus directe pour pallier ce type de latence.
La latence de traitement au sein des systèmes propres au courtier est souvent due à des composants hérités, à des systèmes de gestion des ordres qui n’ont pas été conçus pour les volumes de transactions de la génération actuelle, ou à des couches d’intégration entre la plateforme de négociation et les systèmes de back-office qui ajoutent des étapes de traitement au parcours d’exécution. Ces retards sont généralement plus faciles à résoudre que la latence réseau, car ils relèvent du contrôle du courtier, mais leur identification précise nécessite un audit technique.
Le temps de réponse des fournisseurs de liquidité est le facteur externe sur lequel les courtiers peuvent agir par le biais du choix des fournisseurs et de l’architecture d’agrégation. Le recours à un seul fournisseur de liquidité, sans solution de secours, crée une dépendance qui devient un risque de latence en période de forte activité sur les marchés. L’agrégation de plusieurs fournisseurs et l’acheminement des ordres en fonction de métriques en temps réel relatives aux prix et à la qualité d’exécution peuvent réduire ce risque, bien que la couche d’agrégation elle-même introduise une surcharge de latence de traitement supplémentaire dont il faut tenir compte.
Comment les courtiers améliorent-ils les performances d’exécution ?
L’amélioration des performances d’exécution nécessite généralement d’intervenir simultanément au niveau de l’infrastructure, de la configuration et de la surveillance. Les améliorations apportées à l’infrastructure s’attaquent aux sources de latence sous-jacentes : colocalisation, optimisation des chemins réseau et mise à niveau des composants hérités. Les améliorations de configuration portent sur la manière dont la plateforme de négociation gère les ordres, notamment les paramètres « fill-or-kill » (exécution intégrale ou annulation) par opposition à « fill-at-best » (exécution au meilleur prix), les règles de traitement des exécutions partielles et les paramètres utilisés pour les décisions de recotation. Ce sont les améliorations apportées à la surveillance qui garantissent la pérennité des deux autres : sans mesure cohérente de la qualité d’exécution sur l’ensemble des instruments, des séances de négociation et des segments de clientèle, il n’est pas possible d’identifier où se produisent les baisses de performance ni de déterminer si les améliorations ont eu l’effet escompté.
La plateforme de trading haut de gamme de Leverate a été conçue en plaçant la performance d’exécution au cœur de ses exigences opérationnelles. L’infrastructure de la plateforme prend en charge le déploiement en colocalisation, se connecte à Leverate Prime Liquidity grâce à une agrégation configurable et fournit des rapports sur la qualité d’exécution via le Portail des courtiers. Pour les courtiers dont les revenus dépendent de la vitesse d’exécution et pour lesquels l’infrastructure actuelle ne permet pas de répondre de manière adéquate à ce besoin, l’écosystème de solutions MT4/5 de Leverate offre une base technique permettant d’améliorer leurs performances.
**Clause de non-responsabilité :
**Ce contenu est basé sur de multiples sources et est fourni à des fins éducatives uniquement. Il ne constitue pas un conseil financier, juridique ou d’investissement.