Unos pocos milisegundos no son un concepto abstracto en las operaciones de un bróker. Son la diferencia entre que una operación se ejecute al precio que el cliente esperaba o a uno peor, una diferencia que, a lo largo de miles de órdenes al día, se acumula en un costo financiero y reputacional significativo. La velocidad de ejecución impacta los ingresos del bróker de formas que a menudo no aparecen en los informes estándar, pero que se hacen visibles en el comportamiento de los clientes, el volumen de reclamaciones y los patrones de trading de las cuentas de alto valor.
La mayoría de los brókers entienden el slippage a nivel conceptual. Menos son los que han identificado sistemáticamente en qué punto de su infraestructura se origina la latencia, qué segmentos de clientes son más sensibles a ella y cuál es realmente el costo de no actuar a lo largo de un trimestre. Este artículo analiza cada uno de estos factores desde una perspectiva operativa.
¿Cómo impacta la velocidad de ejecución en los ingresos del bróker?
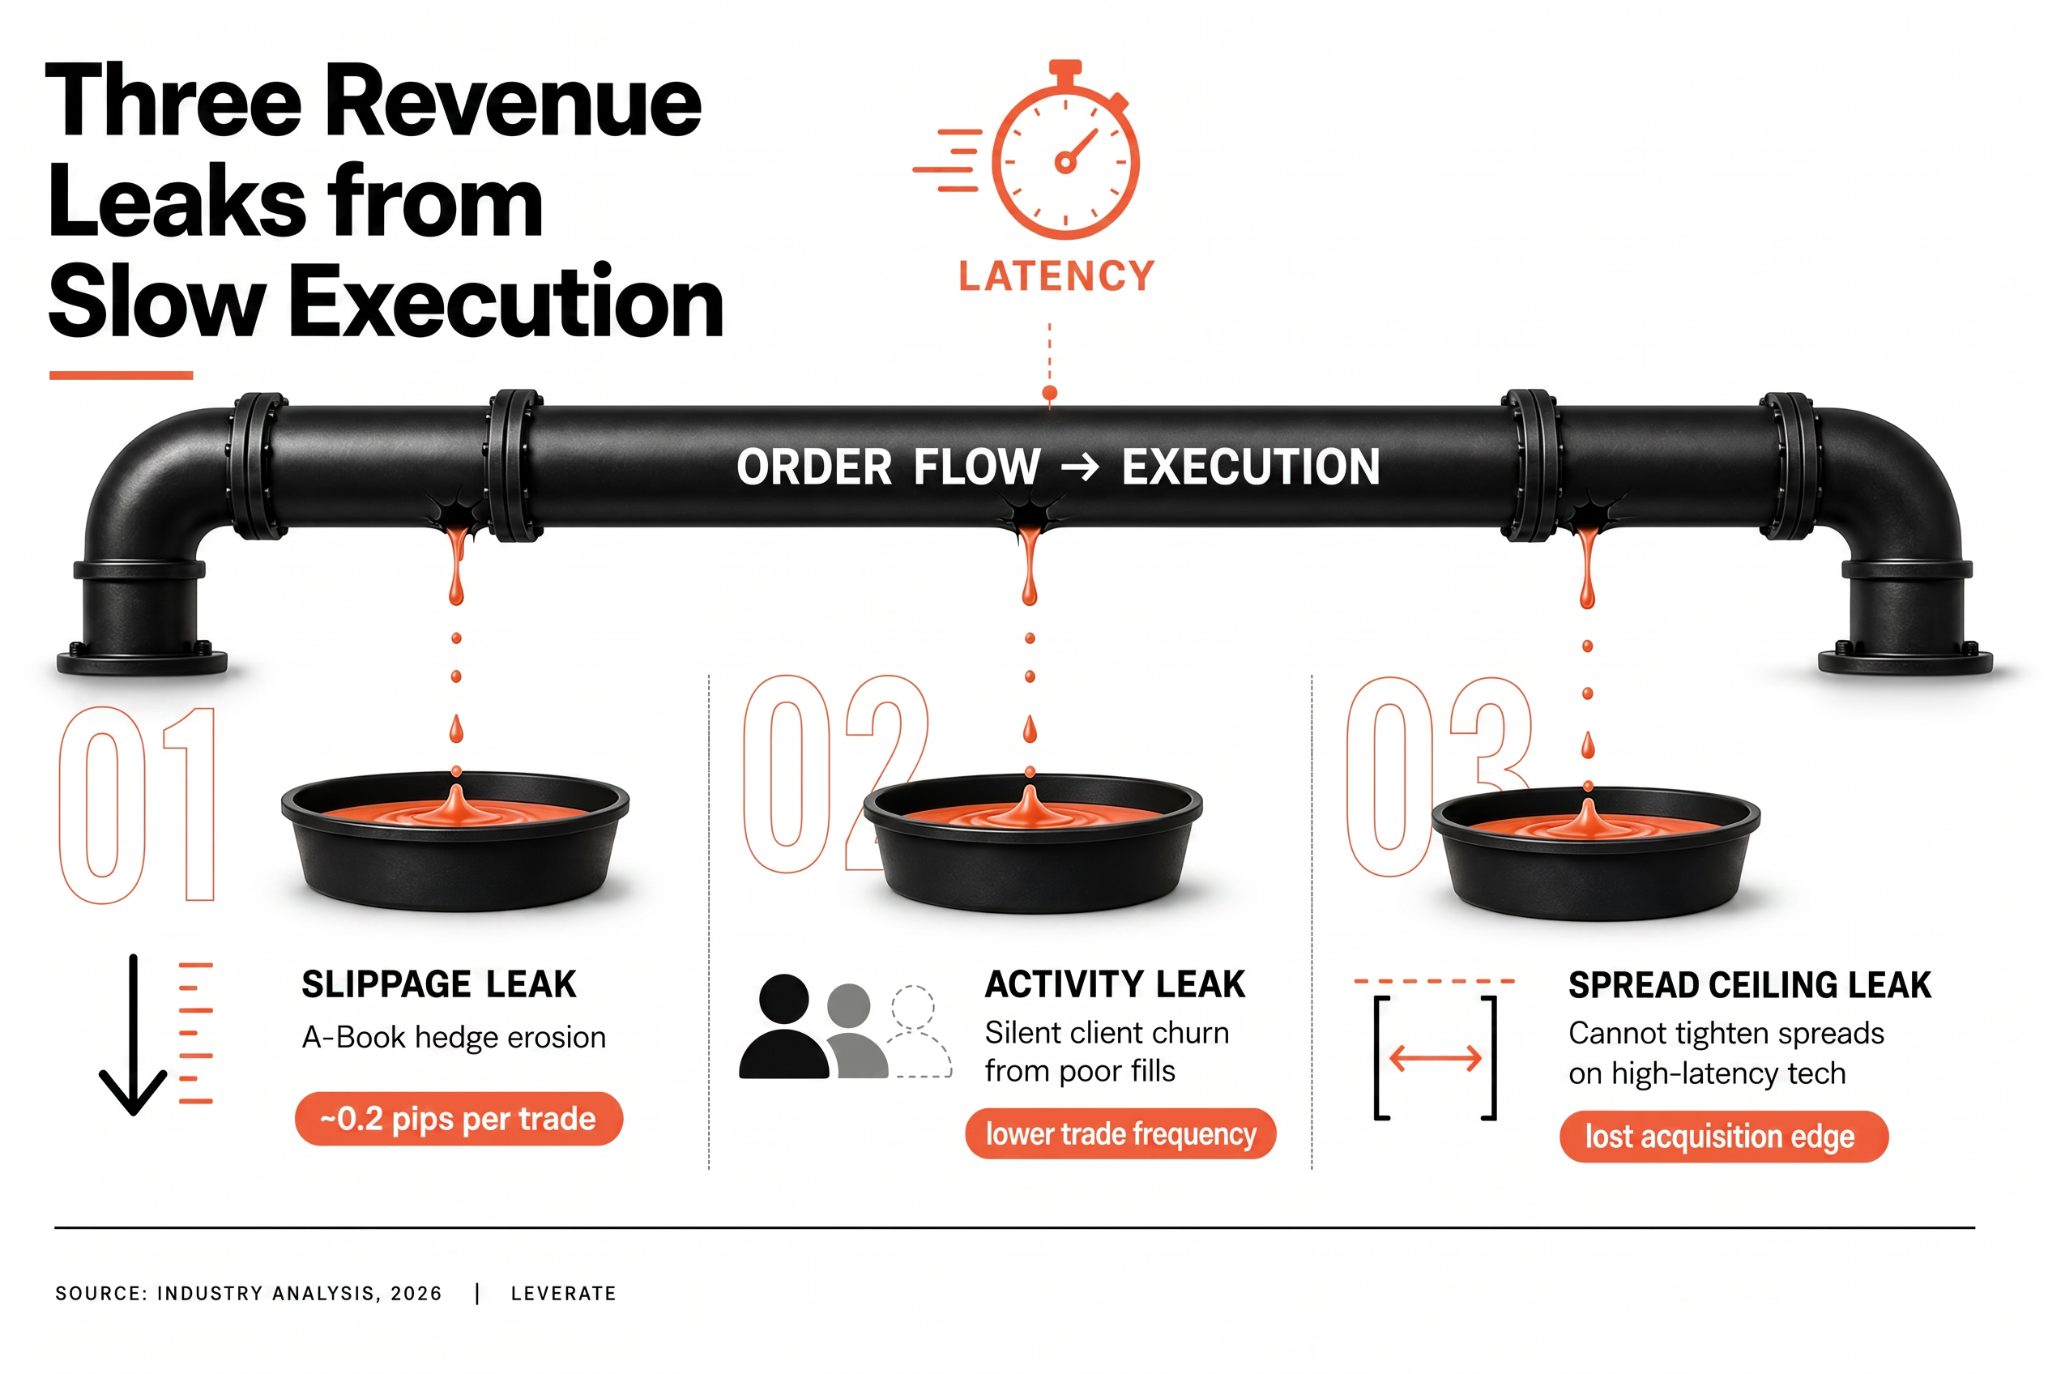
La velocidad de ejecución impacta los ingresos del bróker a través de tres canales principales. El primero es el costo del slippage: cuando una operación se ejecuta a un precio distinto del solicitado, el bróker puede absorber esa diferencia según su modelo de book. Para los brókers A-book, el slippage que se produce en el tramo del proveedor de liquidez puede erosionar el margen de spread obtenido del lado del cliente. Para los brókers B-book o híbridos, el slippage en las operaciones de cobertura afecta directamente al costo de gestionar la exposición retenida.
El segundo canal es el comportamiento de los clientes. Los traders que sufren retrasos de ejecución constantes o una mala calidad de ejecución tienden a reducir su frecuencia de trading o a migrar a otras plataformas. Este efecto no siempre se refleja en las métricas estándar de abandono, porque la cuenta del cliente puede seguir abierta mientras su actividad disminuye gradualmente. Entre los traders activos y de alta frecuencia, la calidad de ejecución es una de las métricas que se vigilan más de cerca, y un rendimiento deficiente sostenido provoca su desvinculación más rápido de lo que muchos brókers prevén.
El tercer canal es la capacidad del bróker para ofrecer spreads competitivos. Una plataforma con una ejecución rápida y precisa de forma constante puede ofrecer spreads más ajustados en instrumentos de alto volumen sin el riesgo en la calidad de ejecución que surgiría en una plataforma con mayor latencia. Esto es importante para la captación de clientes en segmentos donde los traders comparan activamente la calidad de los spreads entre plataformas antes de realizar un depósito.
¡Haga crecer su bróker hoy mismo!
CRM y portal de clientes, plataforma de trading, MT4 y MT5: todo creado para usted.
Crezca ahora¿Qué es el slippage en el trading?
El slippage es la diferencia entre el precio al que se solicitó una operación y el precio al que se ejecutó. Se produce cuando el precio de mercado se mueve entre el momento en que se envía la orden y el momento en que llega al centro de ejecución. En mercados de movimiento rápido, incluso un retraso de 10 a 20 milisegundos puede generar un slippage medible en operaciones de gran nocional.
El slippage puede ser positivo o negativo desde la perspectiva del cliente. El slippage positivo se produce cuando el precio de ejecución es mejor que el solicitado, lo que ocurre cuando el mercado se mueve favorablemente en el intervalo entre el envío de la orden y su ejecución. El slippage negativo, del que se habla con más frecuencia, se produce cuando el precio de ejecución es peor que el solicitado. Para el bróker, la dirección del slippage afecta de manera distinta al costo de gestionar el book según el modelo operativo.
En la práctica, el slippage es más pronunciado en tres situaciones: eventos de mercado de alta volatilidad, como los anuncios de los bancos centrales o la publicación de datos económicos importantes; periodos de baja liquidez, como las sesiones de primera hora de la mañana o de cierre del día en determinados instrumentos; y entornos de infraestructura en los que la ruta de ejecución implica múltiples saltos o componentes heredados que añaden tiempo de procesamiento en cada paso.
¿Cómo afecta el slippage a la rentabilidad del bróker?
El costo directo del slippage para un bróker depende de cómo esté estructurado el book y de cómo gestione la plataforma las ejecuciones parciales y las recotizaciones. Un bróker A-book que logra de forma constante una ejecución mejor que la solicitada traslada la mayor parte del beneficio al cliente, lo que favorece las métricas de calidad de ejecución, pero no mejora directamente su margen. El slippage se convierte en un costo directo en el tramo de cobertura: si el bróker cubre su exposición B-book con un proveedor de liquidez y la cobertura se ejecuta con slippage negativo, el costo de esa diferencia sale del book del bróker.
A gran escala, incluso cifras medias de slippage pequeñas se acumulan de forma significativa. Un bróker que procesa 10,000 operaciones A-book al día con un slippage negativo medio de 0.2 pips en pares de divisas está absorbiendo un costo que, según los volúmenes nocionales, puede suponer una reducción importante del margen operativo diario. El mismo cálculo se aplica al costo de las recotizaciones, en las que las operaciones se rechazan y se vuelven a enviar porque el precio cotizado ya no estaba disponible en el momento de la ejecución.
Según un informe de 2026 sobre la infraestructura de trading minorista analizado por FX News Group, los brókers que operan con una infraestructura de ejecución obsoleta registran tasas medias de slippage más altas y una mayor frecuencia de recotizaciones que los que utilizan plataformas de última generación, y la brecha de costos se amplía durante los eventos de mercado de alta volatilidad.
Fuente: FX News Group, 2026
| Problema de ejecución | Impacto en costos directos | Riesgo indirecto para los ingresos |
|---|---|---|
| Slippage negativo en la cobertura | Deducción directa del margen | Bajo |
| Recotizaciones en las ejecuciones de clientes | Carga de procesamiento | Alto: riesgo de abandono de clientes |
| Ejecución tardía del stop-out | Exposición a saldos negativos | Medio: riesgo de cumplimiento normativo |
| Latencia de respuesta del LP | Spreads efectivos más amplios | Medio: menor competitividad |
¿Qué causa los retrasos en la ejecución de operaciones?
Los retrasos de ejecución se originan en múltiples puntos del ciclo de vida de la operación, e identificar qué componente genera la latencia requiere una medición sistemática, no suposiciones. Las fuentes de retraso más comunes se dividen en tres categorías: la latencia de red entre la plataforma de trading y el servidor de ejecución, la latencia de procesamiento dentro de los propios sistemas del bróker y el tiempo de respuesta del proveedor de liquidez.
La latencia de red depende de la distancia física y de la arquitectura de red. Una plataforma de trading alojada en un centro de datos geográficamente alejado de los proveedores de liquidez del bróker introduce retrasos inevitables de ida y vuelta que se acumulan con volúmenes de órdenes elevados. La coubicación (co-location), en la que la infraestructura de ejecución del bróker se aloja en el mismo centro de datos que el proveedor de liquidez principal, es la medida más directa para mitigar esta categoría de latencia.
La latencia de procesamiento dentro de los propios sistemas del bróker suele deberse a componentes heredados, sistemas de gestión de órdenes que no se diseñaron para los volúmenes de trading actuales o capas de integración entre la plataforma de trading y los sistemas de back-office que añaden pasos de procesamiento a la ruta de ejecución. Estos retrasos suelen ser más fáciles de abordar que la latencia de red porque están bajo el control del bróker, pero requieren una auditoría técnica para identificarlos con precisión.
El tiempo de respuesta del proveedor de liquidez es el componente externo en el que los brókers pueden influir mediante la selección de proveedores y la arquitectura de agregación. Utilizar un único proveedor de liquidez sin conmutación por error crea una dependencia que se convierte en un riesgo de latencia en periodos de alta actividad del mercado. Agregar varios proveedores y enrutar las órdenes según métricas de precio y calidad de ejecución en tiempo real puede reducir este riesgo, aunque la propia capa de agregación introduce una carga adicional de latencia de procesamiento que debe tenerse en cuenta.
¿Cómo mejoran los brókers el rendimiento de la ejecución?
Mejorar el rendimiento de la ejecución suele requerir actuar de forma simultánea en los niveles de infraestructura, configuración y monitorización. Las mejoras de infraestructura abordan las fuentes subyacentes de latencia: coubicación, optimización de la ruta de red y actualización de componentes heredados. Las mejoras de configuración abordan cómo gestiona la plataforma de trading las órdenes, incluidos los ajustes fill-or-kill frente a fill-at-best, las reglas de gestión de ejecuciones parciales y los parámetros utilizados para las decisiones de recotización. Las mejoras de monitorización son las que hacen sostenibles las otras dos: sin una medición constante de la calidad de ejecución por instrumentos, sesiones de trading y segmentos de clientes, no es posible identificar dónde se está produciendo el deterioro ni si las mejoras han tenido el efecto deseado.
La plataforma de trading premium de Leverate está diseñada con el rendimiento de la ejecución como requisito operativo fundamental. La infraestructura de la plataforma admite el despliegue en coubicación, se conecta a Leverate Prime Liquidity con agregación configurable y ofrece informes de calidad de ejecución a través del Broker Portal. Para los brókers en los que la velocidad de ejecución impacta los ingresos de formas que su infraestructura actual no puede abordar adecuadamente, el ecosistema de soluciones MT4/5 de Leverate ofrece una base técnica para mejorar.
**Aviso legal:
**Este contenido se basa en múltiples fuentes y se ofrece únicamente con fines educativos. No constituye asesoramiento financiero, legal ni de inversión.