Alguns milissegundos não são um conceito abstrato nas operações de corretagem. É a diferença entre uma ordem ser executada pelo preço que o cliente esperava e ser executada por um preço pior — uma diferença que, com milhares de ordens por dia, acaba se transformando em um custo financeiro e de reputação significativo. A velocidade de execução afeta a receita da corretora de maneiras que muitas vezes não aparecem nos relatórios padrão, mas se revelam no comportamento dos clientes, no volume de reclamações e nos padrões de negociação das contas de alto valor.
A maioria dos corretores entende o conceito de slippage. Mas poucos já mapearam de forma sistemática em que parte da infraestrutura a latência se origina, quais segmentos de clientes são mais sensíveis a ela e qual é, na verdade, o custo da inação ao longo de um trimestre. Este artigo analisa cada um desses fatores de uma perspectiva operacional.
Como a velocidade de execução afeta a receita das corretoras?
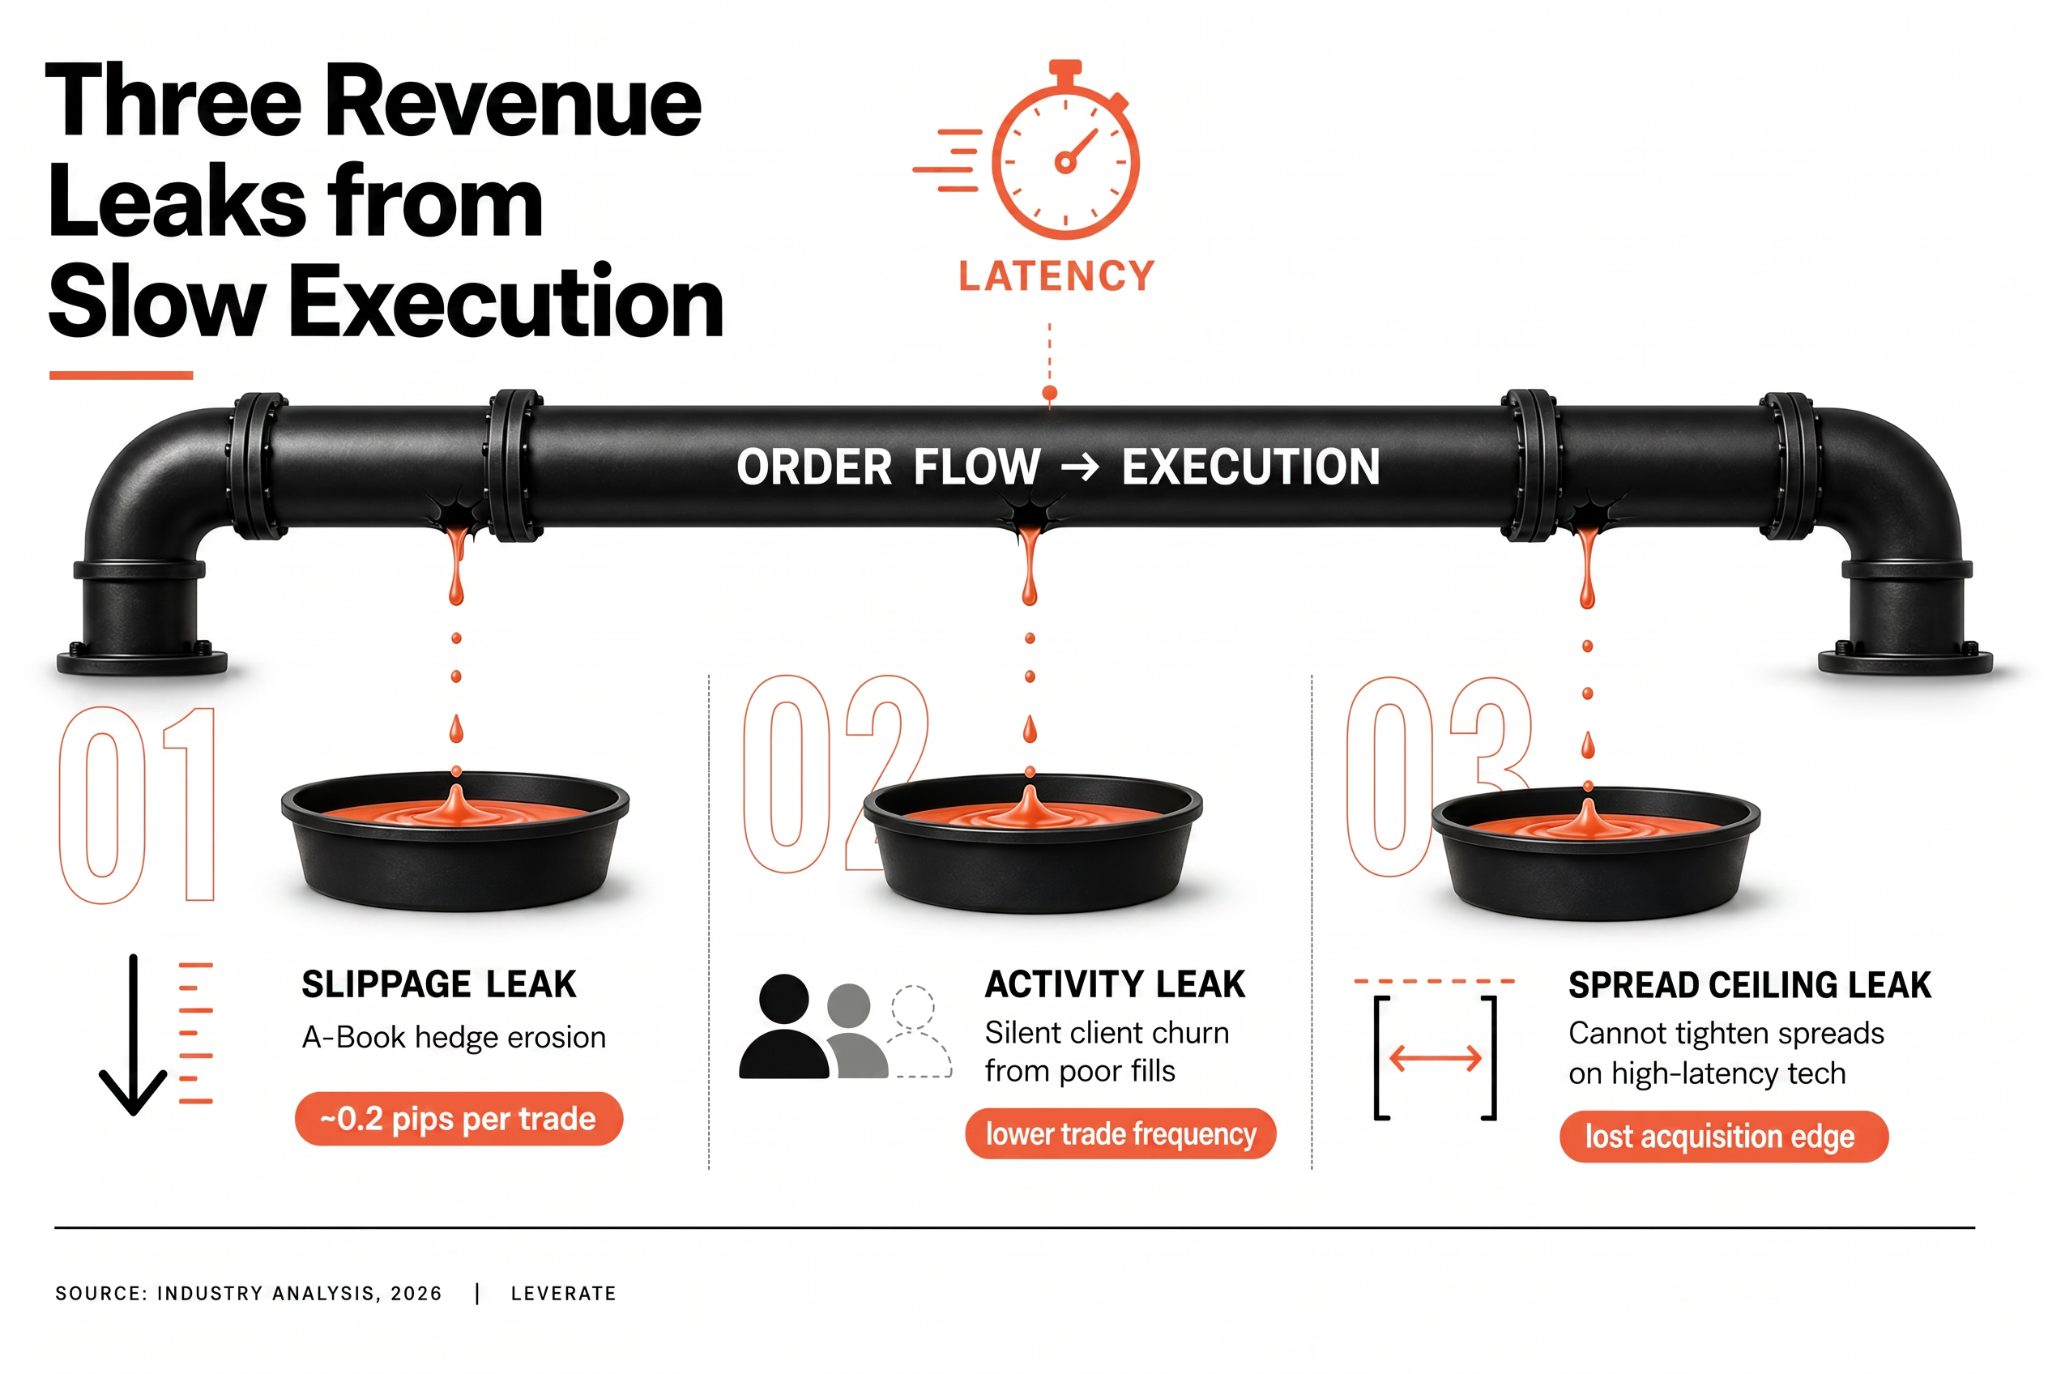
A velocidade de execução afeta a receita da corretora por meio de três canais principais. O primeiro é o custo do slippage: quando uma operação é executada a um preço diferente do solicitado, a corretora pode absorver essa diferença, dependendo do modelo de livro de ordens. Para corretoras do tipo A-book, o slippage que ocorre no lado do provedor de liquidez da operação pode corroer a margem de spread obtida no lado do cliente. Para corretoras do tipo B-book ou híbridas, o slippage em operações de hedge afeta diretamente o custo de gerenciamento da exposição retida.
O segundo fator é o comportamento do cliente. Os traders que enfrentam atrasos constantes na execução ou baixa qualidade de execução tendem a reduzir a frequência de suas negociações ou migrar para outras plataformas. Esse efeito nem sempre é captado nas métricas padrão de rotatividade, pois a conta do cliente pode permanecer aberta enquanto a atividade diminui gradualmente. Entre os traders ativos e de alta frequência, a qualidade da execução é uma das métricas mais acompanhadas, e um desempenho abaixo do esperado por muito tempo leva ao abandono mais rápido do que muitas corretoras imaginam.
O terceiro canal é a capacidade da corretora de oferecer spreads competitivos. Uma plataforma com execução consistentemente rápida e precisa pode oferecer spreads mais estreitos em instrumentos de alto volume, sem o risco de qualidade de execução que surgiria em uma plataforma com maior latência. Isso é importante para a captação de clientes em segmentos onde os traders comparam ativamente a qualidade dos spreads entre as plataformas antes de fazer um depósito.
Escale sua corretora hoje!
CRM e Portal do Cliente, Plataforma de Negociação, MT4 e MT5: tudo criado para você.
Escale agoraO que é o slippage na negociação?
O slippage é a diferença entre o preço pelo qual uma operação foi solicitada e o preço pelo qual ela foi executada. Ele ocorre quando o preço de mercado se altera entre o momento em que a ordem é enviada e o momento em que ela chega ao local de execução. Em mercados com movimentos rápidos, até mesmo um atraso de 10 a 20 milissegundos pode causar um slippage perceptível em negociações de grande valor nominal.
O slippage pode ser positivo ou negativo do ponto de vista do cliente. O slippage positivo ocorre quando o preço de execução é melhor do que o preço solicitado, o que acontece quando o mercado se move favoravelmente no intervalo entre o envio da ordem e a execução. O slippage negativo, que é mais comentado, ocorre quando o preço de execução é pior do que o solicitado. Para a corretora, a direção do slippage afeta o custo de gerenciamento da carteira de forma diferente, dependendo do modelo operacional.
Na prática, o slippage é mais acentuado em três situações: eventos de alta volatilidade no mercado, como anúncios de bancos centrais ou divulgações de dados econômicos importantes; períodos de baixa liquidez, como as sessões matinais ou de fechamento do dia em certos instrumentos; e em ambientes de infraestrutura em que o caminho de execução envolve vários saltos ou componentes legados que aumentam o tempo de processamento a cada etapa.
Como o slippage afeta a lucratividade das corretoras?
O custo direto do slippage para uma corretora depende de como o livro de ordens está estruturado e de como a plataforma lida com execuções parciais e recotações. Uma corretora do livro A que consegue, de forma consistente, uma execução melhor do que a solicitada repassa a maior parte do benefício para o cliente, o que ajuda nas métricas de qualidade de execução, mas não melhora diretamente a margem da corretora. O deslizamento se torna um custo direto na operação de hedge: se a corretora cobrir sua exposição do livro B com um provedor de liquidez e o hedge for executado com deslizamento negativo, o custo dessa diferença sai do livro da corretora.
Em grande escala, mesmo pequenos valores médios de slippage acabam se acumulando de forma significativa. Uma corretora que processa 10.000 negociações no A-book por dia, com um slippage negativo médio de 0,2 pips em pares de câmbio, está arcando com um custo que, dependendo dos volumes nominais, pode representar uma redução significativa na margem operacional diária. O mesmo cálculo vale para o custo da recotação, quando as negociações são rejeitadas e reenviadas porque o preço cotado já não estava disponível no momento da execução.
De acordo com um relatório de 2026 sobre infraestrutura de negociação no varejo analisado pelo FX News Group, as corretoras que operam com infraestrutura de execução desatualizada apresentam taxas médias de slippage mais altas e frequências elevadas de recotação em comparação com aquelas que utilizam plataformas de última geração, com a diferença de custos aumentando durante eventos de alta volatilidade no mercado.
Fonte: FX News Group, 2026
| Problema de execução | Impacto direto nos custos | Risco de receita indireta |
|---|---|---|
| Desvio negativo na operação de hedge | Dedução direta da margem | Baixa |
| Re-cotações nas execuções das ordens dos clientes | Custo de processamento | Alto: risco de perda de clientes |
| Execução do stop-out adiada | Exposição a saldo negativo | Nível: risco de conformidade |
| Latência de resposta do LP | Spreads efetivos mais amplos | Nível: competitividade reduzida |
O que causa atrasos na execução das negociações?
Os atrasos na execução têm origem em vários pontos do ciclo de vida da negociação, e identificar qual componente está gerando a latência exige uma medição sistemática, e não suposições. As fontes mais comuns de atraso se enquadram em três categorias: latência de rede entre a plataforma de negociação e o servidor de execução, latência de processamento nos próprios sistemas da corretora e tempo de resposta do provedor de liquidez.
A latência da rede depende da distância física e da arquitetura da rede. Uma plataforma de negociação hospedada em um data center geograficamente distante dos provedores de liquidez da corretora gera atrasos inevitáveis na ida e volta, que se acumulam quando o volume de ordens é alto. A colocalização, em que a infraestrutura de execução da corretora fica no mesmo data center que o principal provedor de liquidez, é a forma mais direta de reduzir esse tipo de latência.
A latência de processamento nos próprios sistemas do corretor costuma ser causada por componentes legados, sistemas de gerenciamento de ordens que não foram projetados para os volumes de negociação da geração atual ou camadas de integração entre a plataforma de negociação e os sistemas de back-office que adicionam etapas de processamento ao caminho de execução. Esses atrasos costumam ser mais fáceis de resolver do que a latência de rede, já que estão sob o controle da corretora, mas exigem uma auditoria técnica para serem identificados com precisão.
O tempo de resposta do provedor de liquidez é o fator externo que as corretoras podem influenciar por meio da seleção do provedor e da arquitetura de agregação. Usar um único provedor de liquidez sem failover cria uma dependência que se torna um risco de latência durante períodos de alta atividade no mercado. Agregar vários provedores e encaminhar ordens com base em métricas de preço e qualidade de execução em tempo real pode reduzir esse risco, embora a própria camada de agregação traga uma sobrecarga adicional de latência de processamento que precisa ser levada em conta.
Como as corretoras melhoram o desempenho na execução?
Melhorar o desempenho da execução geralmente exige ações simultâneas nos níveis de infraestrutura, configuração e monitoramento. As melhorias na infraestrutura abordam as fontes subjacentes de latência: colocalização, otimização do caminho de rede e atualização de componentes legados. As melhorias na configuração abordam como a plataforma de negociação gerencia as ordens, incluindo as configurações “fill-or-kill” versus “fill-at-best”, regras para o tratamento de execuções parciais e os parâmetros usados para decisões de recotação. As melhorias no monitoramento são o que tornam as outras duas sustentáveis: sem uma medição consistente da qualidade da execução em todos os instrumentos, sessões de negociação e segmentos de clientes, não é possível identificar onde está ocorrendo a degradação ou se as melhorias tiveram o efeito pretendido.
A plataforma de negociação premium da Leverate foi projetada tendo o desempenho de execução como um requisito operacional fundamental. A infraestrutura da plataforma suporta implantação em colocalização, se conecta à Leverate Prime Liquidity com agregação configurável e oferece relatórios de qualidade de execução por meio do Portal do Corretor. Para corretoras em que a velocidade de execução afeta a receita de maneiras que a infraestrutura atual não consegue resolver adequadamente, o ecossistema de soluções MT4/5 da Leverate oferece uma base técnica para melhorias.
**Isenção de responsabilidade:
**Este conteúdo é baseado em várias fontes e é fornecido apenas para fins educacionais. Ele não constitui aconselhamento financeiro, jurídico ou de investimento.