Bir Prop Trading Şirketi Nasıl Kurulur: 2026 Kurulum Kılavuzu
2026 yılında bir ticaret şirketinin nasıl kurulacağını öğrenmek, birkaç yıl öncesine kıyasla çok farklı bir tablo sergiliyor. Bir şirketin, titizlikle seçilmiş tüccarlara fon sağladığı ve kârlarını paylaştığı “kendi hesabına ticaret” modeli, 2025’teki sektör sarsıntısından bu yana önemli ölçüde profesyonelleşti; şu anda faaliyete geçen şirketler ise önceki dalgaya kıyasla daha sağlam temeller üzerine kuruluyor. Bu makale, bir özel ticaret şirketinin nasıl kurulacağını adım adım ele almaktadır: finansman ve değerlendirme modeli, teknoloji, likidite ve risk yapısı, kazanç elde etme ve dağıtım planı ile yeni giriş yapanları batıran hatalar.
Bu fırsat gerçektir. Fon desteği almak isteyen yatırımcıların talebi giderek artmaktadır ve teknolojinin büyük bir kısmı standart bir aracı kurumunkiyle örtüşmektedir; bu nedenle köklü bir aracı kurum, genellikle kendi hesaplı ticaret kolunu kurmak için elverişli bir konumdadır. Ayakta kalan firmalar ile başarısız olanlar arasındaki fark, nadiren fikirdedir. Asıl fark, işlemin yürütülmesindeki disiplindir.
Aracı kurumunuzu bugün büyütün!
CRM ve Müşteri Portalı, İşlem Platformu, MT4 ve MT5: Hepsi sizin için geliştirildi.
Hemen BüyütünBir Prop Trading Şirketi Kurmanın Anlamı
Bir prop trading şirketi, kendi parasıyla işlem yapan müşterilere hizmet vermek yerine, tüccarlara şirketin kendi sermayesiyle fon sağlar ve onların elde ettiği kârı paylaşır. Tüccarlar genellikle, fonlu bir hesap kazanmadan önce ücretli bir değerlendirme sürecinden geçerek kendilerini kanıtlar; bu da şirketin riskini kontrol altında tutarken birçok tüccara fon sağlamasına olanak tanır. Dolayısıyla böyle bir şirket kurmak, aynı anda iki şeyi inşa etmek anlamına gelir: tüccarlar için cazip bir ürün ve bunun arkasında risk yönetimi yapılmış bir iş modeli. Bunlardan herhangi birinde hata yapılırsa, model işlevini yitirir.
Modelin neden bu kadar popüler hale geldiğini net bir şekilde anlamak da yardımcı olur. Yatırımcılar için, fonlu hesap, yıllarca biriktirdikleri tasarrufları riske atmadan anlamlı bir satın alma gücü, becerilerini kanıtlamak için net bir yol ve gerçek kârdan pay sunar. Operatörler açısından ise değerlendirme ücretleri ilk günden itibaren gelir sağlar ve fon desteği almak isteyen yatırımcı kitlesi hem geniş hem de son derece aktif bir kitledir. Bu uyum, sektörün büyümesini sağlayan unsurdur; ancak bu, şirketin talebi kârlı bir şekilde karşılayabildiği durumlarda işe yarar ve bu da odağı kurallara, teknolojiye ve riske geri getirir.
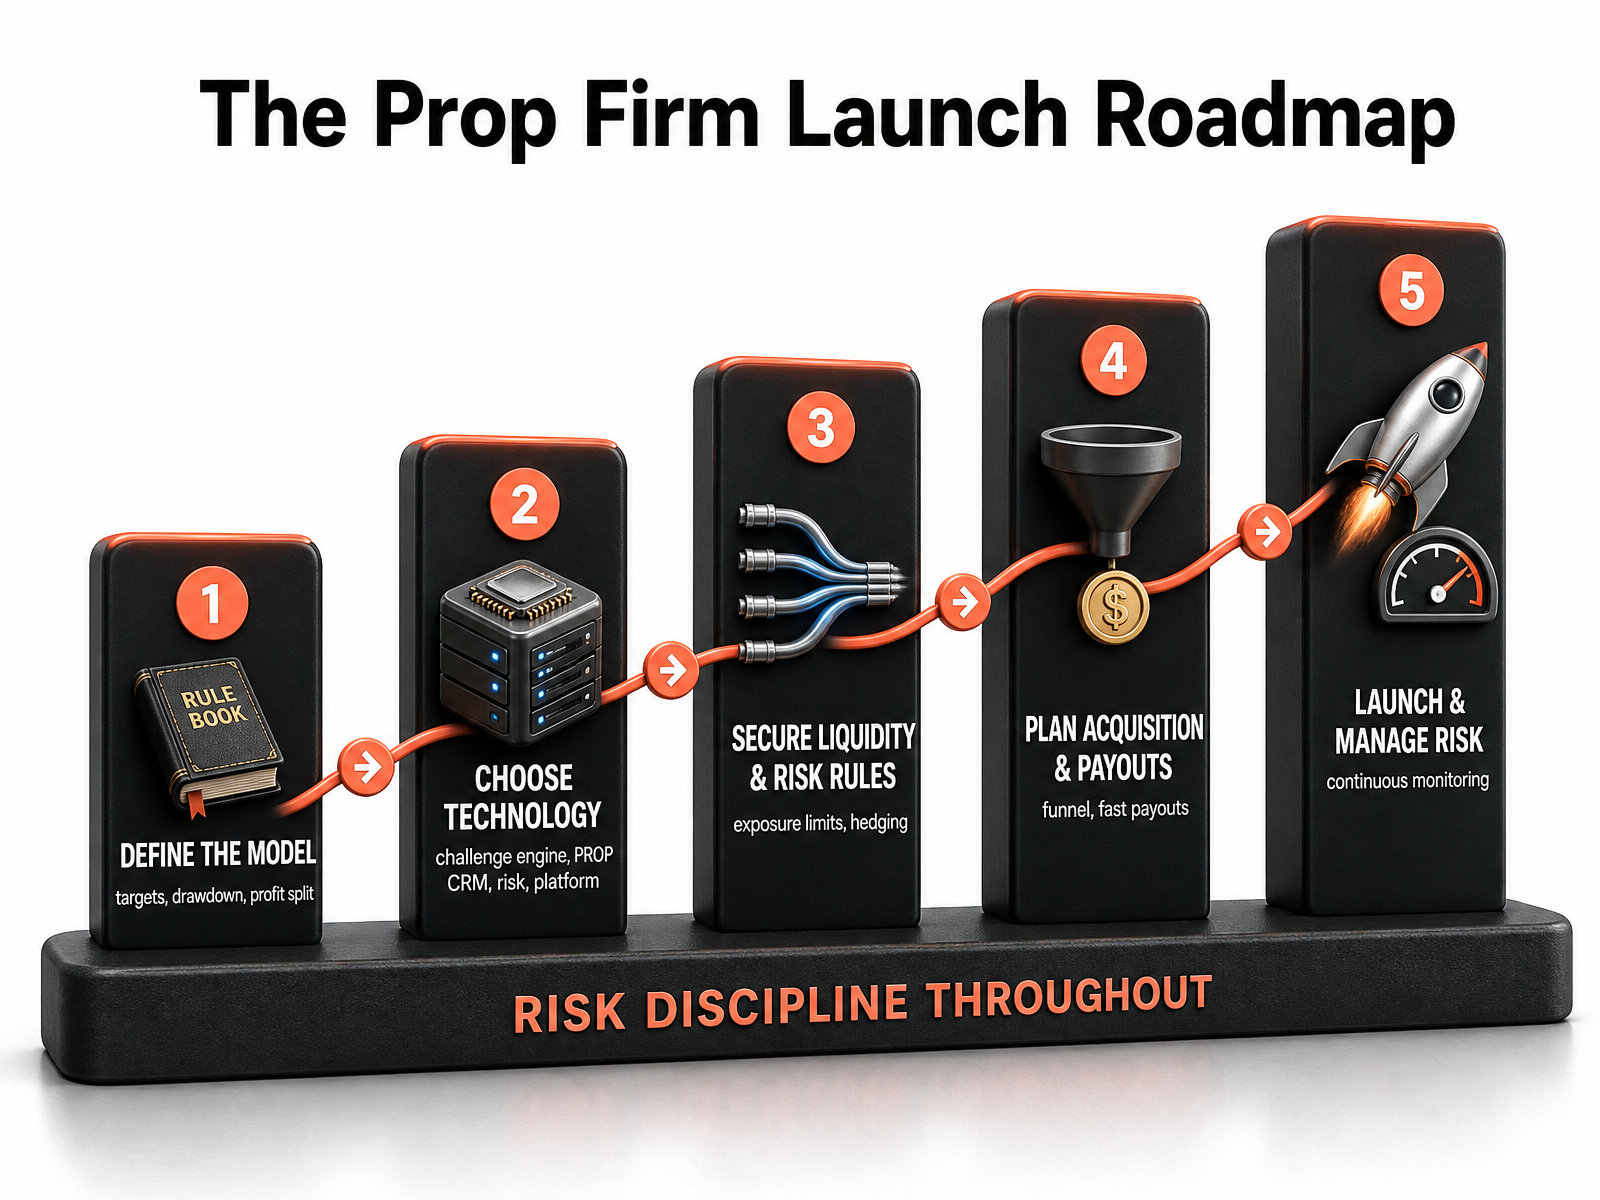
1. Adım: Fon Sağlama ve Değerlendirme Modelinizi Tanımlayın
Her şey kurallarla başlar. Yatırımcıların hangi şartları yerine getirmeleri gerektiğini belirleyin: ulaşmaları gereken kâr hedefi, uymaları gereken maksimum günlük zarar ve toplam değer kaybı sınırları ile beklediğiniz asgari işlem davranışları. Ardından, fonlanan hesap koşullarını ve kâr paylaşımını, yani yatırımcının elinde kalacak kâr payı ile şirketin alacağı payı belirleyin. Bu kurallar sadece pazarlama amaçlı değildir; bunlar sizin risk modelinizdir. Hedefler ve değer kaybı limitleri, tekrarlanabilir becerileri ödüllendirir ve fon sağlaması maliyetli olacak şanslı kumarbazları eler.
Modeli adil ve şeffaf olacak şekilde tasarlayın; çünkü tüccarlar şirketleri yakından karşılaştırır ve haberler kendi çevrelerinde hızla yayılır. Cömert görünen ancak cezai kuralları gizleyen bir model kısa sürede ortaya çıkar, oysa net ve dürüst bir yapı gerçek bir müşteri kazanma avantajı haline gelir.
Ölçeklendirme planlarını en başından itibaren tasarlamaya değer. En güçlü şirketler, kendini kanıtlamış yatırımcıların zaman içinde daha büyük paylar kazanmasına izin verir; bu da en iyi performans gösterenlerin bağlılığını sürdürür ve onların başarısını şirketin başarısıyla uyumlu hale getirir. Bunu, minimum işlem günü sayısı veya tek işlem riskine ilişkin sınırlar gibi net tutarlılık kurallarıyla birleştirdiğinizde, değerlendirme süreci tek bir şanslı bahsi ödüllendirmekten çıkıp, tekrarlanabilir becerileri tespit etmeye başlar. Bu tasarım tercihleri, bir risk kontrolü olduğu kadar bir pazarlama mesajıdır da; çünkü ciddi yatırımcılar, kuralları kendi gerçek işlem tarzlarını ödüllendiren firmaları aktif olarak ararlar.
2. Adım: Teknolojiyi Seçin
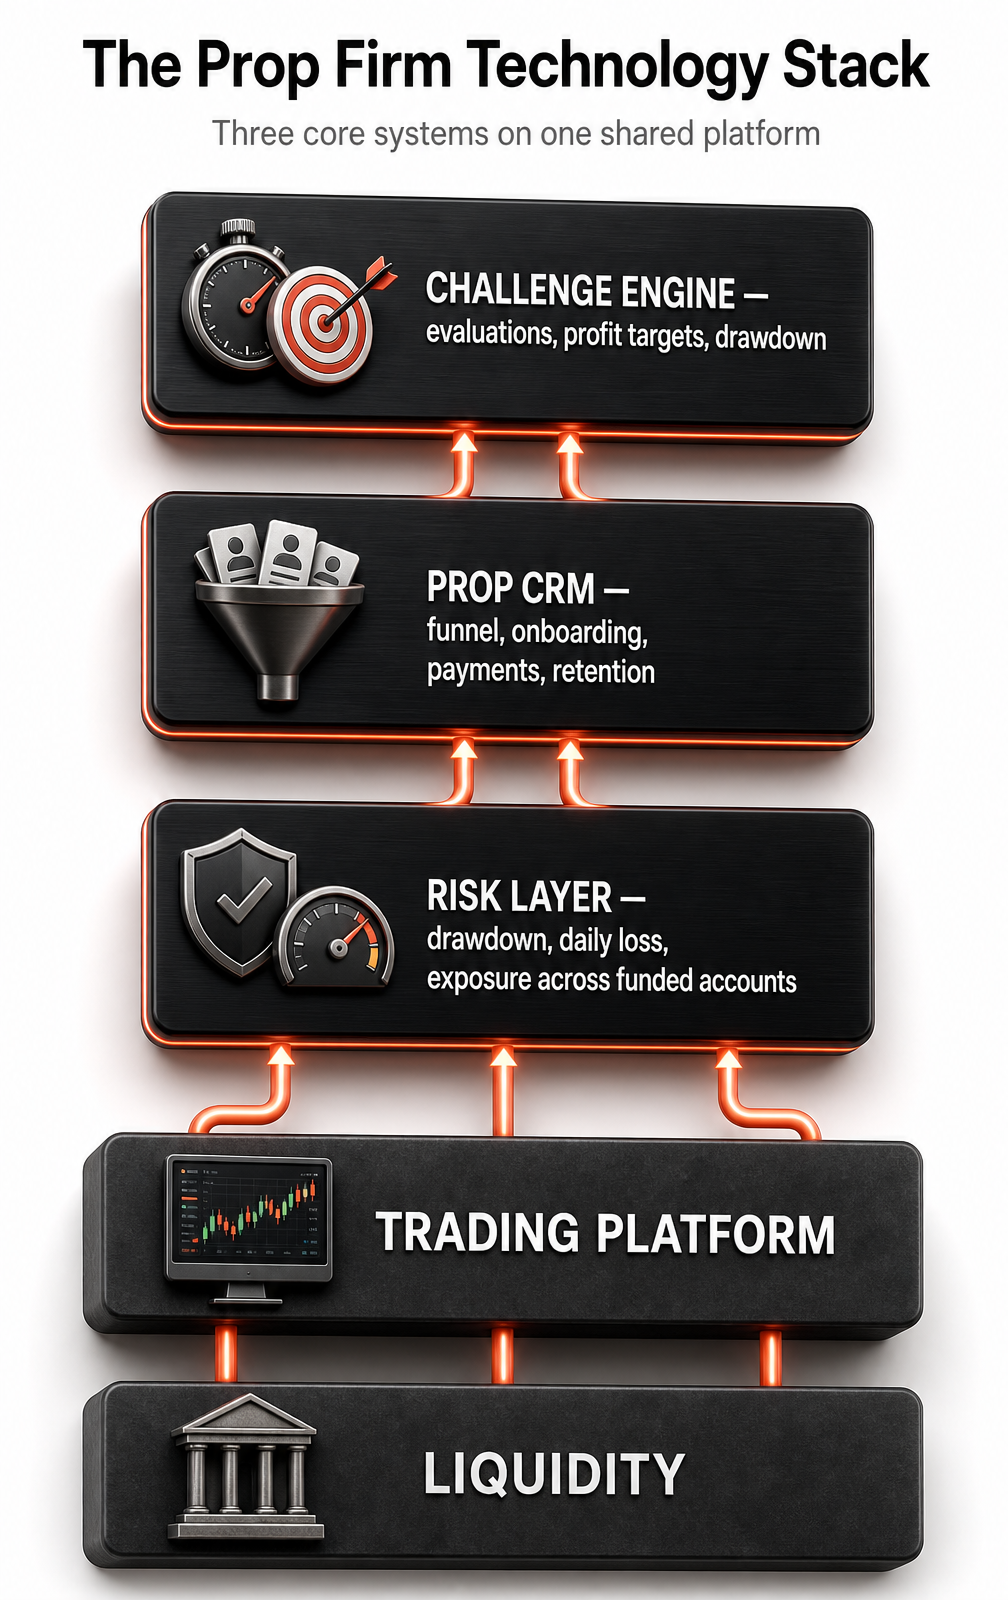
Bir prop firmasının sağlamlığı, kurallarını uygulayan teknolojinin sağlamlığıyla doğru orantılıdır ve bu modeli üç sistem desteklemektedir. Bir değerlendirme motoru, değerlendirmeleri yönetir; kâr hedeflerini ve değer kaybını gerçek zamanlı olarak takip eder ve hesapları otomatik ve tutarlı bir şekilde başarılı veya başarısız olarak değerlendirir. Prop firmasına özel bir CRM sistemi ise değerlendirme sürecini, yeni katılımcıların kabul sürecini, ödemeleri ve tekrar tekrar meydan okumalar satın alan yatırımcıların elde tutulmasını yönetir. Ayrıca bir risk katmanı, fon sağlanan her hesapta değer kaybı, günlük zarar ve risk maruziyeti kurallarını aynı anda uygular; bu da ödemelerin sürdürülebilir olmasını sağlar.
Bunları sıfırdan oluşturmak zaman alıcı ve maliyetlidir; kuralların tutarsız bir şekilde uygulanması ise hem itibar açısından bir risk oluşturur hem de finansman sağlamamanız gereken tüccarlara fon aktarmanıza yol açar. Bu nedenle çoğu işletmeci, yönetilen bir prop ticaret platformu ile faaliyete başlar. Leverate’in Prop Trading Firm çözümü, zorluk belirleme motorunu, PROP CRM’yi, risk kontrollerini ve işlem platformunu bir araya getirir; böylece şirket, model için oluşturulmuş altyapı üzerinde değerlendirmeleri, fonlu hesap kurallarını ve ödemeleri uçtan uca yönetebilir.
Bir prop firması için “kendin yap mı, satın al mı” hesaplaması oldukça keskin bir sorundur. Binlerce hesaptaki hedefleri ve değer kaybını gerçek zamanlı olarak takip etmesi gereken bir zorluk motoru, değerlendirme hunisine uyarlanmış bir CRM ve hiç durmadan çalışan bir risk katmanı, her biri önemli mühendislik çabalarıdır ve bunlardan herhangi birinde en ufak bir hata, firmanın kabul etmesi gereken fonlanmış tüccarların reddedilmesine veya reddedilmesi gereken tüccarların kabul edilmesine yol açar. Her ikisi de maliyetlidir; biri bilançoya, diğeri ise itibara zarar verir. Bu sorunları halihazırda çözmüş olan yönetilen bir prop yazılım yığını, söz konusu riskin büyük bir kısmını ortadan kaldırır ve şirketin, özel olarak geliştirilecek bir sistemin alacağı sürenin çok daha kısa bir sürede pazara girmesini sağlar.
3. Adım: Likiditeyi Sağlayın ve Risk Kurallarını Belirleyin
Finanse edilen tüccarlar gerçek işlem gerçekleştirme imkânına ihtiyaç duyar; bu nedenle bir prop firmasının, tıpkı bir aracı kurum gibi, platformunun arkasında güvenilir bir likidite kaynağına sahip olması gerekir. Bireysel hesap kurallarının üzerinde yer alan firma düzeyindeki risk çerçevesi de aynı derecede önemlidir: tüm finanse edilen tüccarlar genelindeki toplam maruziyeti nasıl izlediğiniz, yoğunlaşmış riski nasıl koruduğunuz ve bir haber olayı etrafında birçok tüccarın aynı pozisyona akın etmesi durumunda nasıl tepki verdiğiniz. Hesap kuralları, firmayı tek bir tüccardan korur; risk çerçevesi ise firmayı hepsinden birden korur.
İşte bu noktada, kendi hesabına işlem yapan firmalar ile aracı kurum teknolojileri bir araya gelir. Bir aracı kurumu güvende tutan aynı gerçek zamanlı risk izleme ve likidite bağlantısı, kendi hesabına işlem yapan bir firmanın da ödeme gücünü korur; bu da köklü bir aracı kurumun sıfırdan başlamadan kendi hesabına işlem yapan bir firmaya doğru genişleyebilmesinin nedenlerinden biridir.
Prop riskini ele almanın yararlı bir yolu, iki katmanlı bir yaklaşımdır. Zorluk ve fonlu hesap kurallarıyla yönetilen hesap katmanı, şirketi herhangi bir tek bir tüccarın limitleri aşmasından korur. Toplam risk maruziyetinin izlenmesi ve riskten korunma ile yönetilen şirket katmanı ise, özellikle önemli haberler sırasında sıkça görüldüğü üzere, fonlu birçok tüccarın benzer şekilde hareket etmesi durumunda ortaya çıkan korelasyon riskinden şirketi korur. Güçlü hesap kurallarına sahip ancak toplam risk pozisyonuna ilişkin bir görünümü olmayan bir firma, veri açıklanmasından dakikalar önce yüz fon sağlanmış tüccarın hepsinin aynı döviz çifti üzerinde uzun pozisyon alması durumunda yine de zor durumda kalabilir. Her iki katman da birlikte çalışmalıdır ve her ikisi de periyodik incelemelerden ziyade gerçek zamanlı teknolojiye dayanır.
İşte bu noktada, köklü bir aracı kurumun mevcut altyapısı avantaj sağlıyor. Aracı kurum portföyünü yöneten aynı gerçek zamanlı pozisyon izleme motoru, çok az ek yükle fonlanmış yatırımcıların toplam pozisyonlarını da izleyebilir; bu da, bir aracı kurumun sıfırdan başlayan bir yeni girişime kıyasla kendi hesabına işlem yapmaya daha kolay bir şekilde geçebilmesinin en açık nedenlerinden biridir.
4. Adım: Satın Alma ve Ödemeleri Planlayın
Bu kitle, çevrimiçi topluluklarda bir araya gelir, içerik üreticilerini ve yorumcuları takip eder; şirketleri kurallar, ödeme hızı ve itibar açısından karşılaştırır. Bu da şeffaflığı bir büyüme stratejisi haline getirir: net kurallar, dürüst pazarlama ve güvenilir, zamanında yapılan ödemeler, agresif indirimlerden daha fazla müşteri kazanımına katkıda bulunur. CRM sisteminiz değerlendirme sürecini baştan sona takip etmelidir; çünkü birçok alıcı birden fazla deneme yapar ve tekrar deneme yapanların elde tutulması önemli bir gelir kaynağıdır.
Ödemeler özel bir özen gerektirir. Yavaş, ihtilaflı veya şeffaf olmayan ödemeler, bir prop firmaya hiçbir şeyin vereceği zarardan daha hızlı zarar verir; aynı şekilde, hızlı ve öngörülebilir bir şekilde ödeme yapmak da güveni hiçbir şeyin kuracağı kadar hızlı kurar. Ödeme deneyimini, sonradan akla gelen bir unsur olarak değil, ürünün temel bir parçası olarak değerlendirin.
Değerlendirmenin fiyatlandırılması başlı başına bir denge meselesidir. Ücreti çok yüksek belirlerseniz aday havuzu daralır; çok düşük belirlerseniz ya da hedefleri çok kolay tutarsanız, şirket kârlı bir şekilde destekleyemeyeceği kadar çok sayıda tüccara fon sağlar. Doğru seviye, başarı oranlarını, beklenen ödemeleri ve tekrar satın alma davranışını bir arada modelleyerek, ardından lansmandan sonra gerçek rakamları izleyip ayarlamalar yaparak elde edilir. Değerlendirme satın alımından başlayarak sınavı geçme, ödeme ve tekrar deneme aşamalarına kadar süreci takip eden, prop firmalarına özel bir CRM sistemi bu modellemeyi mümkün kılar; işte bu nedenle CRM, bir prop firmasında sadece bir yönetim sistemi değil, aynı zamanda bir gelir aracıdır.
Sık Görülen Hatalar ve Bunlardan Kaçınmanın Yolları
Yeni prop firmaları genellikle öngörülebilir şekillerde başarısız olurlar. En yaygın hata, zayıf risk disiplinidir; hayatta kalmak için gerekli kontroller olmaksızın cömert finansman sunmak, ki bu tam da 2025’te bir dizi firmanın ortadan kalkmasına neden olan şeydi. Diğerleri ise teknolojiyi doğaçlama kullanır, ancak kuralların uygulanmasının tutarsız olduğunu ve büyük ölçekte ödemelerin güvenilir olmadığını fark ederler. Bazıları ise tamamen fiyat üzerinden rekabet ederek, işletmeyi finanse eden kâr marjlarını eritir. Bir kısmı da müşteri kazanım sürecini ihmal eder; büyük ve istekli bir kitleyi, sanki kendilerini kendiliğinden bulacakmış gibi görür.
Bunlardan kaçınmak, disipline ve doğru temellere bağlıdır: adil, iyi modellenmiş bir kural seti, bu kuralları tutarlı bir şekilde uygulayan teknoloji, güvenilir likidite ve risk kontrolleri ile tüccarlarla dürüst ve şeffaf bir ilişki. Leverate’in prop çözümüne benzer, kendini kanıtlamış bir altyapı üzerine bu şekilde kurulan bir prop şirketi, sağlam temeller üzerinde faaliyete geçer ve ibretlik hikayelerden biri olmak yerine, uzun soluklu şirketlerden biri olmaya hazır hale gelir.
Basit bir test, bunların çoğunu ortaya çıkarır. Piyasaya girmeden önce, potansiyel bir operatör, şirketin nasıl para kazandığını, yüz tüccar aynı anda kâr ettiğinde riskinin ne olacağını, başarılı bir tüccara ödemenin ne kadar hızlı yapıldığını ve bir tüccarın neden diğer pek çok alternatif yerine bu şirketi seçeceğini net bir şekilde ve rakamlarla açıklayabilmelidir. Bu dört sorunun hepsine cevap verebilen bir şirket, asıl önemli olan işi başarmış demektir. Buna karşılık, cevap veremeyen bir şirket, pazarlama stratejisi ne kadar mükemmel görünürse görünsün, faaliyete geçmeye hazır değildir; 2025’te iflas eden şirketlerin başarısızlıklarının sebebi tam da bu cevaplardaki eksikliklerdi.
Yasal **Uyarı:
**Bu içerik birden fazla kaynağa dayanmaktadır ve yalnızca eğitim amaçlıdır. Finansal, yasal veya yatırım tavsiyesi niteliği taşımamaktadır.