آلية كسب الوسيط للأموال من سوق التنبؤات ليست بالبساطة التي تبدو عليها للوهلة الأولى. فالتداول القائم على الأحداث يقع عند نقطة التقاء بين تصميم المنتجات المالية وإدارة المحتوى، ونموذج التسعير الذي يختاره الوسيط لا يحدد الهامش لكل صفقة فحسب، بل يؤثر أيضًا على سلوك قاعدة المتداولين بأكملها. فإذا كانت الرسوم مرتفعة جدًّا، ينتقل المتداولون إلى منصات تتميز بعمليات تداول أكثر سلاسة. أما إذا كانت الرسوم منخفضة جدًّا، فإن المنتج يعمل بخسارة لا يمكن تعويضها إلا من خلال أحجام تداول ضخمة.
غالبًا ما يقلل الوسطاء الذين يقيّمون نماذج التسعير في التداول القائم على الأحداث من أهمية تأثير هيكل التسعير على أنماط المشاركة. تتناول هذه المقالة النماذج الرئيسية المستخدمة، وأدائها في الممارسة العملية، والقرارات التشغيلية التي يتعين على الوسطاء اتخاذها قبل الالتزام بهيكل معين.
ماذا تعني نماذج التسعير في أسواق التنبؤ
في المنتجات المالية التقليدية مثل عقود الفروقات (CFDs) أو تداول العملات الأجنبية (فوركس)، فإن نموذج التسعير راسخ تمامًا: الفروق السعرية، أو العمولات، أو مزيج من الاثنين معًا. أما في التداول القائم على الأحداث، فإن المفهوم المكافئ لذلك هو الطريقة التي يحقق بها الوسيط هامش ربح في كل سوق ذات نتائج ثنائية، دون أن يجعل التكلفة واضحة للدرجة التي تثبط نشاط التداول.
تنقسم نماذج التسعير في التداول القائم على الأحداث عادةً إلى فئتين رئيسيتين. الأولى هي النموذج القائم على الفارق السعري، حيث يتجاوز مجموع الاحتمالات المعروضة على جانبي النتيجة الثنائية نسبة 100٪، وتمثل الفجوة هامش الوسيط. أما الفئة الثانية فهي النموذج القائم على الرسوم، حيث يدفع المتداولون رسومًا ثابتة أو نسبة مئوية للدخول في مركز أو الخروج منه، ويكون مجموع احتمالات السوق أقرب إلى 100%.
وهناك نهج ثالث، يستخدمه بعض المشغلين، وهو نهج هجين يطبق فارق سعر صغير مدمج إلى جانب رسوم سحب أو تسوية. ولكل نموذج آثار مختلفة على كيفية إدراك المتداولين للقيمة، ومدى تكرار تداولاتهم، ومقدار أرباح الوسيط لكل معاملة يتم إتمامها. ولا يقتصر الاختيار على مجرد قرار يتعلق بالتسعير؛ بل هو قرار يتعلق بتصميم المنتج، وله تداعيات على الاحتفاظ بالعملاء وحجم التداول والجدوى التجارية على المدى الطويل.
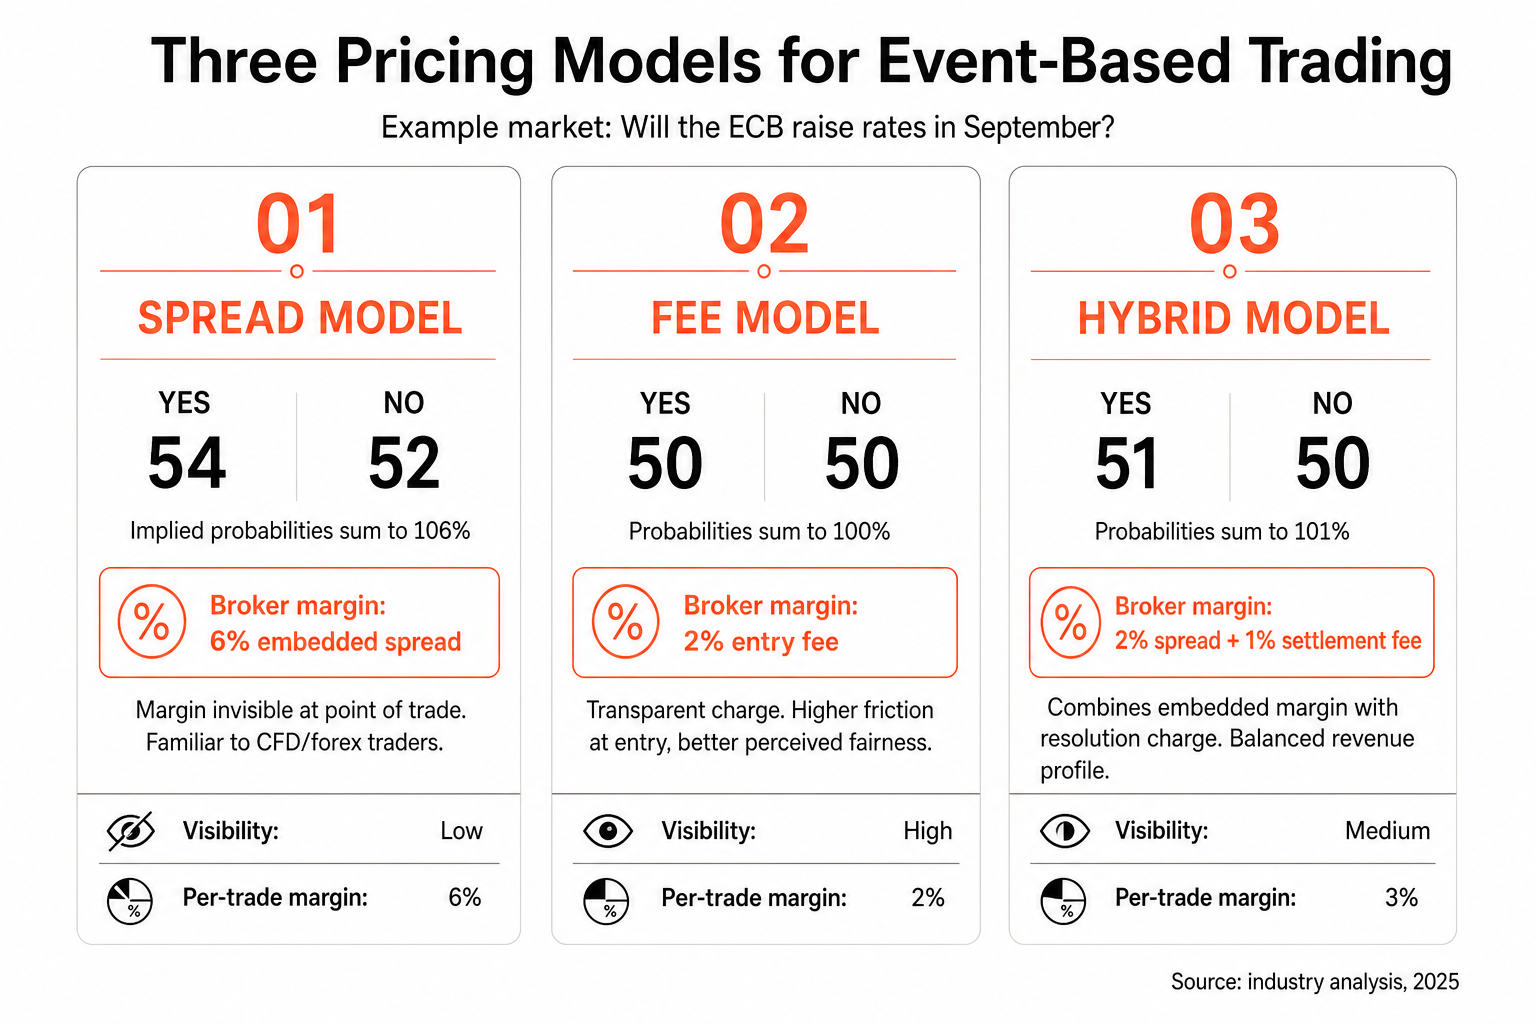
يوفر نموذج السبريد ميزة الإلمام الطبيعي للمتداولين والمشغلين المعتادين على منتجات العقود مقابل الفروقات (CFD) أو الفوركس. حيث يتم تضمين هامش الوسيط في السعر بدلاً من تطبيقه كرسوم منفصلة، مما يقلل من العوائق النفسية عند نقطة الدخول. فالمتداول الذي يرى أن سعر مركز «نعم» يبلغ 52 وسعر مركز «لا» يبلغ 52 يدرك أن مجموع الجانبين لا يساوي القيمة الاسمية، لكن تجربة الدخول في الصفقة لا تتأثر بخصم أي رسوم.
يكمن التحدي العملي في نموذج الفارق السعري في التداول القائم على الأحداث في أن الأسواق الأقل سيولة — أي تلك التي تتميز بحجم تداول أقل أو عدد مشاركين أقل — قد تتطلب فروقًا سعرية أوسع لإدارة مخاطر الوسيط. وبدوره، يؤدي اتساع الفروق السعرية إلى جعل الأسعار أقل تنافسية، مما قد يقلل من المشاركة بشكل أكبر. تتطلب هذه الديناميكية معايرة دقيقة لكل فئة من فئات الأسواق، ويميل المشغلون الذين يحددون الفروق السعرية بشكل موحد عبر جميع الفئات إلى ملاحظة أن بعض الأسواق تعاني من نقص مزمن في التداول نتيجة لذلك.
وفقًا لتحليل أجرته «فاينانس ماغنيتس» في عام 2025 لدراسة نمو منتجات التداول الثنائية والقائمة على الأحداث، سجلت المنصات التي قدمت هياكل رسوم شفافة إلى جانب فروق أسعار تنافسية معدلات احتفاظ أفضل بالمتداولين مقارنةً بتلك التي اعتمدت على هوامش مدمجة غير شفافة وحدها.
المصدر: Finance Magnates، 2025
توفر النماذج القائمة على الرسوم شفافية أكبر، لكنها تتطلب من الوسيط تبرير الرسوم عند الدخول في الصفقة. وتُعد الرسوم الثابتة خيارًا مناسبًا للأسواق ذات القيمة العالية، حيث تمثل الرسوم نسبة مئوية صغيرة من حجم المركز. تتناسب الرسوم المئوية بشكل طبيعي مع حجم المركز، لكنها قد تصبح باهظة بالنسبة للمتداولين ذوي الرهانات الصغيرة، مما يؤثر على السوق المتاحة والتركيبة السكانية على المنصة.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنكيف يحقق الوسطاء إيرادات من أسواق التنبؤات
بالإضافة إلى الهامش لكل صفقة، هناك عدة مصادر دخل ثانوية يجب على الوسطاء الذين يديرون أسواق التنبؤ أخذها في الاعتبار. وتعد رسوم التسوية التي تُفرض عند لحظة البت في النتيجة أحد الخيارات المتاحة. يفرض بعض المشغلين رسومًا مقابل الوصول المتميز إلى السوق، مما يمنح فئات معينة من الحسابات وصولاً مبكرًا إلى الأسواق الجديدة أو أسعارًا أكثر تنافسية على الأحداث الشائعة. بينما يدمج آخرون نشاط سوق التنبؤات في هيكل أوسع نطاقًا لبرنامج الولاء أو مكافآت الإيداع، مستخدمين المنتج كأداة للاحتفاظ بالعملاء بدلاً من اعتباره مصدر دخل قائم بذاته.
كما يعتمد نمط الإيرادات لنماذج التسعير في التداول القائم على الأحداث على دورة التسوية. فالسوق الذي يتم التسوية فيه خلال 24 ساعة يولد دورة إيرادات أسرع من السوق الذي تستغرق التسوية فيه أكثر من 30 يومًا، لكن السوق ذو الدورة القصيرة قد ينطوي على تكاليف إدارية أعلى لإدارة المحتوى من أجل الحفاظ على استمرار تدفق الأحداث. ويجب على الوسطاء وضع نموذج لكل من الهامش لكل صفقة وتكلفة الحفاظ على تشغيل المحتوى قبل استخلاص استنتاجات حول ربحية المنتج.
| مصدر الإيرادات | نوع الطراز | التبعية الحجمية | القدرة على التنبؤ |
|---|---|---|---|
| فارق السعر المدمج | على أساس الفارق | عالية | متوسط |
| رسوم الدخول/الخروج | مقابل رسوم | عالية | عالية |
| رسوم التسوية | هجين | متوسط | متوسط-مرتفع |
| الوصول إلى الفئة المميزة | الاشتراك | منخفضة | مرتفع جدًّا |
كيف يؤثر التسعير على حجم التداول
العلاقة بين نماذج التسعير في التداول القائم على الأحداث وحجم التداول ليست خطية. وتشير الأبحاث حول الأنماط السلوكية في أسواق النتائج الثنائية إلى أن حساسية المتداولين تجاه الأسعار تعتمد بشكل كبير على طريقة عرض التكلفة. فالفارق السعري المضمن بنسبة 6% في سوق ثنائية قد يلقى مقاومة أقل من رسوم دخول ظاهرة بنسبة 3%، على الرغم من أن الأول يمثل ضعف التكلفة، لأن الثاني يتطلب من المتداول أن يدرك هذه الرسوم بوعي في لحظة اتخاذ القرار.
ولهذا تأثيرات عملية على الطريقة التي يحدد بها الوسطاء أسعارهم. فالأسواق التي تتمتع بوعي جماهيري قوي، مثل نتائج الانتخابات الكبرى أو قرارات البنوك المركزية المقررة، يمكنها عادةً تحمل فروق أسعار أعلى لأن دافع المتداولين ينبع من الاهتمام بالحدث نفسه وليس من السعي لتحقيق أفضل سعر. أما الأسواق المتخصصة التي تستهدف جمهورًا محتملًا أصغر، فهي أكثر حساسية تجاه الأسعار وقد تتطلب فروق أسعار أضيق أو رسومًا مخفضة للوصول إلى حجم تداول ذي مغزى.
كما يؤثر حجم التداول على قدرة الوسيط على إدارة الجانب المتعلق بالمخاطر في التداول القائم على الأحداث. فالسوق الذي يشهد مشاركة ضعيفة من أحد الجانبين يؤدي إلى خلل في التوازن بين العرض والطلب، مما قد يضطر المشغل إلى تحمل مخاطر متبقية أو تعديل الأسعار لجذب الجانب الأقل تمثيلاً. وقد أصبحت أدوات تعديل الأسعار الآلية، التي يمكنها توسيع أو تضييق الفروق السعرية بناءً على توازن العرض والطلب، مكوناً أساسياً في البنية التحتية الجيدة التصميم للتداول القائم على الأحداث.
التوازن بين الربحية ونمو عدد المستخدمين
يُعد التوتر بين تحقيق الهامش ونمو عدد المستخدمين سمة ثابتة في قرارات نموذج التسعير في التداول القائم على الأحداث. قد يحقق هيكل التسعير المُحسَّن حصريًّا لتحقيق الهامش لكل صفقة أداءً جيدًا على المدى القصير، لكنه يهيئ الظروف لخسارة المتداولين عندما يكتشف المستخدمون بدائل ذات أسعار أكثر تنافسية. أما الهيكل المُحسَّن لتحقيق النمو، مع هوامش رقيقة جدًّا، فيمكنه زيادة حجم التداول، لكنه قد لا يكون مستدامًا تجاريًّا ما لم يتم تحقيق التوسع بسرعة.
تميل الشركات المشغلة التي تعتمد نماذج الإيرادات الأكثر استدامة إلى تطبيق نموذج تسعير متباين حسب نوع السوق. ففي الأسواق الرئيسية التي تتميز بمستوى تفاعل عالٍ، يتم تحديد الأسعار بشكل تنافسي بهدف تعظيم المشاركة وتعزيز سمعة المنصة. أما الأسواق المتخصصة أو المصممة حسب الطلب، فتتمتع بهوامش ربح أكبر لتعويض انخفاض حجم المبيعات. ويتطلب هذا النهج المتدرج منصة قادرة على إدارة تكوينات تسعير مختلفة لكل فئة سوقية دون الحاجة إلى التدخل اليدوي في كل حدث على حدة.
يتضمن حل أسواق التنبؤات «العلامة البيضاء» من Leverate أدوات لتكوين الأسعار تتيح للمشغلين تحديد فروق الأسعار والرسوم وهياكل التسوية على مستوى الفئة والسوق. يمكن للوسطاء الراغبين في إنشاء منتج قائم على الأحداث وقابل للتطبيق تجاريًّا دون الحاجة إلى تطوير البنية التكنولوجية من الصفر زيارة الموقع leverate.com/prediction-markets/ للحصول على مزيد من التفاصيل.
**إخلاء المسؤولية:
**يستند هذا المحتوى إلى مصادر متعددة وهو مقدم لأغراض تعليمية فقط. ولا يشكل نصيحة مالية أو قانونية أو استثمارية.