Les mécanismes permettant à un courtier de générer des revenus sur un marché de prédiction ne sont pas aussi simples qu’ils peuvent paraître à première vue. Le trading basé sur des événements se situe à la croisée de la conception de produits financiers et de la gestion de contenu, et le modèle de tarification choisi par un courtier détermine non seulement la marge par transaction, mais aussi le comportement de l’ensemble des traders. Si les frais sont trop élevés, les traders se tournent vers des plateformes offrant moins de frictions. Si les frais sont trop faibles, le produit fonctionne à perte, et seul un volume important de transactions peut compenser ce déficit.
Les courtiers qui évaluent les modèles de tarification dans le cadre du trading événementiel sous-estiment souvent l’influence de l’architecture tarifaire sur les comportements des participants. Cet article passe en revue les principaux modèles utilisés, examine leurs performances concrètes et aborde les décisions opérationnelles que les courtiers doivent prendre avant de s’engager sur une structure donnée.
Que signifient les modèles de tarification sur les marchés prédictifs ?
Dans les produits financiers classiques tels que les CFD ou le Forex, le modèle de tarification est bien établi : spreads, commissions ou une combinaison des deux. Dans le trading lié à des événements, le concept équivalent réside dans la manière dont le courtier prélève une marge sur chaque marché à issue binaire sans rendre ce coût trop visible, au risque de décourager l’activité de trading.
Les modèles de tarification dans le trading événementiel se répartissent généralement en deux grandes catégories. La première est un modèle basé sur le spread, dans lequel la somme des probabilités proposées de part et d’autre d’un résultat binaire dépasse 100 %, l’écart représentant la marge du courtier. Le second est un modèle basé sur des frais, dans lequel les traders paient des frais forfaitaires ou un pourcentage pour ouvrir ou clôturer une position, et où la somme des probabilités de marché est plus proche de 100 %.
Une troisième approche, adoptée par certains opérateurs, consiste en un modèle hybride qui applique un léger écart intégré en plus de frais de retrait ou de règlement. Chaque modèle a des implications différentes sur la façon dont les traders perçoivent la valeur, la fréquence à laquelle ils négocient et le montant que le courtier perçoit par opération traitée. Ce choix ne relève pas simplement d’une décision tarifaire ; il s’agit d’un choix de conception de produit ayant des conséquences sur la fidélisation, le volume et la viabilité commerciale à long terme.
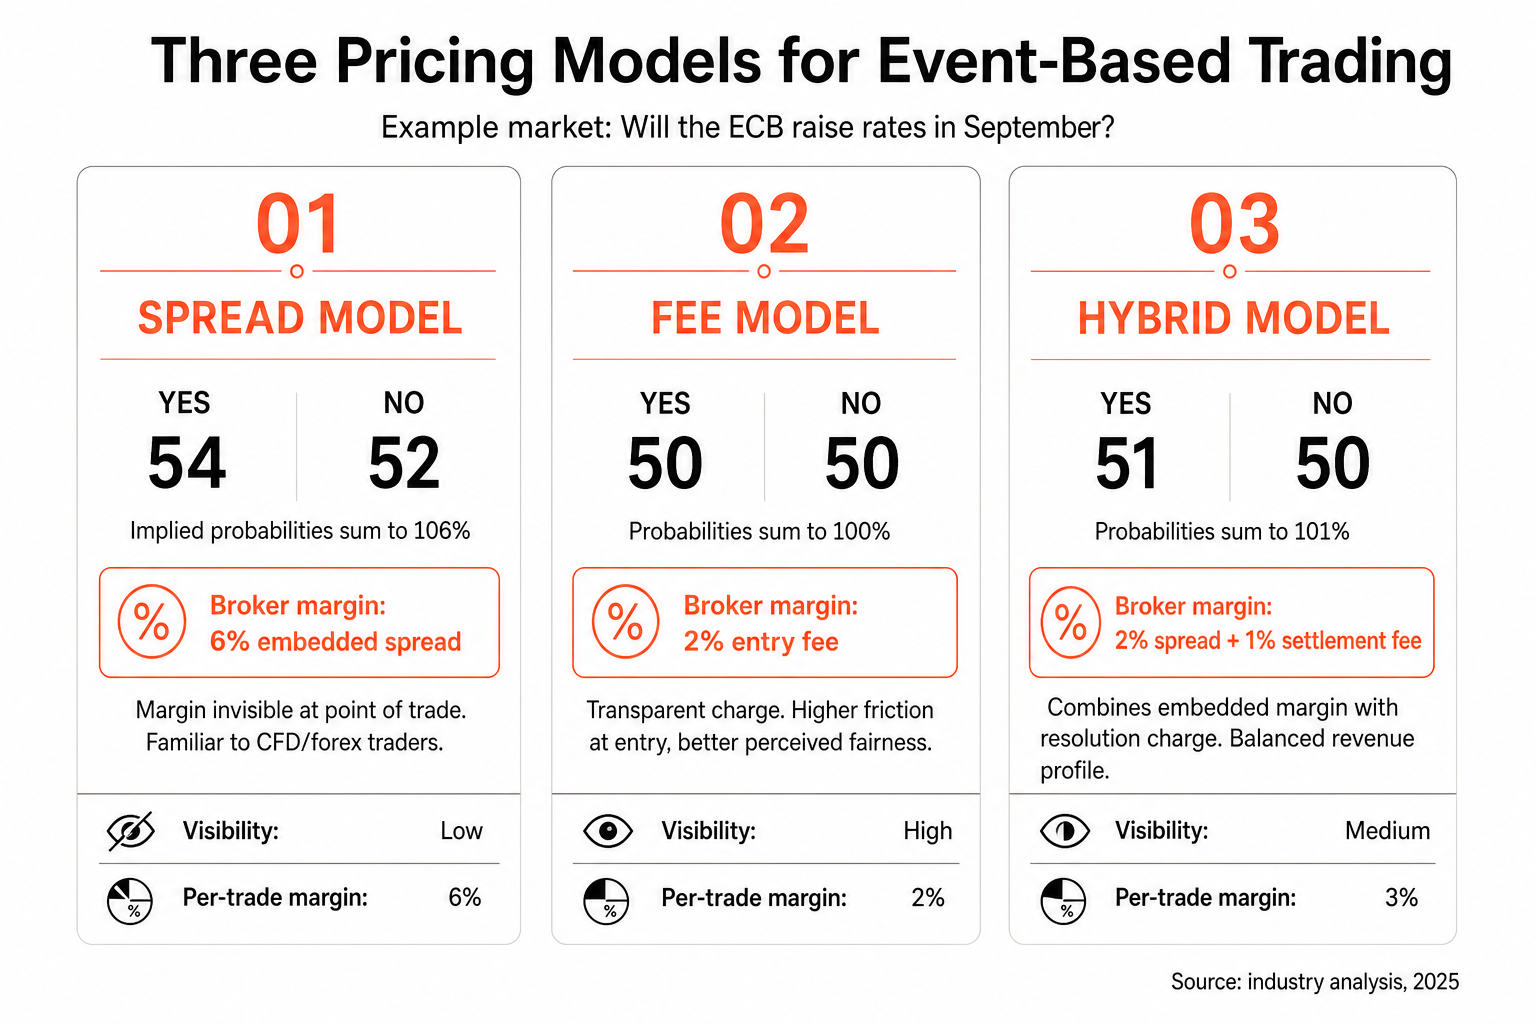
Le modèle de spread offre un avantage naturel en termes de familiarité pour les opérateurs et les traders habitués aux produits CFD ou au Forex. La marge du courtier est intégrée au prix plutôt que d’être appliquée sous forme de frais distincts, ce qui réduit la réticence psychologique au moment de l’entrée sur le marché. Un trader qui voit une position « Oui » cotée à 52 et une position « Non » cotée à 52 sait que les deux côtés ne totalisent pas la valeur nominale, mais l’expérience de la conclusion de la transaction n’est pas interrompue par une déduction de frais.
Le défi pratique lié au modèle de spread dans le trading basé sur les événements réside dans le fait que les marchés moins liquides, c’est-à-dire ceux qui présentent un volume plus faible ou un nombre réduit d’acteurs, peuvent nécessiter des spreads plus larges afin de gérer l’exposition du courtier. Des spreads plus larges rendent à leur tour les prix moins compétitifs et peuvent réduire encore davantage la participation. Cette dynamique nécessite un ajustement minutieux par catégorie de marché, et les opérateurs qui fixent des spreads de manière uniforme pour toutes les catégories constatent souvent que certains marchés sont, de ce fait, chroniquement sous-négociés.
Selon une analyse réalisée en 2025 par Finance Magnates et portant sur la croissance des produits de trading binaires et liés à des événements, les plateformes proposant des structures tarifaires transparentes ainsi que des spreads compétitifs ont enregistré un meilleur taux de fidélisation des traders que celles qui s’appuyaient uniquement sur des marges intégrées opaques.
Source : Finance Magnates, 2025
Les modèles basés sur des commissions offrent une plus grande transparence, mais obligent le courtier à justifier le montant des frais au moment de la conclusion de la transaction. Les frais forfaitaires conviennent bien aux marchés où les montants en jeu sont élevés, car les frais ne représentent alors qu’un faible pourcentage de la position. Les frais exprimés en pourcentage évoluent naturellement en fonction de la taille de la position, mais peuvent devenir prohibitifs pour les traders opérant avec de faibles mises, ce qui a une incidence sur l’accessibilité du marché et la composition démographique de la plateforme.
Développez votre société de courtage dès aujourd'hui !
CRM et portail client, plateforme de trading, MT4 et MT5 : tout est conçu pour vous.
Passez à l'échelleComment les courtiers tirent-ils leurs revenus des marchés de prédiction ?
Au-delà de la marge par transaction, les courtiers exploitant des marchés de prédiction disposent de plusieurs sources de revenus secondaires à prendre en compte. Les frais de règlement facturés au moment de la résolution constituent l’une de ces options. Certains opérateurs facturent un accès premium au marché, offrant à certains niveaux de compte un accès anticipé à de nouveaux marchés ou des tarifs plus avantageux sur les événements populaires. D’autres intègrent l’activité des marchés de prédiction dans un programme de fidélité ou un système de bonus sur dépôt plus large, utilisant ce produit comme un outil de fidélisation plutôt que comme une source de revenus à part entière.
Le profil de chiffre d’affaires des modèles de tarification dans le trading basé sur les événements dépend également du cycle de clôture. Un marché dont le règlement intervient dans les 24 heures génère un cycle de revenus plus rapide qu’un marché dont le règlement s’étend sur 30 jours, mais ce marché à cycle court peut entraîner des frais généraux de gestion de contenu plus élevés afin d’assurer le remplissage du pipeline d’événements. Les courtiers doivent modéliser à la fois la marge par transaction et le coût de maintenance de l’exploitation du contenu avant de tirer des conclusions quant à la rentabilité du produit.
| Source de revenus | Type de modèle | Dépendance vis-à-vis du volume | Prévisibilité |
|---|---|---|---|
| Écart intégré | Basé sur le spread | Haut | Moyen |
| Frais d’inscription/de sortie | Payant | Haut | Haut |
| Frais de règlement | Hybride | Moyen | Moyen-élevé |
| Accès à l’offre Premium | Abonnement | Faible | Très élevé |
L’impact de la tarification sur le volume des transactions
La relation entre les modèles de tarification dans le trading basé sur les événements et le volume n’est pas linéaire. Les recherches sur les comportements observés sur les marchés à issue binaire suggèrent que la sensibilité des traders à la tarification dépend fortement de la manière dont le coût est présenté. Un spread intégré de 6 % sur un marché binaire peut susciter moins de réticence qu’une commission d’entrée visible de 3 %, même si le premier représente un coût deux fois plus élevé, car le second oblige le trader à prendre consciemment en compte cette charge au moment de la décision.
Cela a des implications pratiques sur la manière dont les courtiers fixent leurs tarifs. Les marchés bénéficiant d’une forte notoriété auprès du public, tels que les résultats d’élections majeures ou les décisions programmées des banques centrales, peuvent généralement supporter des spreads plus élevés, car la motivation des traders est davantage motivée par l’intérêt pour l’événement que par l’optimisation des prix. Les marchés de niche, dont l’audience potentielle est plus restreinte, sont plus sensibles aux prix et peuvent nécessiter des spreads plus serrés ou des frais réduits pour atteindre un volume significatif.
Le volume influe également sur la capacité du courtier à gérer les risques liés au trading événementiel. Un marché où la participation est faible d’un côté crée un carnet d’ordres déséquilibré, ce qui peut obliger l’opérateur à assumer une exposition résiduelle ou à ajuster les prix afin d’attirer le côté sous-représenté. Les outils d’ajustement automatisé des prix, qui permettent d’élargir ou de réduire les spreads en fonction de l’équilibre du carnet d’ordres, deviennent un élément standard de toute infrastructure de trading événementiel bien conçue.
Trouver le juste équilibre entre rentabilité et croissance du nombre d’utilisateurs
La tension entre la maximisation des marges et la croissance de la base d’utilisateurs est une caractéristique récurrente des décisions relatives aux modèles de tarification dans le trading événementiel. Une structure tarifaire optimisée uniquement pour la marge par transaction peut s’avérer performante à court terme, mais elle crée les conditions propices à la perte de clients, ces derniers prenant conscience de l’existence d’alternatives aux tarifs plus compétitifs. Une structure optimisée pour la croissance, avec des marges très faibles, peut stimuler le volume, mais risque de ne pas être viable sur le plan commercial à moins d’atteindre rapidement une certaine échelle.
Les opérateurs disposant des modèles de revenus les plus durables ont tendance à appliquer une différenciation des modèles tarifaires en fonction du type de marché. Les marchés phares, caractérisés par un fort engagement, bénéficient de tarifs compétitifs afin de maximiser la participation et de renforcer la réputation de la plateforme. Les marchés de niche ou sur mesure génèrent des marges plus importantes afin de compenser des volumes plus faibles. Cette approche à plusieurs niveaux nécessite une plateforme capable de gérer différentes configurations tarifaires par catégorie de marché, sans intervention manuelle pour chaque événement.
La solution de marchés de prédiction en marque blanche de Leverate comprend des outils de configuration des tarifs qui permettent aux opérateurs de définir les écarts, les frais et les structures de règlement au niveau des catégories et des marchés. Les courtiers souhaitant créer un produit basé sur des événements et commercialement viable sans avoir à développer la pile technologique à partir de zéro peuvent consulter le site leverate.com/prediction-markets/ pour plus de détails.
**Clause de non-responsabilité :
**Ce contenu est basé sur de multiples sources et est fourni à des fins éducatives uniquement. Il ne constitue pas un conseil financier, juridique ou d’investissement.