Bir aracı kurumun tahmin piyasasından nasıl gelir elde ettiğinin mekanizması, ilk bakışta göründüğü kadar basit değildir. Olay bazlı işlem, finansal ürün tasarımı ile içerik yönetiminin kesişim noktasında yer alır ve bir aracı kurumun seçtiği fiyatlandırma modeli yalnızca işlem başına marjı değil, tüm yatırımcı tabanının davranışını da şekillendirir. Çok yüksek ücret alırsanız yatırımcılar daha az sürtünmeli platformlara geçer. Çok düşük ücret alırsanız ürün, ancak yüksek işlem hacmiyle telafi edilebilecek bir zararla çalışır.
Olay bazlı işlemde fiyatlandırma modellerini değerlendiren aracı kurumlar, fiyatlandırma mimarisinin katılım kalıplarını ne ölçüde etkilediğini çoğu zaman hafife alır. Bu makale, kullanımdaki başlıca modelleri, bu modellerin pratikte nasıl performans gösterdiğini ve aracı kurumların bir yapıya bağlanmadan önce vermesi gereken operasyonel kararları incelemektedir.
Tahmin Piyasalarında Fiyatlandırma Modelleri Ne Anlama Gelir
CFD'ler veya forex gibi geleneksel finansal ürünlerde fiyatlandırma modeli oturmuş durumdadır: spread'ler, komisyonlar ya da her ikisinin bir kombinasyonu. Olay bazlı işlemde bunun karşılığı olan kavram, aracı kurumun maliyeti işlem faaliyetini caydıracak kadar görünür kılmadan her ikili sonuç piyasasında nasıl marj elde ettiğidir.
Olay bazlı işlemde fiyatlandırma modelleri genellikle iki geniş kategoriye ayrılır. Birincisi, ikili bir sonucun her iki tarafında sunulan olasılıkların toplamının %100'ü aştığı ve aradaki farkın aracı kurumun marjını temsil ettiği spread bazlı modeldir. İkincisi ise yatırımcıların bir pozisyona girmek veya pozisyondan çıkmak için sabit ya da yüzdesel bir ücret ödediği ve piyasa olasılıklarının toplamının %100'e daha yakın olduğu ücret bazlı modeldir.
Bazı operatörlerin kullandığı üçüncü bir yaklaşım ise küçük bir gömülü spread'i bir çekim veya uzlaşma ücretiyle birlikte uygulayan hibrit modeldir. Her modelin, yatırımcıların değeri nasıl algıladığı, ne sıklıkla işlem yaptığı ve aracı kurumun sonuçlanan her olay başına ne kadar kazandığı üzerinde farklı etkileri vardır. Bu seçim yalnızca bir fiyatlandırma kararı değildir; müşteri tutma, işlem hacmi ve uzun vadeli ticari sürdürülebilirlik açısından sonuçları olan bir ürün tasarımı kararıdır.
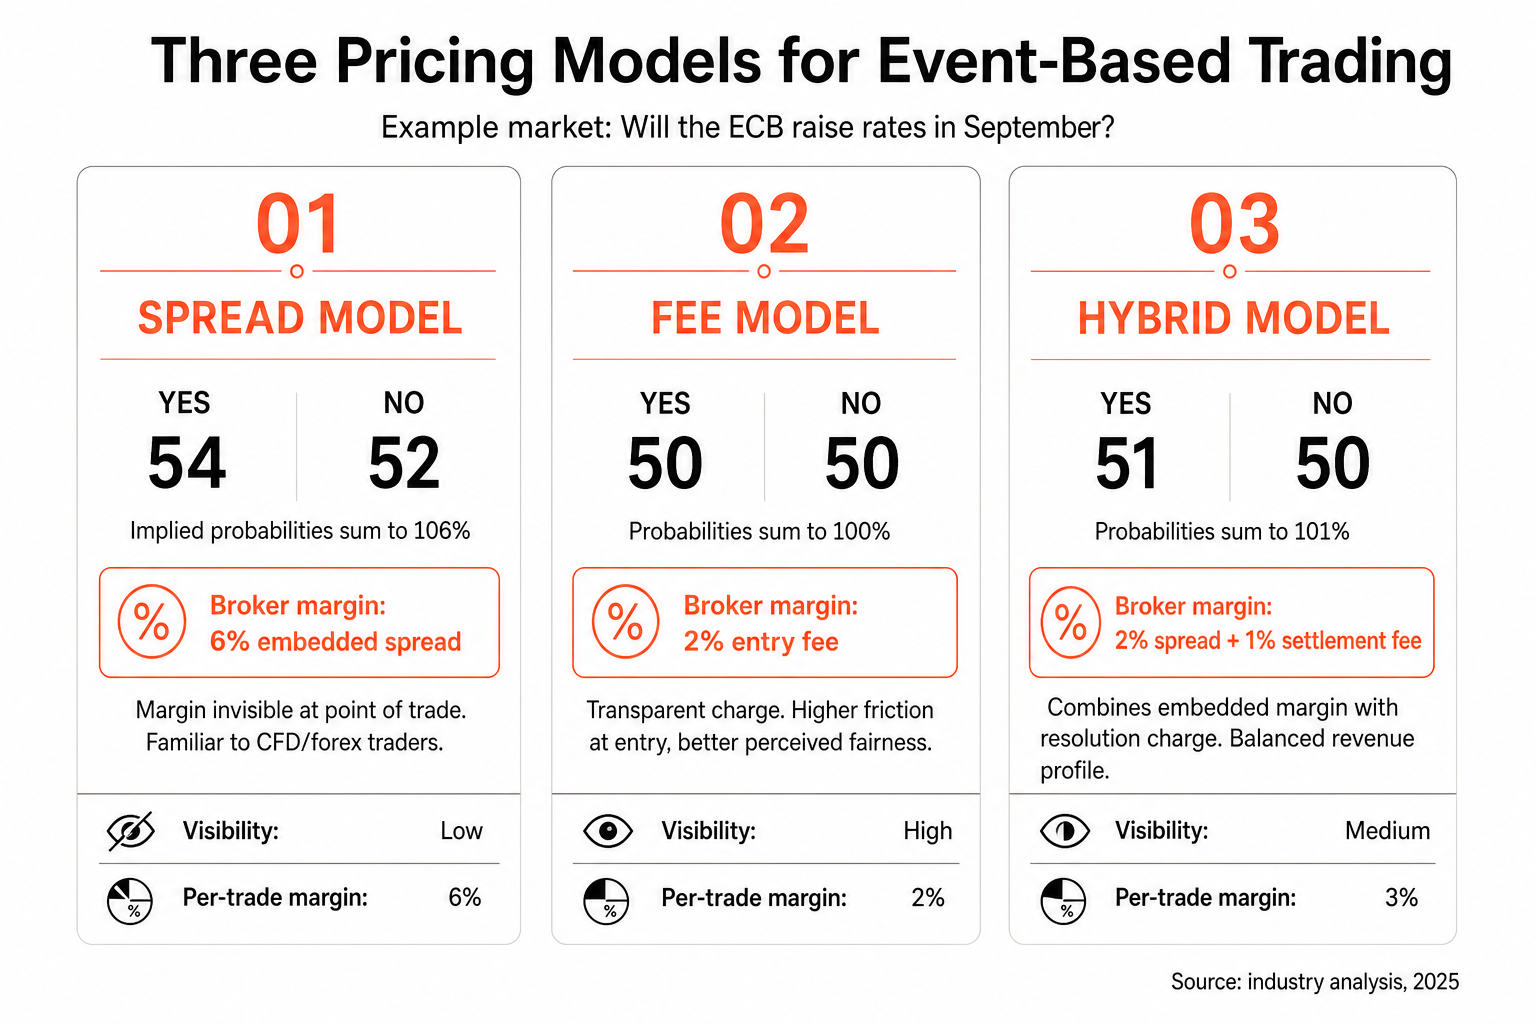
Spread modeli, CFD veya forex ürünlerine alışkın operatörler ve yatırımcılar için doğal bir aşinalık avantajı sunar. Aracı kurumun marjı ayrı bir ücret olarak uygulanmak yerine fiyatın içine yerleştirilir ve bu da işleme giriş anındaki psikolojik sürtünmeyi azaltır. Evet pozisyonunun 52, Hayır pozisyonunun da 52 olarak fiyatlandığını gören bir yatırımcı, iki tarafın toplamının başabaş değerine eşit olmadığını bilir; ancak işleme girme deneyimi bir ücret kesintisiyle kesintiye uğramaz.
Olay bazlı işlemde spread modelinin pratik zorluğu, daha sığ piyasaların (yani daha düşük hacimli veya daha az katılımcılı piyasaların) aracı kurumun riskini yönetmek için daha geniş spread'ler gerektirebilmesidir. Daha geniş spread'ler ise fiyatlandırmayı daha az rekabetçi hale getirir ve katılımı daha da azaltabilir. Bu dinamik, piyasa kategorisi bazında dikkatli bir kalibrasyon gerektirir; spread'leri tüm kategorilerde tek tip belirleyen operatörler, bunun sonucunda bazı piyasalarda kronik olarak düşük işlem hacmiyle karşılaştıklarını görürler.
Finance Magnates'in ikili ve olay bazlı işlem ürünlerinin büyümesini inceleyen 2025 tarihli analizine göre, rekabetçi spread'lerin yanında şeffaf ücret yapıları sunan platformlar, yalnızca opak gömülü marjlara dayanan platformlara kıyasla daha iyi yatırımcı tutma oranları bildirmiştir.
Kaynak: Finance Magnates, 2025
Ücret bazlı modeller daha fazla şeffaflık sunar, ancak aracı kurumun ücreti işleme giriş anında gerekçelendirmesini gerektirir. Sabit ücretler, ücretin pozisyonun küçük bir yüzdesini temsil ettiği yüksek değerli piyasalarda iyi işler. Yüzdesel ücretler pozisyon büyüklüğüyle doğal olarak ölçeklenir, ancak küçük tutarlarla işlem yapan yatırımcılar için caydırıcı hale gelebilir; bu da erişilebilir pazarı ve platformdaki demografik dağılımı etkiler.
Aracı kurumunuzu bugün büyütün!
CRM ve Müşteri Portalı, İşlem Platformu, MT4 ve MT5: Hepsi sizin için geliştirildi.
Hemen BüyütünAracı Kurumlar Tahmin Piyasalarından Nasıl Gelir Elde Eder
İşlem başına marjın ötesinde, tahmin piyasaları işleten aracı kurumların değerlendirmesi gereken birkaç ikincil gelir kaynağı vardır. Sonuçlanma anında alınan uzlaşma ücretleri bir seçenektir. Bazı operatörler premium piyasa erişimi için ücret alır ve belirli hesap kademelerine yeni piyasalara daha erken erişim veya popüler olaylarda daha dar fiyatlandırma sunar. Diğerleri ise tahmin piyasası faaliyetini daha geniş bir sadakat veya para yatırma bonusu yapısına dahil ederek ürünü bağımsız bir gelir kalemi yerine bir müşteri tutma aracı olarak kullanır.
Olay bazlı işlemdeki fiyatlandırma modellerinin gelir profili, sonuçlanma döngüsüne de bağlıdır. 24 saatte sonuçlanan bir piyasa, 30 gün içinde sonuçlanan bir piyasaya göre daha hızlı bir gelir döngüsü yaratır; ancak kısa döngülü piyasa, olay akışını dolu tutmak için daha yüksek içerik yönetimi maliyeti taşıyabilir. Aracı kurumların, ürün kârlılığı hakkında sonuca varmadan önce hem işlem başına marjı hem de içerik operasyonunu sürdürmenin maliyetini modellemesi gerekir.
| Gelir Kaynağı | Model Türü | Hacim Bağımlılığı | Öngörülebilirlik |
|---|---|---|---|
| Gömülü spread | Spread bazlı | Yüksek | Orta |
| Giriş/çıkış ücreti | Ücret bazlı | Yüksek | Yüksek |
| Uzlaşma ücreti | Hibrit | Orta | Orta-Yüksek |
| Premium kademe erişimi | Abonelik | Düşük | Çok Yüksek |
Fiyatlandırma İşlem Hacmini Nasıl Etkiler
Olay bazlı işlemdeki fiyatlandırma modelleri ile işlem hacmi arasındaki ilişki doğrusal değildir. İkili sonuç piyasalarındaki davranış kalıplarına yönelik araştırmalar, yatırımcıların fiyatlandırmaya duyarlılığının büyük ölçüde maliyetin nasıl sunulduğuna bağlı olduğunu göstermektedir. İkili bir piyasada %6'lık gömülü bir spread, maliyeti iki katı olmasına rağmen görünür bir %3'lük giriş ücretinden daha az direnç yaratabilir; çünkü ikincisi, yatırımcının karar anında ücreti bilinçli olarak fark etmesini gerektirir.
Bunun, aracı kurumların fiyatlandırmalarını nasıl yapılandırdıkları açısından pratik sonuçları vardır. Büyük seçim sonuçları veya planlanmış merkez bankası kararları gibi kamuoyunda yüksek farkındalığa sahip piyasalar, yatırımcı motivasyonu fiyat optimizasyonundan çok olaya duyulan ilgiden kaynaklandığı için genellikle daha yüksek spread'leri kaldırabilir. Daha küçük potansiyel kitleye sahip niş piyasalar ise fiyata daha duyarlıdır ve anlamlı bir hacme ulaşmak için daha dar spread'ler veya düşürülmüş ücretler gerektirebilir.
İşlem hacmi, aracı kurumun olay bazlı işlemin risk tarafını yönetme kabiliyetini de etkiler. Bir tarafında katılımın zayıf olduğu bir piyasa dengesiz bir defter oluşturur; bu durum operatörün kalan riski üstlenmesini ya da yeterince temsil edilmeyen tarafı çekmek için fiyatlandırmayı ayarlamasını gerektirebilir. Defter dengesine göre spread'leri genişletebilen veya daraltabilen otomatik fiyat ayarlama araçları, iyi tasarlanmış olay bazlı işlem altyapısının standart bir bileşeni haline gelmektedir.
Kârlılık ile Kullanıcı Büyümesi Arasında Denge Kurmak
Marj elde etme ile kullanıcı büyümesi arasındaki gerilim, olay bazlı işlemdeki fiyatlandırma modeli kararlarının sürekli bir özelliğidir. Yalnızca işlem başına marj için optimize edilmiş bir fiyatlandırma yapısı kısa vadede iyi performans gösterebilir, ancak kullanıcılar daha rekabetçi fiyatlı alternatiflerin farkına vardıkça yatırımcı kaybına zemin hazırlar. Çok ince marjlarla büyüme için optimize edilmiş bir yapı ise hacmi artırabilir, ancak ölçek hızla sağlanmadıkça ticari olarak sürdürülebilir olmayabilir.
En sürdürülebilir gelir modellerine sahip operatörler, piyasa türüne göre fiyatlandırma modeli farklılaştırması kullanma eğilimindedir. Yüksek etkileşimli amiral gemisi piyasalar, katılımı en üst düzeye çıkarmak ve platform itibarını oluşturmak için rekabetçi şekilde fiyatlandırılır. Niş veya özel piyasalar ise düşük hacmi telafi etmek için daha geniş marjlar taşır. Bu kademeli yaklaşım, her olay için manuel müdahale gerektirmeden piyasa kategorisi bazında farklı fiyatlandırma yapılandırmalarını yönetebilen bir platform gerektirir.
Leverate'in White-Label Tahmin Piyasaları çözümü, operatörlerin spread'leri, ücretleri ve uzlaşma yapılarını kategori ve piyasa düzeyinde belirlemesine olanak tanıyan fiyatlandırma yapılandırma araçları içerir. Teknoloji altyapısını sıfırdan geliştirmeden ticari açıdan sürdürülebilir bir olay bazlı ürün oluşturmak isteyen aracı kurumlar, daha fazla bilgi için leverate.com/prediction-markets/ adresini ziyaret edebilir.
**Sorumluluk Reddi:
**Bu içerik birden fazla kaynağa dayanmaktadır ve yalnızca eğitim amaçlı sunulmaktadır. Finansal, hukuki veya yatırım tavsiyesi niteliği taşımaz.