A mecânica de como uma corretora ganha dinheiro com um mercado de previsões não é tão simples quanto parece à primeira vista. A negociação baseada em eventos fica na interseção entre o design de produtos financeiros e a gestão de conteúdo, e o modelo de precificação que a corretora escolhe define não só a margem por negociação, mas também o comportamento de toda a base de traders. Se cobrarem caro demais, os traders vão migrar para plataformas com menos atrito. Se cobrarem pouco demais, o produto vai operar no prejuízo, e só um grande volume de negociações vai conseguir compensar isso.
As corretoras que avaliam modelos de precificação na negociação baseada em eventos costumam subestimar o quanto a arquitetura de precificação influencia os padrões de participação. Este artigo analisa os principais modelos em uso, como eles funcionam na prática e as decisões operacionais que as corretoras precisam tomar antes de se comprometerem com uma estrutura.
O que significam os modelos de precificação nos mercados de previsão
Em produtos financeiros convencionais, como CFDs ou forex, o modelo de precificação é bem estabelecido: spreads, comissões ou uma combinação dos dois. Na negociação baseada em eventos, o conceito equivalente é a forma como a corretora obtém uma margem em cada mercado de resultados binários, sem tornar o custo tão visível a ponto de desestimular a atividade de negociação.
Os modelos de precificação na negociação baseada em eventos geralmente se enquadram em duas grandes categorias. A primeira é um modelo baseado em spread, em que a soma das probabilidades oferecidas em ambos os lados de um resultado binário ultrapassa 100%, sendo que a diferença representa a margem da corretora. A segunda é um modelo baseado em taxas, no qual os traders pagam uma taxa fixa ou percentual para entrar ou sair de uma posição, e a soma das probabilidades de mercado fica mais próxima de 100%.
Uma terceira abordagem, usada por algumas corretoras, é um modelo híbrido que aplica um pequeno spread embutido junto com uma taxa de saque ou de liquidação. Cada modelo tem implicações diferentes sobre como os traders percebem o valor, com que frequência eles negociam e quanto a corretora ganha por evento resolvido. A escolha não é só uma questão de preço; é uma decisão de design de produto com consequências para a retenção de clientes, o volume de negócios e a viabilidade comercial a longo prazo.
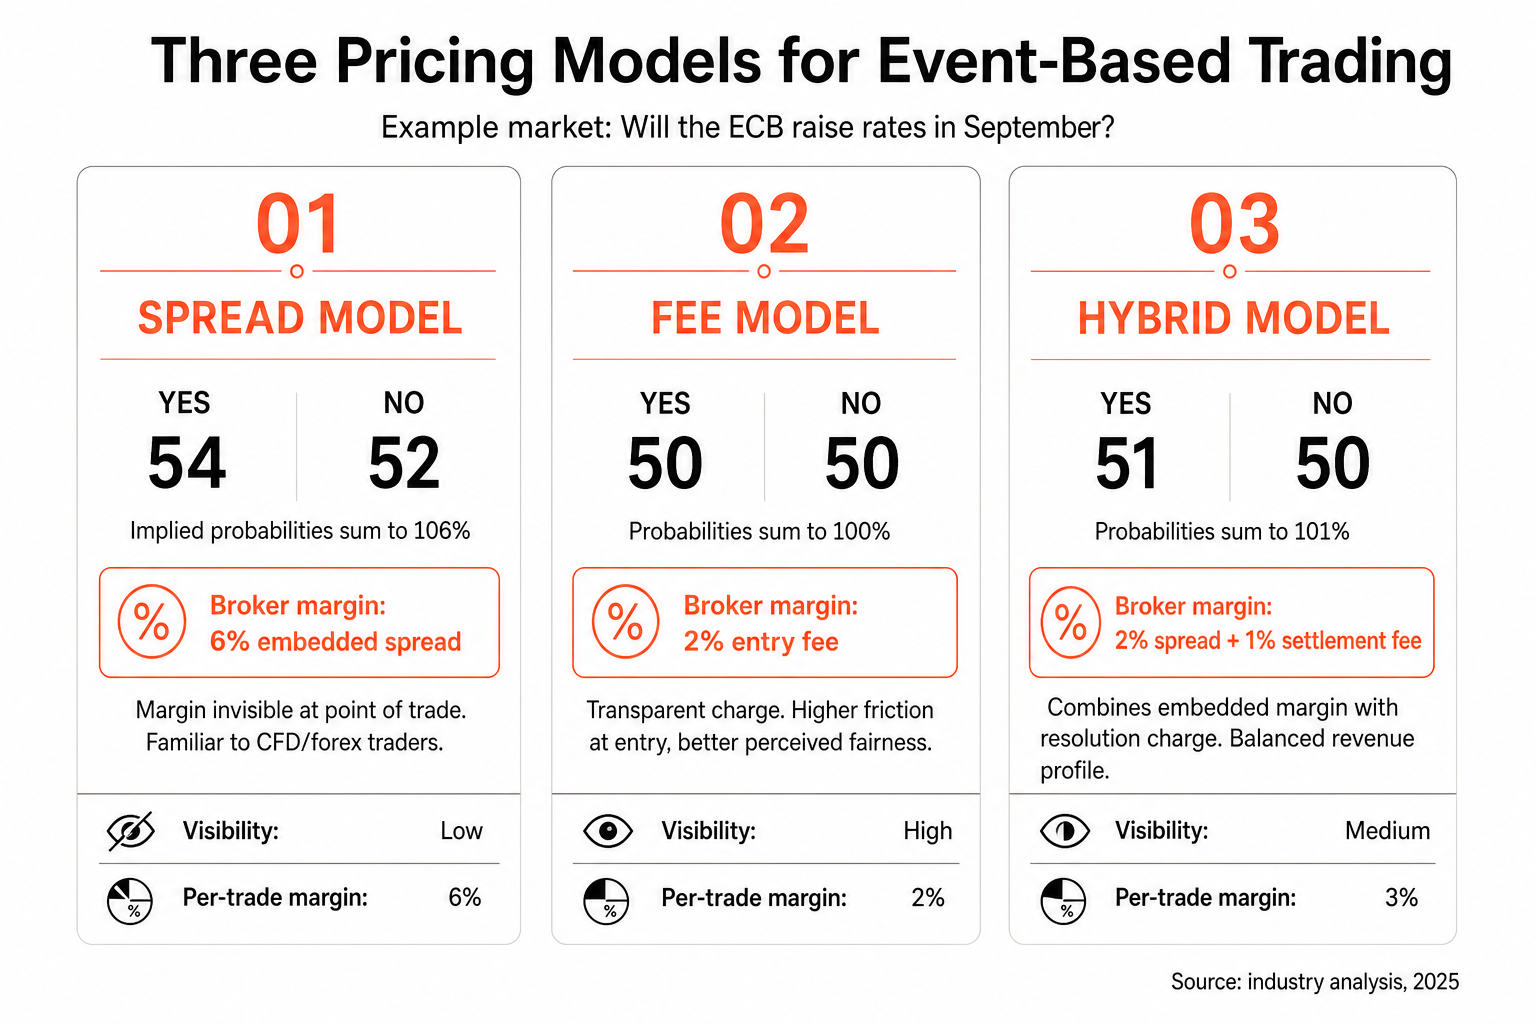
O modelo de spread oferece uma vantagem natural de familiaridade para operadores e traders acostumados a produtos de CFD ou forex. A margem da corretora já está embutida no preço, em vez de ser aplicada como uma taxa separada, o que reduz o atrito psicológico na hora de entrar na operação. Um trader que vê uma posição “Sim” cotada a 52 e uma posição “Não” cotada a 52 sabe que os dois lados não somam o valor nominal, mas a experiência de entrar na operação não é interrompida pela dedução de uma taxa.
O desafio prático do modelo de spread na negociação baseada em eventos é que mercados mais estreitos — aqueles com menor volume ou menos participantes — podem exigir spreads mais amplos para gerenciar a exposição da corretora. Spreads mais amplos, por sua vez, tornam os preços menos competitivos e podem reduzir ainda mais a participação. Essa dinâmica exige um ajuste cuidadoso por categoria de mercado, e os operadores que definem spreads de forma uniforme em todas as categorias tendem a perceber que, como resultado, alguns mercados ficam com volumes de negociação cronicamente baixos.
De acordo com uma análise de 2025 feita pela Finance Magnates, que examinou o crescimento dos produtos de negociação binários e baseados em eventos, as plataformas que ofereciam estruturas de taxas transparentes, além de spreads competitivos, apresentaram uma melhor retenção de traders do que aquelas que dependiam apenas de margens embutidas e opacas.
Fonte: Finance Magnates, 2025
Os modelos baseados em taxas oferecem maior transparência, mas exigem que o corretor justifique a cobrança no momento da abertura da operação. As taxas fixas funcionam bem em mercados de maior valor, onde a taxa representa uma pequena porcentagem da posição. As taxas percentuais variam naturalmente de acordo com o tamanho da posição, mas podem se tornar proibitivas para traders com apostas pequenas, o que afeta a acessibilidade do mercado e a composição demográfica da plataforma.
Escale sua corretora hoje!
CRM e Portal do Cliente, Plataforma de Negociação, MT4 e MT5: tudo criado para você.
Escale agoraComo os corretores geram receita com os mercados de previsão
Além da margem por transação, as corretoras que operam mercados de previsão têm várias fontes de receita secundárias a considerar. As taxas de liquidação cobradas no momento da resolução são uma opção. Alguns operadores cobram pelo acesso premium ao mercado, dando a certos níveis de conta acesso antecipado a novos mercados ou preços mais competitivos em eventos populares. Outros incorporam a atividade do mercado de previsão a uma estrutura mais ampla de fidelidade ou bônus de depósito, usando o produto como uma ferramenta de retenção, em vez de uma fonte de receita independente.
O perfil de receita dos modelos de precificação na negociação baseada em eventos também depende do ciclo de resolução. Um mercado que resolve em 24 horas gera um ciclo de receita mais rápido do que um que leva mais de 30 dias, mas o mercado de ciclo curto pode envolver custos operacionais mais altos com gerenciamento de conteúdo para manter o fluxo de eventos abastecido. As corretoras precisam analisar tanto a margem por negociação quanto o custo de manter a operação de conteúdo antes de tirar conclusões sobre a lucratividade do produto.
| Fonte de receita | Tipo de modelo | Dependência de volume | Previsibilidade |
|---|---|---|---|
| Spread embutido | Baseado no spread | Alta | Médio |
| Taxa de entrada/saída | Pago por taxa | Alta | Alta |
| Taxa de liquidação | Híbrido | Médio | Médio-alto |
| Acesso ao plano Premium | Assinatura | Baixa | Muito alto |
Como os preços afetam o volume de negociação
A relação entre os modelos de precificação na negociação baseada em eventos e o volume não é linear. Pesquisas sobre padrões comportamentais em mercados de resultados binários sugerem que a sensibilidade dos negociadores à precificação depende muito de como o custo é apresentado. Um spread embutido de 6% em um mercado binário pode gerar menos resistência do que uma taxa de entrada visível de 3%, mesmo que o primeiro seja o dobro do custo, porque o segundo exige que o trader perceba conscientemente a cobrança no momento da decisão.
Isso tem implicações práticas na forma como as corretoras definem seus preços. Mercados com grande visibilidade pública, como resultados de eleições importantes ou decisões programadas de bancos centrais, geralmente conseguem manter spreads mais altos, porque a motivação dos traders é impulsionada pelo interesse no evento, e não pela otimização de preços. Mercados de nicho, com públicos potenciais menores, são mais sensíveis aos preços e podem exigir spreads mais estreitos ou taxas reduzidas para atingir um volume significativo.
O volume também afeta a capacidade da corretora de gerenciar o lado do risco nas negociações baseadas em eventos. Um mercado com pouca participação de um dos lados cria um livro de ordens desequilibrado, o que pode exigir que o operador assuma a exposição residual ou ajuste os preços para atrair o lado menos representado. Ferramentas automatizadas de ajuste de preços, que podem ampliar ou reduzir os spreads com base no equilíbrio do livro de ordens, estão se tornando um componente padrão de uma infraestrutura de negociação baseada em eventos bem projetada.
Equilibrando lucratividade e crescimento da base de usuários
A tensão entre a captura de margem e o crescimento do número de usuários é uma característica constante nas decisões sobre modelos de precificação na negociação baseada em eventos. Uma estrutura de preços otimizada exclusivamente para a margem por transação pode ter um bom desempenho no curto prazo, mas cria as condições para a rotatividade dos traders, à medida que os usuários descobrem alternativas com preços mais competitivos. Uma estrutura otimizada para o crescimento, com margens bem baixas, pode impulsionar o volume, mas talvez não seja comercialmente sustentável, a menos que se alcance escala rapidamente.
As operadoras com os modelos de receita mais sustentáveis costumam diferenciar seus modelos de preços de acordo com o tipo de mercado. Os mercados principais, com alto engajamento, têm preços competitivos para maximizar a participação e construir a reputação da plataforma. Mercados de nicho ou personalizados têm margens maiores para compensar o volume menor. Essa abordagem em camadas exige uma plataforma capaz de gerenciar diferentes configurações de preços por categoria de mercado, sem a necessidade de ajustes manuais para cada evento.
A solução de Mercados de Previsão em Marca Branca da Leverate inclui ferramentas de configuração de preços que permitem que os operadores definam spreads, taxas e estruturas de liquidação tanto por categoria quanto por mercado. Corretores que queiram criar um produto baseado em eventos comercialmente viável sem precisar desenvolver toda a pilha de tecnologia do zero podem acessar leverate.com/prediction-markets/ para mais detalhes.
**Isenção de responsabilidade:
**Este conteúdo é baseado em várias fontes e é fornecido apenas para fins educacionais. Ele não constitui aconselhamento financeiro, jurídico ou de investimento.