La mecánica de cómo un bróker gana dinero con un mercado de predicción no es tan sencilla como parece a primera vista. El trading basado en eventos se sitúa en la intersección entre el diseño de productos financieros y la gestión de contenidos, y el modelo de precios que elige un bróker no solo determina el margen por operación, sino también el comportamiento de toda su base de traders. Si cobra demasiado, los traders migran a plataformas con menos fricción. Si cobra demasiado poco, el producto opera con pérdidas que solo un volumen elevado puede compensar.
Los brókers que evalúan modelos de precios en el trading basado en eventos suelen subestimar cuánto influye la arquitectura de precios en los patrones de participación. Este artículo analiza los principales modelos en uso, cómo funcionan en la práctica y las decisiones operativas que los brókers deben tomar antes de comprometerse con una estructura.
Qué significan los modelos de precios en los mercados de predicción
En los productos financieros convencionales, como los CFD o el forex, el modelo de precios está bien establecido: spreads, comisiones o una combinación de ambos. En el trading basado en eventos, el concepto equivalente es cómo el bróker obtiene un margen en cada mercado de resultado binario sin que el coste sea tan visible que desincentive la actividad de trading.
Los modelos de precios en el trading basado en eventos suelen dividirse en dos grandes categorías. La primera es un modelo basado en spread, en el que la suma de las probabilidades ofrecidas en ambos lados de un resultado binario supera el 100%, y la diferencia representa el margen del bróker. La segunda es un modelo basado en comisiones, en el que los traders pagan un cargo fijo o porcentual para abrir o cerrar una posición, y las probabilidades del mercado suman una cifra más cercana al 100%.
Un tercer enfoque, utilizado por algunos operadores, es un modelo híbrido que aplica un pequeño spread integrado junto con una comisión de retiro o de liquidación. Cada modelo tiene implicaciones distintas en cómo los traders perciben el valor, con qué frecuencia operan y cuánto gana el bróker por cada evento resuelto. La elección no es simplemente una decisión de precios; es una decisión de diseño de producto con consecuencias para la retención, el volumen y la viabilidad comercial a largo plazo.
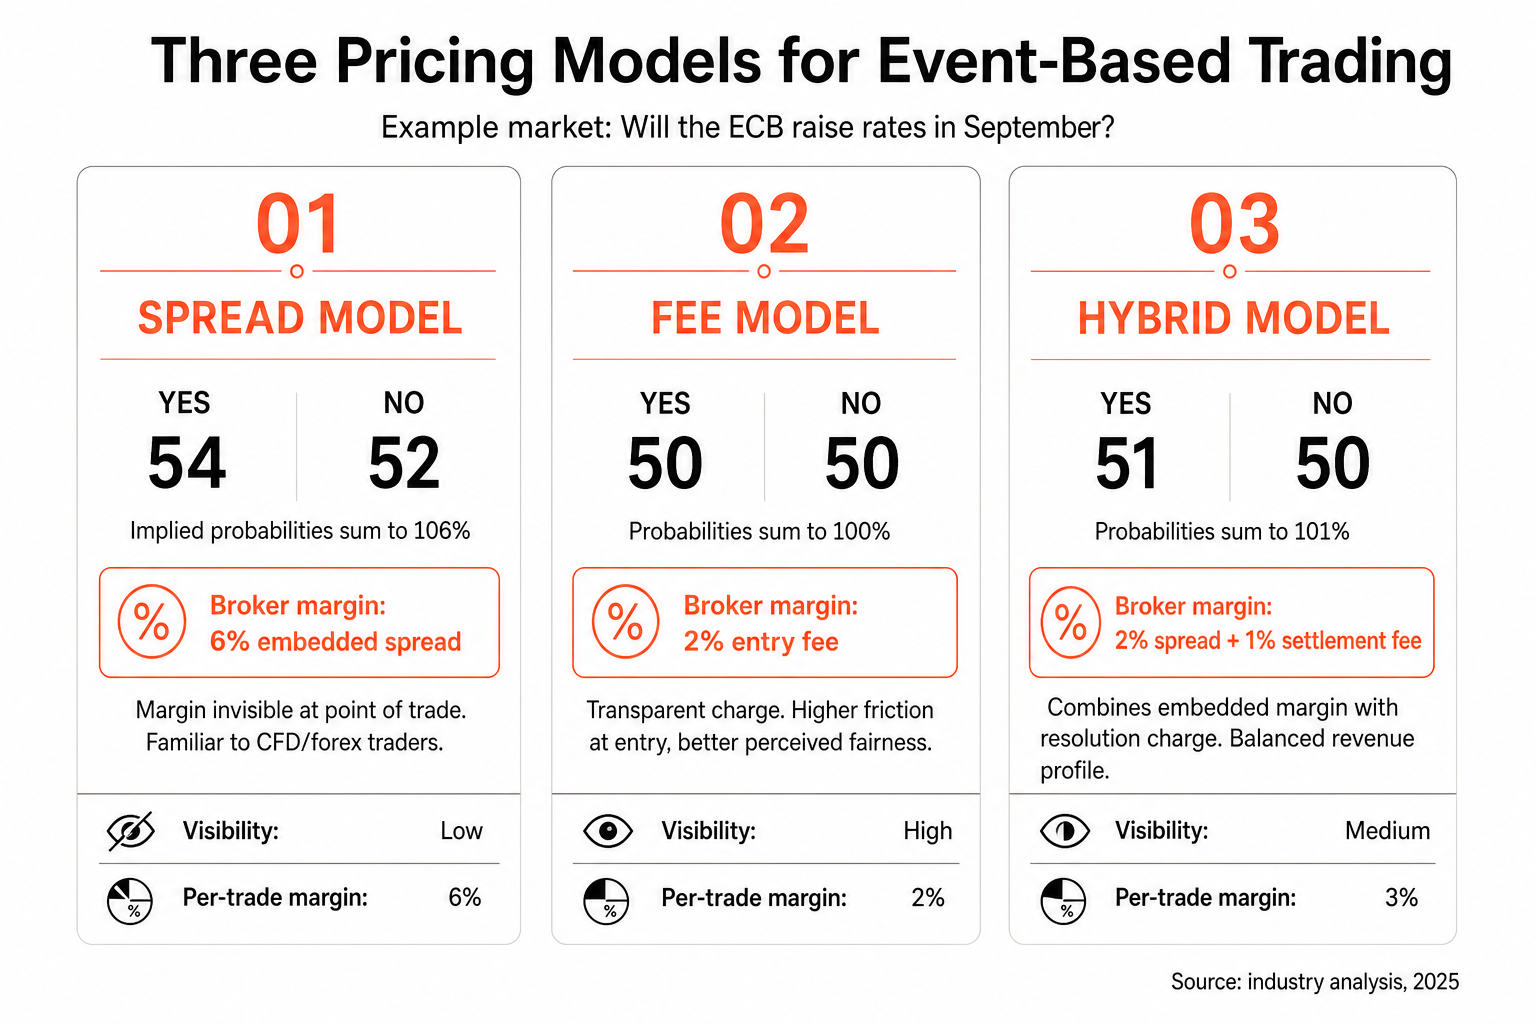
El modelo de spread ofrece una ventaja natural de familiaridad para operadores y traders acostumbrados a los productos de CFD o forex. El margen del bróker está integrado en el precio en lugar de aplicarse como un cargo independiente, lo que reduce la fricción psicológica en el momento de entrada. Un trader que ve una posición Sí con un precio de 52 y una posición No con un precio de 52 sabe que ambos lados no suman la par, pero la experiencia de abrir la operación no se ve interrumpida por la deducción de una comisión.
El desafío práctico del modelo de spread en el trading basado en eventos es que los mercados con menor liquidez (aquellos con menos volumen o menos participantes) pueden requerir spreads más amplios para gestionar la exposición del bróker. A su vez, los spreads más amplios hacen que los precios sean menos competitivos y pueden reducir aún más la participación. Esta dinámica exige una calibración cuidadosa por categoría de mercado, y los operadores que fijan spreads uniformes en todas las categorías suelen comprobar que, como resultado, algunos mercados registran una actividad crónicamente baja.
Según un análisis de 2025 de Finance Magnates sobre el crecimiento de los productos de trading binario y basado en eventos, las plataformas que ofrecían estructuras de comisiones transparentes junto con spreads competitivos registraron una mejor retención de traders que aquellas que dependían únicamente de márgenes integrados poco transparentes.
Fuente: Finance Magnates, 2025
Los modelos basados en comisiones ofrecen mayor transparencia, pero obligan al bróker a justificar el cargo en el momento de abrir la operación. Las comisiones fijas funcionan bien en mercados de mayor valor, donde la comisión representa un pequeño porcentaje de la posición. Las comisiones porcentuales se ajustan de forma natural al tamaño de la posición, pero pueden resultar prohibitivas para los traders con importes pequeños, lo que afecta al mercado accesible y a la composición demográfica de la plataforma.
¡Haga crecer su bróker hoy mismo!
CRM y portal de clientes, plataforma de trading, MT4 y MT5: todo creado para usted.
Crezca ahoraCómo generan ingresos los brókers con los mercados de predicción
Más allá del margen por operación, los brókers que operan mercados de predicción tienen varias fuentes de ingresos secundarias a tener en cuenta. Las comisiones de liquidación cobradas en el momento de la resolución son una opción. Algunos operadores cobran por el acceso a mercados premium, ofreciendo a determinados niveles de cuenta acceso anticipado a nuevos mercados o precios más ajustados en eventos populares. Otros integran la actividad en mercados de predicción en una estructura más amplia de fidelización o de bonos por depósito, utilizando el producto como herramienta de retención en lugar de como una línea de ingresos independiente.
El perfil de ingresos de los modelos de precios en el trading basado en eventos también depende del ciclo de resolución. Un mercado que se resuelve en 24 horas genera un ciclo de ingresos más rápido que uno que se resuelve en 30 días, pero el mercado de ciclo corto puede implicar mayores costes de gestión de contenidos para mantener alimentada la cartera de eventos. Los brókers deben modelar tanto el margen por operación como el coste de mantener la operación de contenidos antes de sacar conclusiones sobre la rentabilidad del producto.
| Fuente de ingresos | Tipo de modelo | Dependencia del volumen | Previsibilidad |
|---|---|---|---|
| Spread integrado | Basado en spread | Alta | Media |
| Comisión de entrada/salida | Basado en comisiones | Alta | Alta |
| Comisión de liquidación | Híbrido | Media | Media-alta |
| Acceso a nivel premium | Suscripción | Baja | Muy alta |
Cómo influyen los precios en el volumen de trading
La relación entre los modelos de precios en el trading basado en eventos y el volumen no es lineal. Las investigaciones sobre patrones de comportamiento en mercados de resultado binario sugieren que la sensibilidad de los traders a los precios depende en gran medida de cómo se presenta el coste. Un spread integrado del 6% en un mercado binario puede generar menos resistencia que una comisión de entrada visible del 3%, aunque el primero duplique el coste, porque la segunda obliga al trader a registrar conscientemente el cargo en el momento de la decisión.
Esto tiene implicaciones prácticas en la forma en que los brókers configuran sus precios. Los mercados con gran notoriedad pública, como los resultados de elecciones importantes o las decisiones programadas de los bancos centrales, normalmente pueden sostener spreads más altos porque la motivación de los traders proviene del interés en el evento más que de la optimización del precio. Los mercados de nicho con audiencias potenciales más reducidas son más sensibles al precio y pueden requerir spreads más ajustados o comisiones reducidas para alcanzar un volumen significativo.
El volumen también afecta a la capacidad del bróker para gestionar el riesgo en el trading basado en eventos. Un mercado con escasa participación en uno de sus lados genera un libro desequilibrado, lo que puede obligar al operador a asumir una exposición residual o a ajustar los precios para atraer al lado con menor representación. Las herramientas de ajuste automático de precios, capaces de ampliar o reducir los spreads según el equilibrio del libro, se están convirtiendo en un componente estándar de una infraestructura de trading basado en eventos bien diseñada.
Cómo equilibrar la rentabilidad y el crecimiento de usuarios
La tensión entre la captación de margen y el crecimiento de usuarios es una característica constante de las decisiones sobre modelos de precios en el trading basado en eventos. Una estructura de precios optimizada exclusivamente para el margen por operación puede funcionar bien a corto plazo, pero crea las condiciones para la pérdida de traders a medida que los usuarios descubren alternativas con precios más competitivos. Una estructura optimizada para el crecimiento, con márgenes muy reducidos, puede impulsar el volumen, pero quizá no sea comercialmente sostenible a menos que se alcance escala rápidamente.
Los operadores con los modelos de ingresos más sostenibles suelen diferenciar sus modelos de precios según el tipo de mercado. Los mercados insignia de alta participación se ofrecen con precios competitivos para maximizar la participación y reforzar la reputación de la plataforma. Los mercados de nicho o a medida tienen márgenes más amplios para compensar su menor volumen. Este enfoque escalonado requiere una plataforma capaz de gestionar distintas configuraciones de precios por categoría de mercado sin intervención manual en cada evento.
La solución White-Label Prediction Markets de Leverate incluye herramientas de configuración de precios que permiten a los operadores definir spreads, comisiones y estructuras de liquidación a nivel de categoría y de mercado. Los brókers que deseen crear un producto de trading basado en eventos comercialmente viable sin desarrollar desde cero la infraestructura tecnológica pueden visitar leverate.com/prediction-markets/ para obtener más información.
**Aviso legal:
**Este contenido se basa en múltiples fuentes y se ofrece únicamente con fines educativos. No constituye asesoramiento financiero, legal ni de inversión.