经纪商在预测市场中如何盈利的机制,并不像乍看之下那么简单。基于事件的交易处于金融产品设计与内容管理的交汇点,经纪商选择的定价模式不仅决定了每笔交易的利润,还影响着整个交易者群体的行为。 收费过高,交易者就会流向交易摩擦更小的平台;收费过低,产品就会陷入亏损,只有通过巨大的交易量才能弥补这一亏损。
经纪商在评估事件驱动型交易的定价模型时,往往低估了定价架构对参与模式的影响程度。本文探讨了当前主要采用的定价模型、这些模型在实际中的表现,以及经纪商在确定具体架构之前需要做出的运营决策。
预测市场中的定价模式意味着什么
在差价合约(CFD)或外汇等传统金融产品中,定价模式已相当成熟:点差、佣金,或两者的结合。而在事件驱动型交易中,相应的概念则是经纪商如何在每个二元结果市场上获取利润,同时又不让成本过于显眼,以免抑制交易活动。
事件驱动型交易中的定价模型通常可分为两大类。第一类是点差定价模型,即二元结果双方所提供的概率之和超过100%,其中的差额即为经纪商的利润。 第二种是基于费用的模式,交易者需支付固定金额或按比例计算的费用来建仓或平仓,且市场概率之和更接近100%。
第三种方法由部分运营商采用,属于混合模式,即在收取提现或结算费的同时,再收取一小笔嵌入式点差。每种模式都会对交易者如何看待价值、交易频率以及经纪商每笔成交能赚取多少收益产生不同的影响。 这一选择不仅仅是一个定价决策,更是一个产品设计决策,将对客户留存率、交易量以及长期商业可行性产生影响。
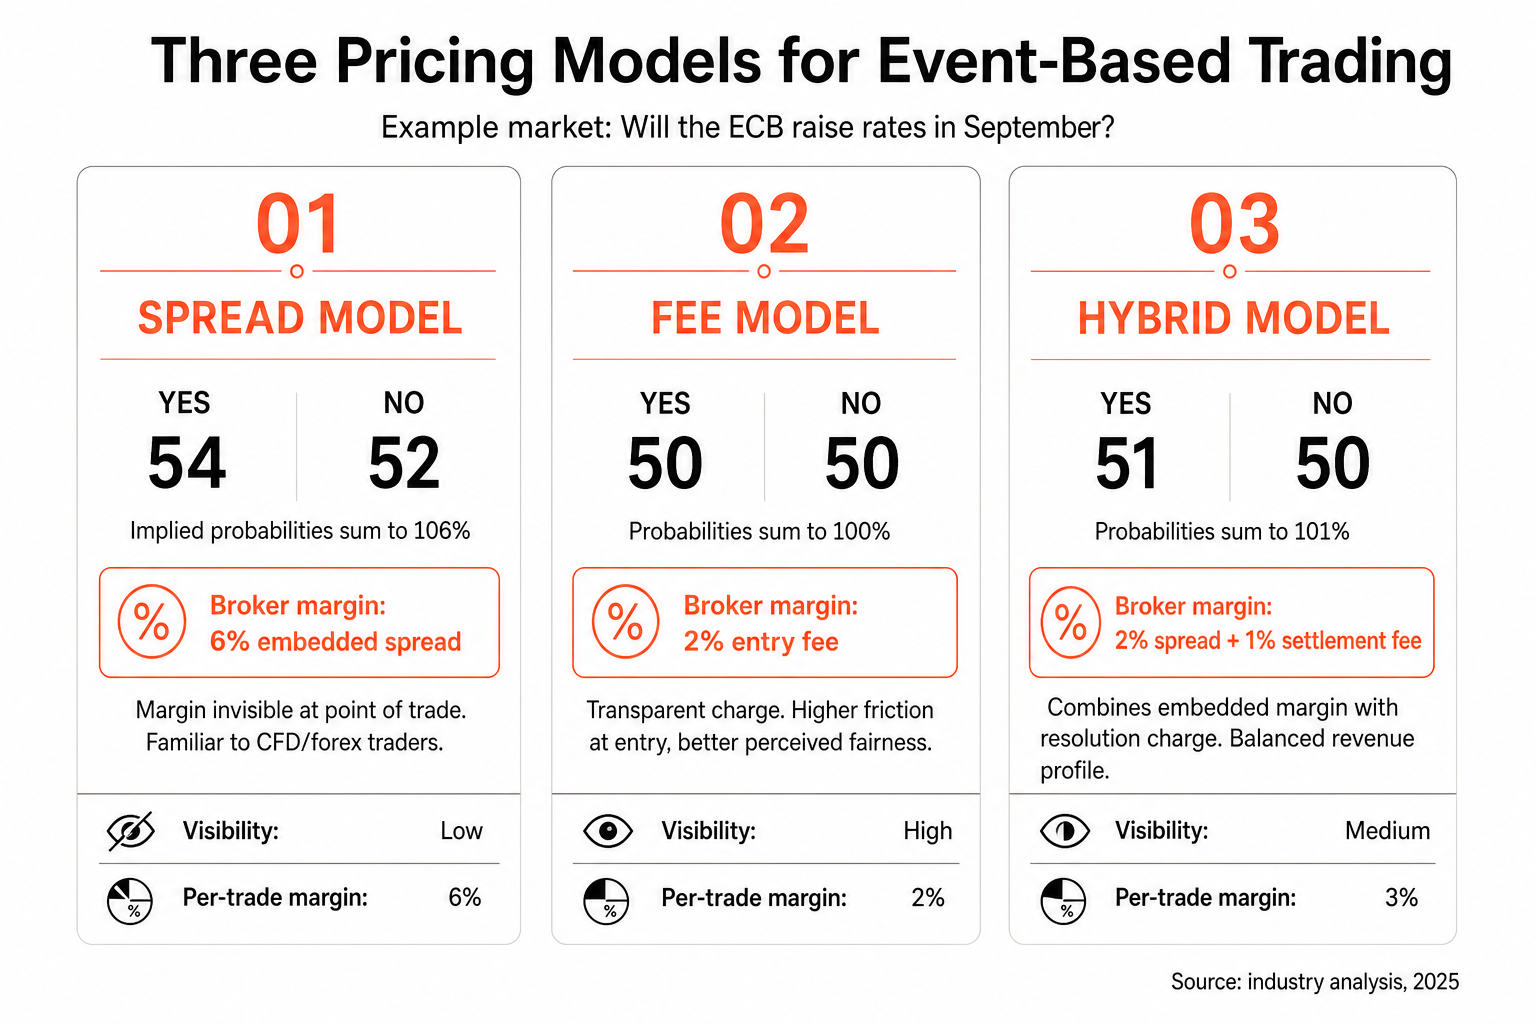
点差模式为习惯于差价合约(CFD)或外汇产品的操作者和交易者提供了天然的熟悉感优势。经纪商的佣金已包含在价格中,而非作为单独费用收取,这降低了入场时的心理阻力。 当交易者看到“是”的报价为52、“否”的报价为52时,虽然知道双方价格之和并不等于面值,但交易过程不会因费用扣除而受到干扰。
在事件驱动型交易中,点差模型面临的实际挑战在于:流动性较差的市场(即成交量较低或参与者较少的市场)可能需要更宽的点差来管理经纪商的风险敞口。 点差扩大反过来会降低定价竞争力,并可能进一步减少市场参与度。这种动态关系要求针对不同市场类别进行精细校准;而那些对所有类别统一设定点差的运营商往往会发现,结果导致某些市场长期交易清淡。
根据Finance Magnates在2025年针对二元期权和事件驱动型交易产品增长情况所做的一项分析,那些在提供具有竞争力的点差的同时还采用透明费率结构的平台,其交易者留存率高于仅依赖不透明的嵌入式保证金的平台。
基于费用的模式透明度更高,但要求经纪商在交易建仓时说明收费依据。固定费用模式适用于高价值市场,因为在这种市场中,费用仅占仓位价值的一小部分。 百分比费用会随持仓规模自然增加,但对小额交易者而言可能成为难以承受的负担,从而影响市场的可及性以及平台用户群体的构成。
预测市场中的经纪商如何创造收入
除了每笔交易的保证金外,运营预测市场的经纪商还需考虑几项次要收入来源。在结算时收取的结算费就是其中一种选择。 部分运营商对高级市场准入收取费用,允许特定账户等级的用户更早进入新市场,或在热门事件上获得更优惠的定价。还有一些运营商将预测市场活动纳入更广泛的忠诚度计划或存款奖励机制中,将该产品作为客户留存工具,而非独立的收入来源。
事件驱动型交易中定价模型的收入结构也取决于结算周期。 一个在24小时内结算的市场,其收入周期比一个需要30多天才能结算的市场更快,但短周期市场可能需要承担更高的内容管理成本,以确保事件管道保持充实。经纪商在得出产品盈利能力结论之前,需要同时对每笔交易的利润率和维持内容运营的成本进行建模。
| 收入来源 | 型号 | 音量依赖性 | 可预测性 |
|---|---|---|---|
| 嵌入式点差 | 基于点差的 | 高 | 中型 |
| 入场/离场费 | 收费型 | 高 | 高 |
| 结算费 | 混合动力 | 中型 | 中高 |
| 高级会员权限 | 订阅 | 低 | 极高 |
定价如何影响交易量
事件驱动型交易中的定价模型与交易量之间的关系并非线性关系。对二元结果市场行为模式的研究表明,交易者对定价的敏感程度在很大程度上取决于成本的呈现方式。 在二元期权市场上,6%的嵌入式点差可能引发的抵触情绪,反而比3%的明示入场费要小——尽管前者的成本是后者的两倍——因为后者要求交易者在决策瞬间有意识地注意到这笔费用。
这对经纪商如何制定定价策略具有实际意义。在公众关注度较高的市场(例如重大选举结果或央行既定决策公布时),点差通常可以维持在较高水平,因为交易者的动机源于对事件本身的关注,而非价格优化。而潜在受众较小的利基市场则对价格更为敏感,可能需要更窄的点差或更低的费用才能达到有意义的交易量。
交易量也会影响经纪商管理事件驱动型交易风险的能力。 当市场某一方参与度较低时,会导致订单簿失衡,这可能要求运营商承担剩余风险敞口,或调整定价以吸引参与不足的一方。自动定价调整工具能够根据订单簿平衡状况扩大或缩小点差,正逐渐成为设计完善的事件驱动型交易基础设施的标准组成部分。
在盈利与用户增长之间取得平衡
在基于事件的交易中,利润获取与用户增长之间的权衡是定价模型决策中的一贯特征。 一种纯粹以每笔交易利润为优化目标的定价结构,虽然短期内可能表现良好,但当用户发现定价更具竞争力的替代方案时,就会导致交易者流失。而一种以增长为优化目标、利润率极低的定价结构,虽然可以推动交易量增长,但除非能迅速实现规模化,否则可能难以在商业上持续发展。
拥有最可持续收入模式的运营商往往会根据市场类型采取差异化定价策略。针对用户参与度高的旗舰市场,会采用具有竞争力的定价,以最大限度地提高参与度并提升平台声誉。而针对小众或定制化市场,则设定更高的利润率,以弥补交易量较低带来的影响。这种分层策略需要一个能够针对不同市场类别管理不同定价配置的平台,且无需针对每项活动进行手动覆盖。
Leverate 的白标预测市场解决方案包含定价配置工具,运营商可借此在类别和市场层面设置点差、手续费及结算结构。希望构建具有商业可行性的基于事件的产品,但又不想从头开始开发技术栈的经纪商,可访问 leverate.com/prediction-markets/ 了解详情。
**免责声明:
**本内容基于多种资料来源,仅供教育之用。不构成金融、法律或投资建议。