يفهم معظم الوسطاء الرافعة المالية على أنها أداة موجهة للعملاء. وقليل منهم من يتعامل معها على أنها ما هي عليه في الواقع: متغير هيكلي يؤثر على كل شيء بدءًا من متطلبات الهامش واستراتيجيات التحوط وصولاً إلى السرعة التي يجب أن تُنفَّذ بها المراكز. وعندما تتغير نسب الرافعة المالية، تنتشر الآثار المترتبة على ذلك عبر العملية بأكملها، ونادرًا ما تكون سير العمل اليدوية سريعة بما يكفي لمواكبة هذه التغيرات.
تعد الرافعة المالية في تداول العقود مقابل الفروقات (CFD) محور نموذج مخاطر الوسطاء، والوسطاء الذين سيديرونها بشكل جيد في عام 2025 هم أولئك الذين بنوا نظامًا آليًّا للتنفيذ يستند إليها، بدلاً من الاكتفاء بالاستجابة لها بعد وقوعها.
ماذا تعني «الرافعة المالية» في تداول العقود مقابل الفروقات
تتيح الرافعة المالية في تداول العقود مقابل الفروقات للمتداولين فتح مراكز تتجاوز رأس المال المودع لديهم، وعادةً ما تُعبَّر عنها بنسبة مثل 30:1 أو 100:1، اعتمادًا على فئة الأصول والسلطة القضائية المعنية. وبالنسبة للوسيط، يؤدي ذلك إلى حدوث عدم تناسق: حيث يتحكم العميل في مركز افتراضي كبير، بينما يتحمل الوسيط التعرض المتبقي للمخاطر السوقية.
هذا التعرض للمخاطر ليس مشكلة في حد ذاته. لكنه يصبح تحديًا في مجال إدارة المخاطر عندما تتراكم المراكز لدى العديد من العملاء في آن واحد، أو عندما تؤدي التقلبات إلى تشديد متطلبات الهامش، أو عندما تعجز البنية التحتية للتحوط لدى الوسيط عن الاستجابة بسرعة كافية للظروف المتغيرة.
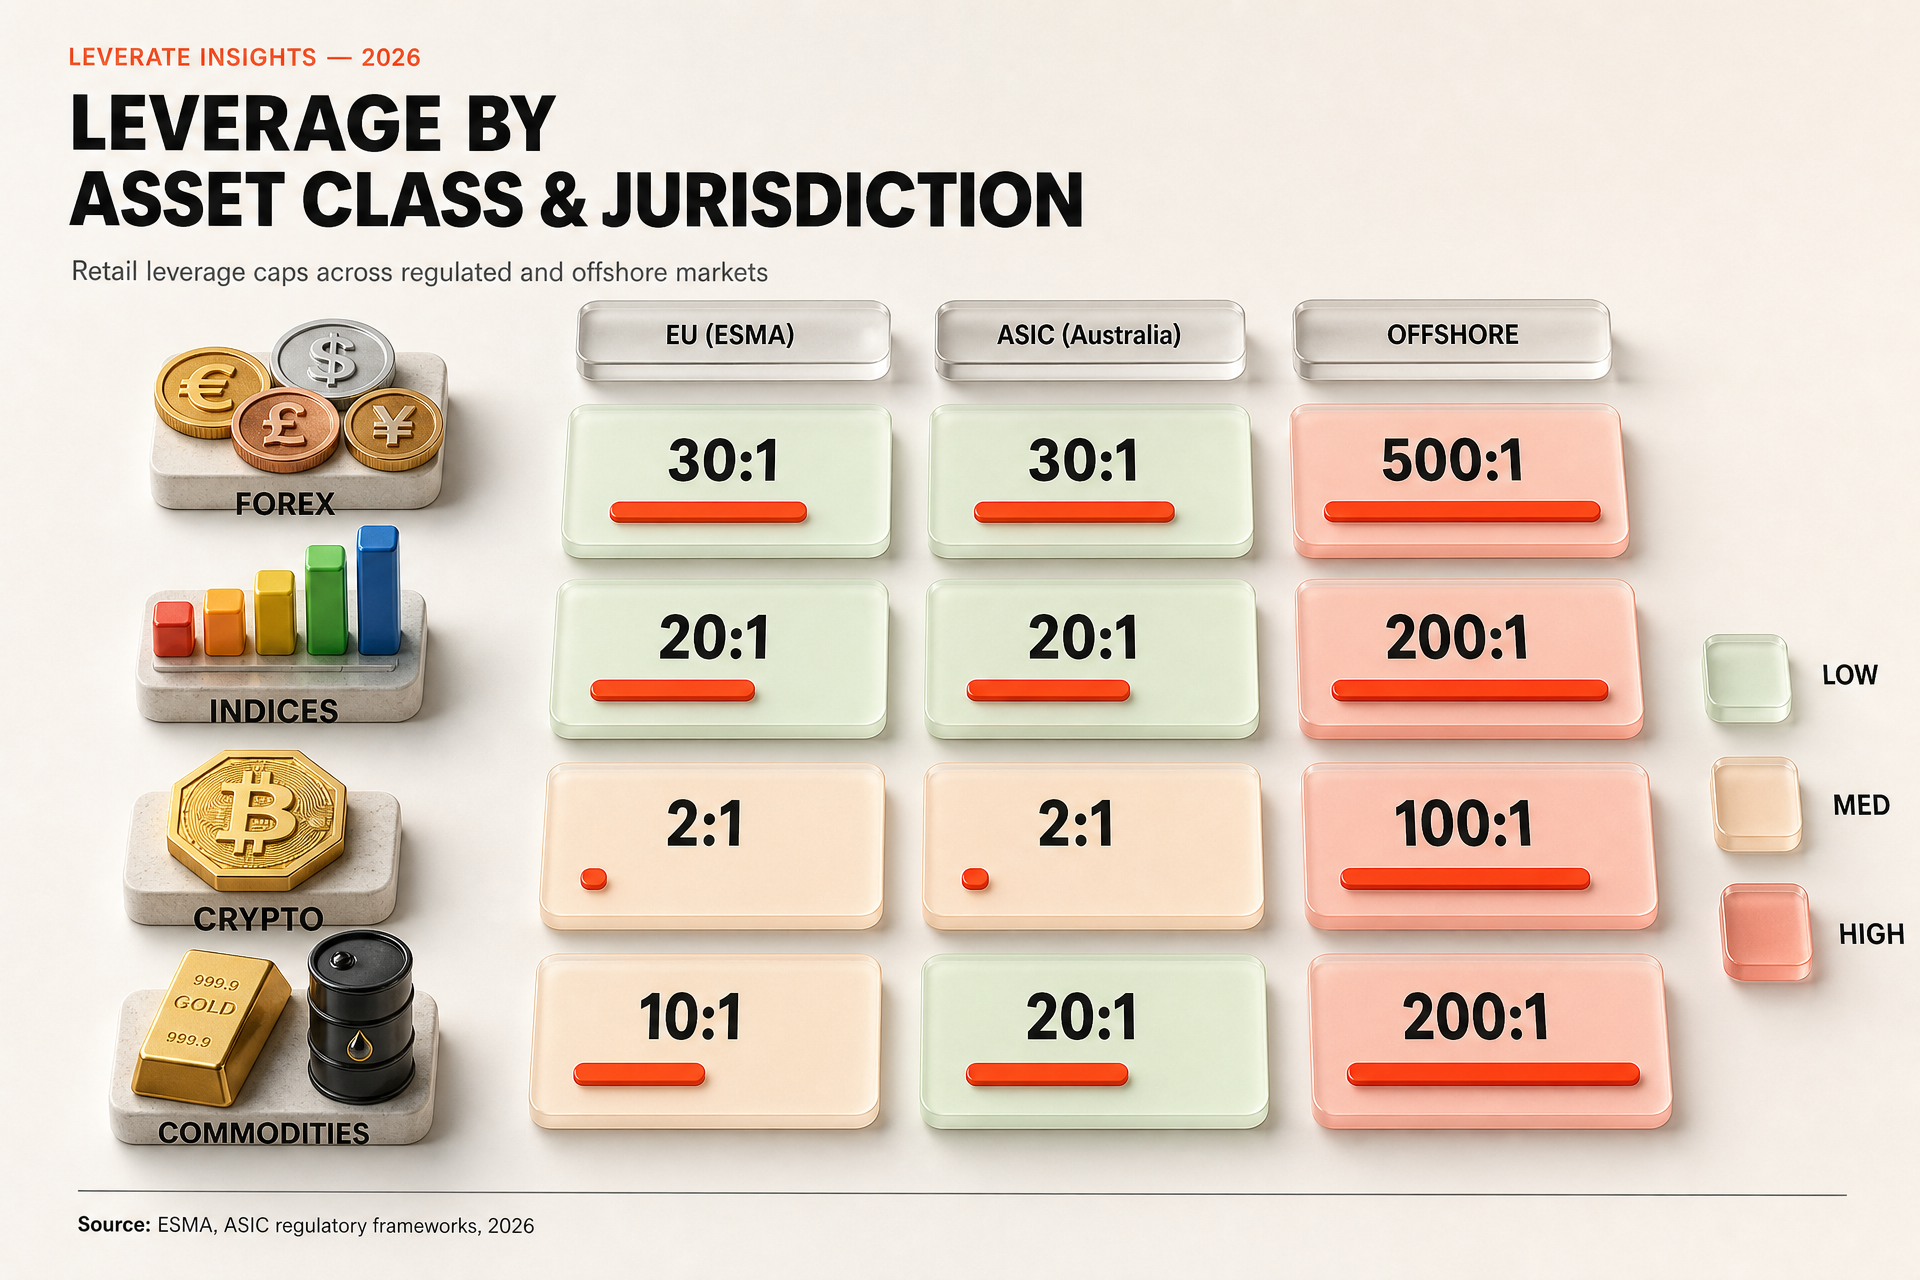
قامت الهيئات التنظيمية في مختلف الولايات القضائية الرئيسية بتشديد القيود المفروضة على الرافعة المالية خلال السنوات الأخيرة. وقد حددت «الهيئة الأوروبية للأوراق المالية والأسواق» حدودًا منخفضة تصل إلى 2:1 للعملات المشفرة و30:1 لأزواج العملات الأجنبية الرئيسية بالنسبة للعملاء الأفراد. ويتعين على الوسطاء الذين يعملون في مناطق متعددة إدارة حدود مختلفة ضمن نفس قائمة المنتجات، مما يضيف مستوىً من التعقيد التشغيلي يصعب التعامل معه دون تطبيق القواعد آليًّا.
إن فهم المعنى العملي للرافعة المالية في تداول العقود مقابل الفروقات، بدلاً من النظر إليها كمجرد أداة لجذب العملاء، هو نقطة الانطلاق لبناء نموذج وساطة مستدام. فالوسطاء الذين يتعاملون مع الرافعة المالية باعتبارها مجرد متغير تسويقي، غالبًا ما لا يكتشفون آثارها العملية إلا عندما يفرض عليهم حدث سوقي ما مواجهة هذه المسألة.
وسّع نطاق شركة الوساطة الخاصة بك اليوم!
CRM وبوابة العملاء، ومنصة التداول، وMT4 وMT5: كل ذلك مصمم خصيصاً لك.
توسّع الآنكيف يؤثر الرافعة المالية على تعرض الوسيط للمخاطر والمخاطر نفسها
عندما يفتح العميل مركزًا في عقود الفروقات (CFD) مع رافعة مالية، فإن مخاطر الوسيط تُحدد بناءً على القيمة الاسمية لتلك الصفقة، وليس على الهامش المودع. فالمركز الذي يتم تداوله برافعة مالية بنسبة 30:1 على زوج عملات رئيسي يعني أن الوسيط يتحمل فعليًّا مخاطر القيمة الكاملة للعقد في حال نفد هامش العميل قبل إغلاق المركز.
إدارة التعرض الإجمالي، التي تُعرف أحيانًا باسم «إدارة دفتر الحسابات»، هي العملية التي يراقب من خلالها الوسطاء المركز الصافي لجميع صفقات العملاء ويقررون حجم التعرض الذي يجب تعويضه في السوق. ولا يتحمل نموذج «دفتر الحسابات أ» أي مخاطر، بل يحيل جميع الأوامر إلى مزود السيولة. أما نموذج «A-book» فيحتفظ ببعض أو كل التعرض داخليًّا. ويعمل معظم الوسطاء بنموذج هجين، مما يعني أن قسم إدارة المخاطر لديهم يجب أن يقيّم كلًّا من حجم المراكز الفردية وتركيز الرهانات الاتجاهية عبر قاعدة العملاء.
تجعل الرافعة المالية في تداول العقود مقابل الفروقات هذا التقييم أكثر تعقيدًا. فقد تؤدي قاعدة عملاء تستخدم رافعة مالية عالية ولديها مراكز مترابطة إلى سيناريو يؤدي فيه حدث سوقي واحد إلى إصدار طلبات تغطية الهامش في وقت واحد عبر مئات الحسابات. وإذا عجزت أنظمة الوسيط عن معالجة عمليات الإغلاق هذه بسرعة، فإن الانزلاق السعري يصبح مكلفًا، وتزداد المخاطر بدلاً من أن تتقلص.
| نموذج الكتاب | تم الاحتفاظ بالتعرض | أولوية الأتمتة | الخطر الرئيسي |
|---|---|---|---|
| كتاب | لا شيء | توجيه سريع للطلبات | زمن الوصول في LP |
| كتاب ب | القيمة الاسمية الكاملة | مراقبة التعرض | المراكز المركزة |
| هجين | انتقائي | التوجيه والمراقبة | أخطاء منطق التوجيه |
كيف تغير الأتمتة عملية تنفيذ تداول العقود مقابل الفروقات
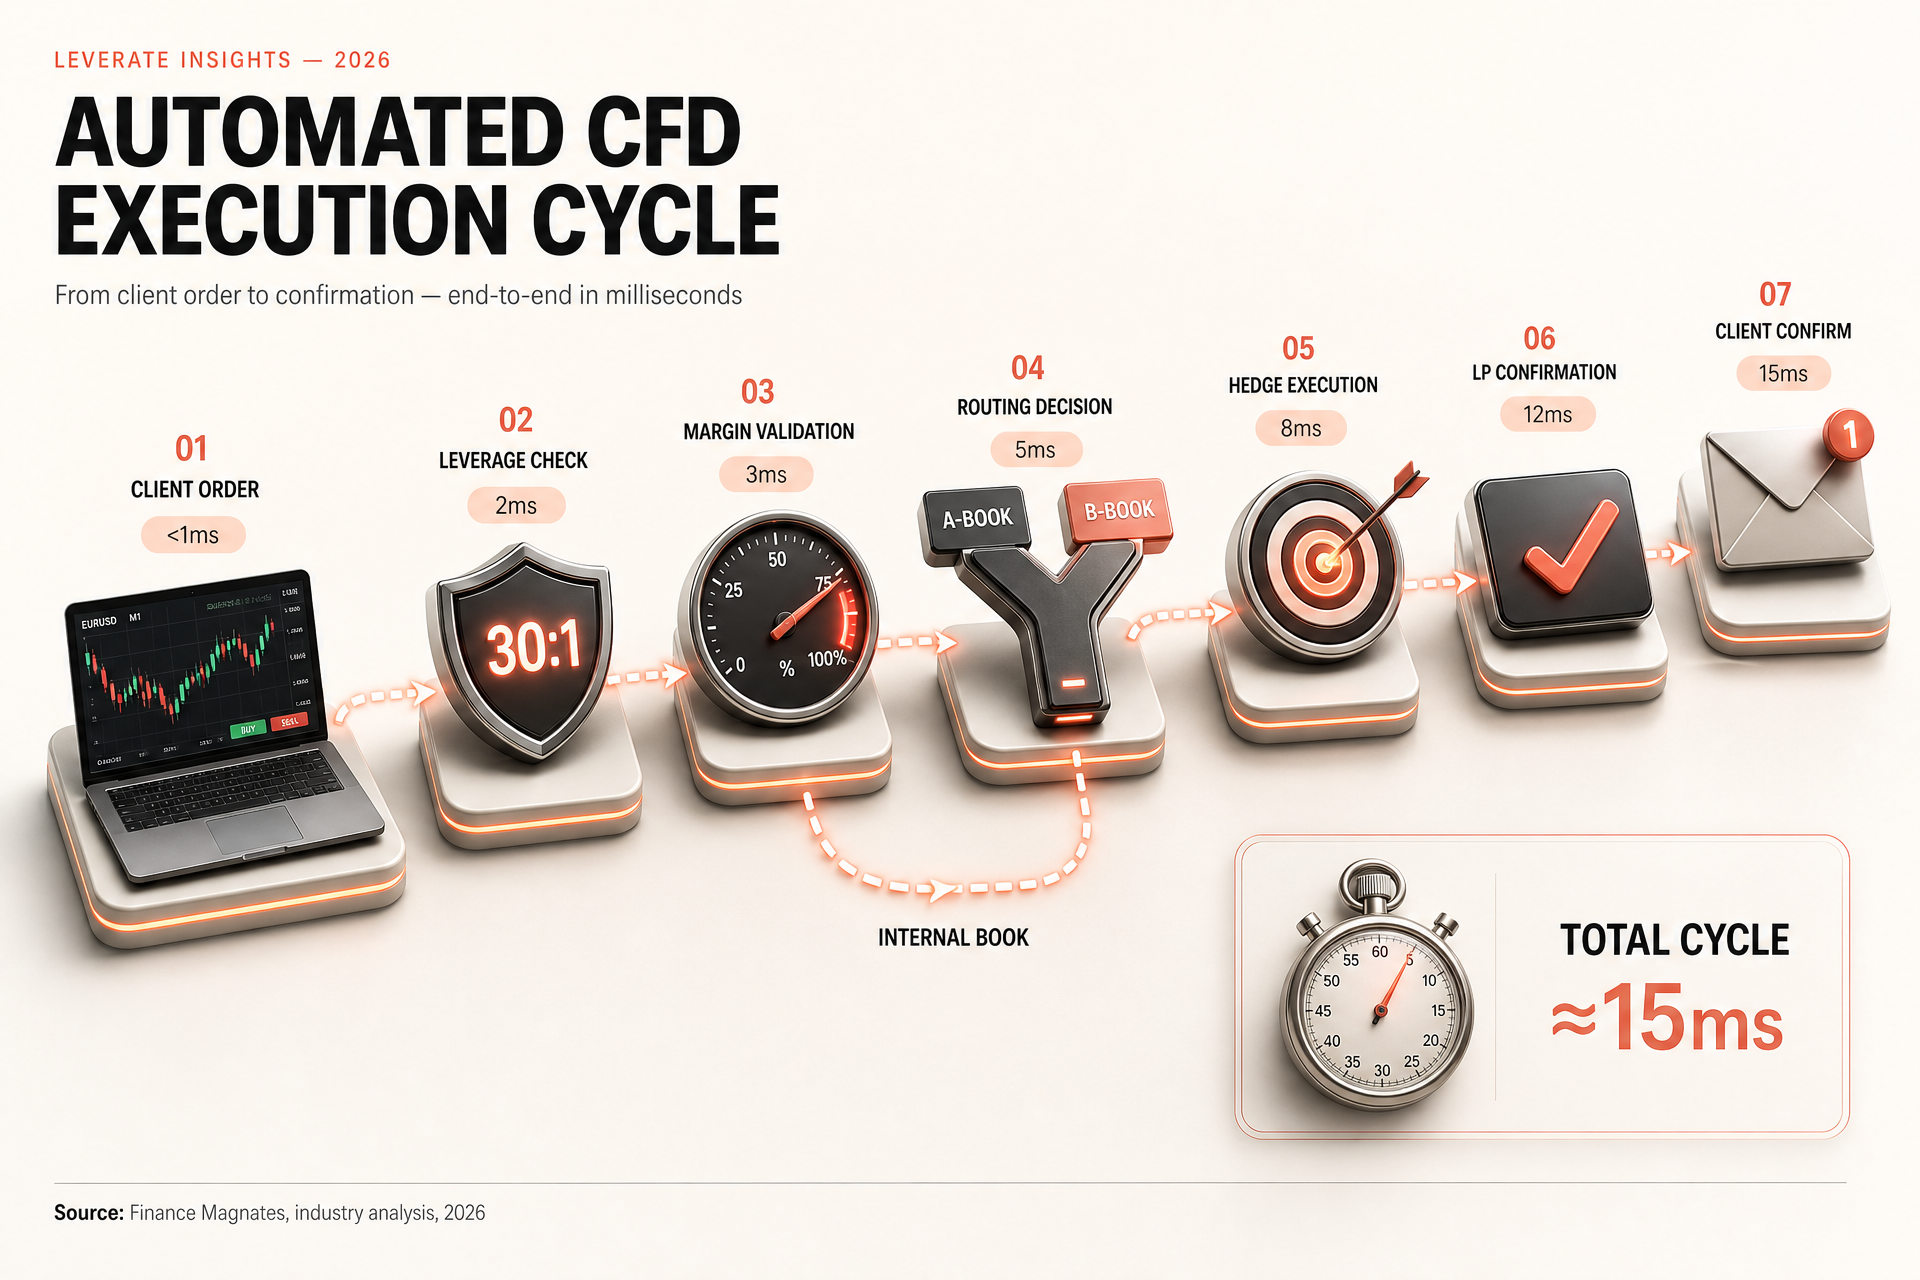
إن الحجة المؤيدة للتنفيذ الآلي في بيئات عقود الفروقات (CFD) ذات الرافعة المالية واضحة ومباشرة: فالتدخل اليدوي على نطاق واسع يكون بطيئًا للغاية وعرضةً للخطأ بشكل كبير. وعندما تشهد الأسواق تقلبات حادة، قد لا تتجاوز المدة الفاصلة بين بلوغ مستوى الهامش المحدد وإتمام إغلاق المركز بضعة ميلي ثوانٍ. وتتعامل أنظمة التنفيذ الآلي مع هذه المدة دون أي تأخير بشري.
يمكن تهيئة أنظمة التداول الآلي في سوق العقود مقابل الفروقات (CFD) لمراقبة مستويات الهامش في الوقت الفعلي، وتفعيل إجراءات إيقاف التداول عند عتبات محددة، وتوجيه صفقات التحوط إلى مزودي السيولة دون الحاجة إلى موافقة يدوية، وتعديل مستويات الرافعة المالية لشرائح معينة من العملاء بناءً على معايير الحساب. وهذه ليست قدرات مضاربة؛ بل هي متطلبات تشغيلية لشركات الوساطة التي تتعامل مع أحجام تداول كبيرة.
وفقًا لموقع «Finance Magnates»، يمثل التداول الخوارزمي والآلي حاليًا حصة كبيرة من تدفق أوامر تداول العقود مقابل الفروقات (CFD) عبر المنصات الرئيسية، حيث يشير الوسطاء إلى اتساق التنفيذ وانخفاض التكاليف التشغيلية كعوامل رئيسية وراء اعتماد هذه الطريقة.
المصدر: Finance Magnates، 2025
يتمتع الوسطاء الذين يعتمدون منصة التداول المتميزة من Leverate بإمكانية الوصول إلى أدوات التنفيذ الآلي المدمجة في البنية التحتية، بدلاً من دمجها كملحقات خارجية منفصلة تابعة لأطراف ثالثة. وهذا يعني أنه يمكن إدارة قواعد الرافعة المالية ومراقبة الهامش وتوجيه الأوامر من خلال بيئة إدارية واحدة، مما يقلل من تعقيد صيانة أنظمة متعددة تحتاج إلى البقاء متزامنة.
العلاقة بين الرافعة المالية والتداول الآلي
لا يمكن الفصل بين موضوعي الرافعة المالية في تداول العقود مقابل الفروقات والتنفيذ الآلي. فمعايير الرافعة المالية التي يحددها الوسيط تحدد حجم المراكز التي قد تتطلب تدخلاً آليًّا، والسرعة التي يجب بها التعامل مع أحداث الهامش، ومدى تعقيد منطق التحوط المطلوب.
الوسيط الذي يقدم رافعة مالية بنسبة 100:1 في سوق الفوركس للعملاء في الخارج، تختلف متطلباته في مجال الأتمتة اختلافًا جوهريًّا عن الوسيط الذي يقدم رافعة مالية بنسبة 10:1 في تداول المؤشرات للعملاء الأفراد في الاتحاد الأوروبي. فالأول يحتاج إلى معالجة أسرع لعمليات إغلاق المراكز (stop-out)، ومراقبة أكثر دقة في الوقت الفعلي، وربما توجيهًا أكثر تعقيدًا لمزودي السيولة لاستيعاب حجم المراكز التي يتم فتحها. أما الثاني فقد يركز بشكل أكبر على أتمتة الامتثال، لضمان تطبيق حدود الرافعة المالية عند إدخال الأوامر، وضمان أن يتم تصنيف العميل الجديد ضمن الفئة التنظيمية الصحيحة.
عندما يتم تطبيق قواعد الرافعة المالية يدويًّا، تتراكم الأخطاء. فوضع العميل في فئة رافعة مالية خاطئة، أو إرسال طلب تغطية الهامش متأخرًا ببضع ثوانٍ، أو توجيه صفقة التحوط إلى مصدر سيولة خاطئ — كل واحد من هذه الأمور يتسبب في خسائر مالية صغيرة تتراكم مع تزايد الحجم. وتقلل الأنظمة الآلية من هذه الخسائر من خلال إزالة عنصر القرار البشري من العمليات التي يتسم فيها الوقت بأهمية بالغة.
التوازن بين المخاطر والتنفيذ في عمليات CFD واسعة النطاق
إن توسيع نطاق شركة وساطة في تداول العقود مقابل الفروقات (CFD) دون توسيع نطاق البنية التحتية الخاصة بالمخاطر هو مسار معروف جيدًا يؤدي إلى مشاكل تشغيلية. فمع تزايد أعداد العملاء، يتزايد أيضًا تنوع أنماط التداول وتفضيلات الرافعة المالية وأحجام الحسابات التي يتعين على الوسيط إدارتها في آن واحد. فالنظام المصمم لـ 500 متداول نشط يتصرف بشكل مختلف في ظل نفس التكوين عند وجود 5,000 متداول.
عادةً ما يستثمر الوسطاء الذين يسعون إلى زيادة الرافعة المالية في عمليات العقود مقابل الفروقات (CFD) بشكل مستدام في ثلاثة مجالات متوازية: أدوات إدارة المخاطر القادرة على التعامل مع محافظ تداول أكبر دون زيادة عدد الموظفين، والبنية التحتية للتنفيذ التي تحافظ على أداء ثابت في ظل ارتفاع حجم الأوامر، وأتمتة الامتثال التي تضمن تطبيق قواعد الرافعة المالية عبر شرائح العملاء المختلفة دون الحاجة إلى إشراف يدوي.
صُممت حلول «ليفيرات» (Leverate) الخاصة بالعمليات الخلفية لدعم هذا النوع من العمليات واسعة النطاق، حيث تربط بيئة التداول الموجهة للعملاء بالبنية التحتية الإدارية والمتعلقة بالمخاطر الخاصة بالوسيط. والهدف من ذلك هو جعل إدارة الرافعة المالية عملية تتم في الخلفية، بدلاً من أن تكون عبئاً تشغيلياً يومياً. بالنسبة للوسطاء الذين يعملون على إنشاء أو توسيع عروضهم في مجال عقود الفروقات (CFD)، فإن قوة نموذج الرافعة المالية تعتمد بشكل كامل على قوة البنية التحتية للتنفيذ وإدارة المخاطر التي تدعمه.
تفضل بزيارة leverate.com/cfd-broker/ لتكتشف كيف توفر منصة التداول المتميزة من Leverate الأساس التقني اللازم لإدارة تلك البنية التحتية دون الحاجة إلى إنشائها من الصفر.
**إخلاء المسؤولية:
**يستند هذا المحتوى إلى مصادر متعددة وهو مقدم لأغراض تعليمية فقط. ولا يشكل نصيحة مالية أو قانونية أو استثمارية.