La mayoría de los corredores ven el apalancamiento como una herramienta dirigida al cliente. Son pocos los que lo tratan como lo que realmente es: una variable estructural que influye en todo, desde los requisitos de margen y las estrategias de cobertura hasta la rapidez con la que hay que ejecutar las posiciones. Cuando cambian los ratios de apalancamiento, los efectos se propagan por toda la operación, y los procesos manuales casi nunca son lo suficientemente rápidos como para seguir el ritmo.
El apalancamiento en el trading con CFD es el eje central del modelo de riesgo de los brókers, y los que lo gestionen bien en 2025 serán aquellos que hayan creado un sistema de ejecución automatizado en torno a él, en lugar de limitarse a reaccionar a posteriori.
Qué significa el apalancamiento en el mercado de CFD
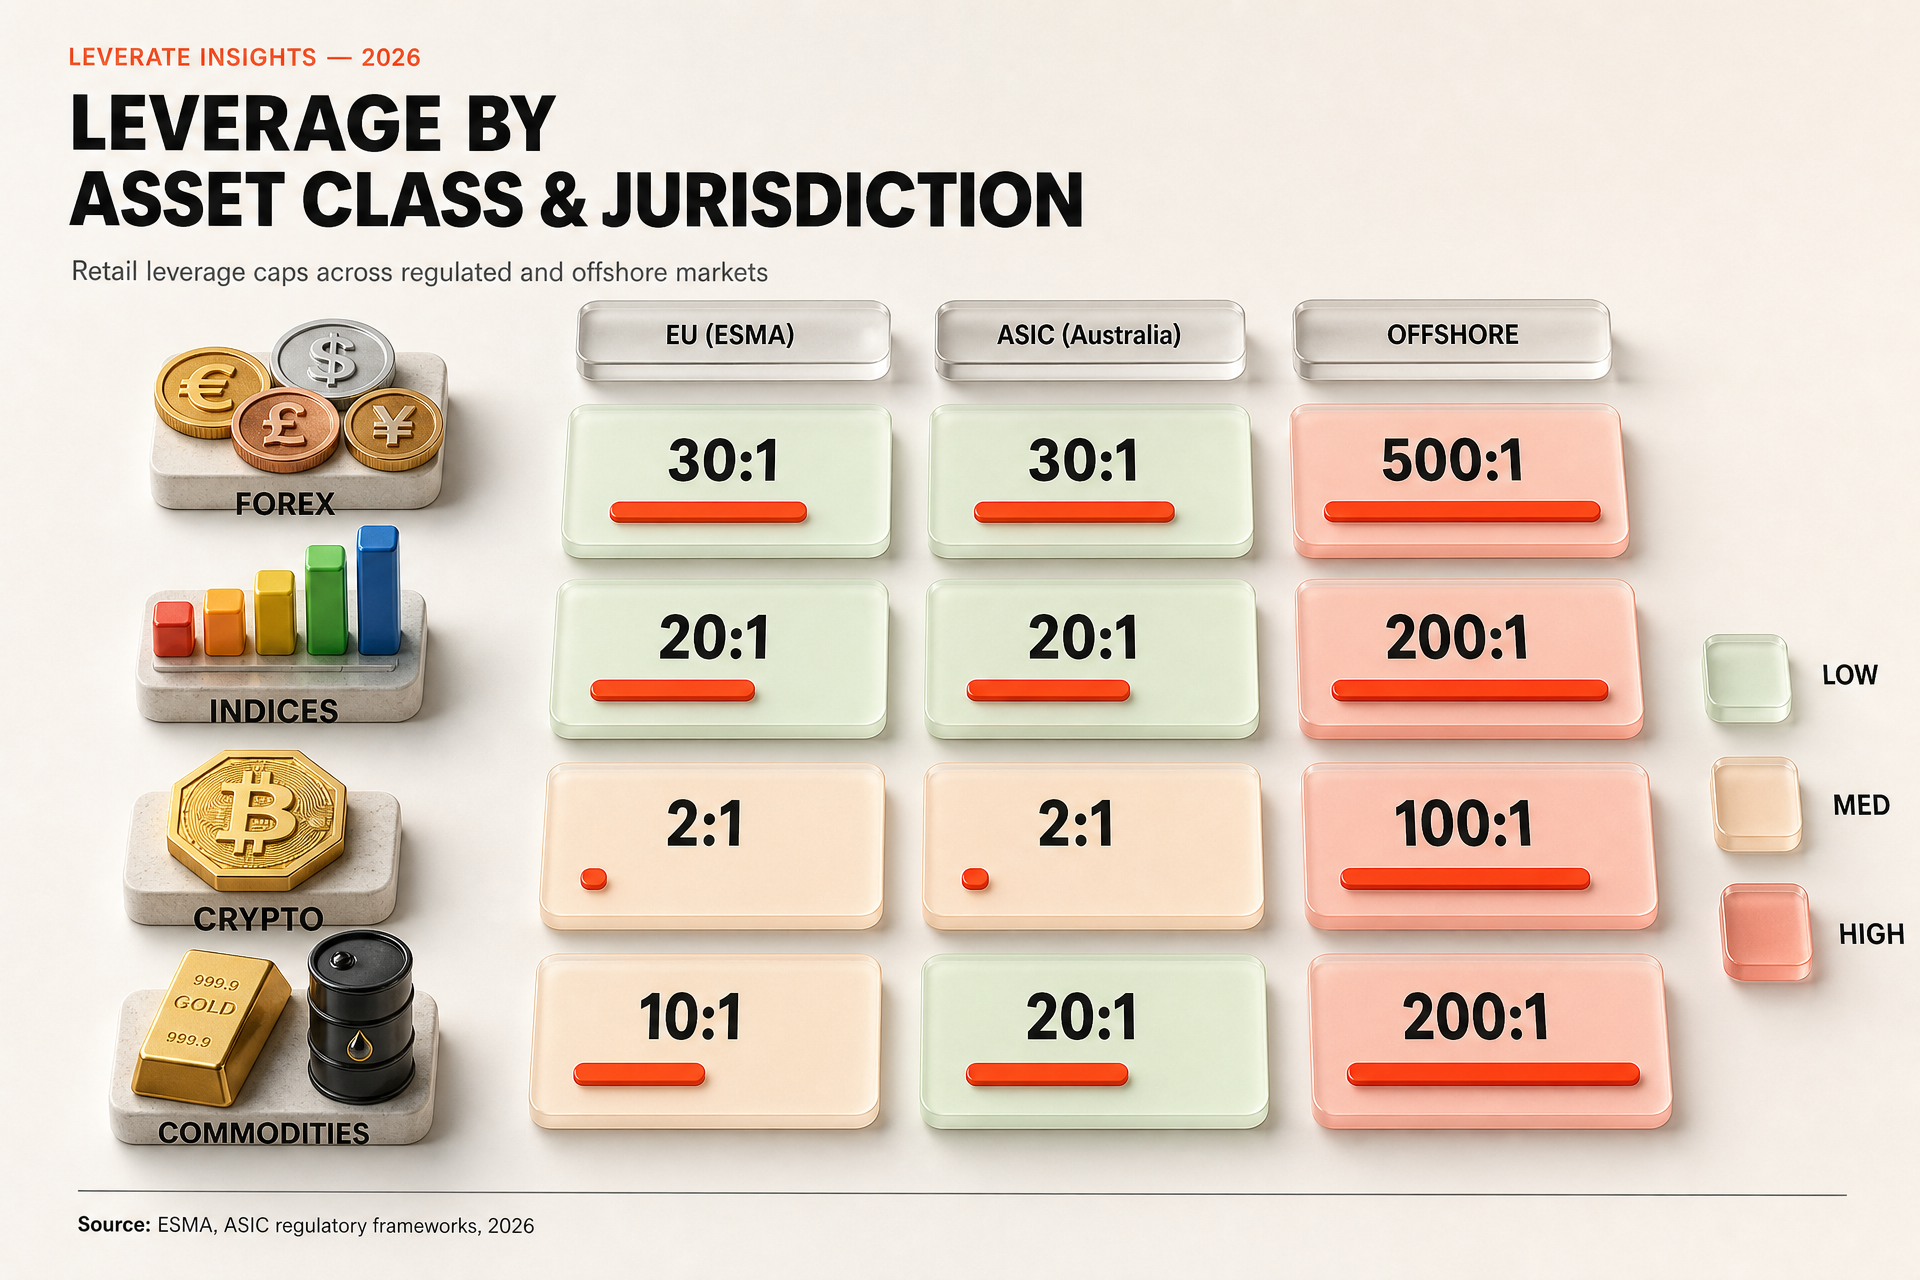
El apalancamiento en el trading con CFD permite a los traders abrir posiciones que superan su capital depositado; suele expresarse como una relación, por ejemplo, 30:1 o 100:1, dependiendo de la clase de activo y la jurisdicción. Para el bróker, esto crea una asimetría: el cliente controla una posición nocional grande, mientras que el bróker asume el resto de la exposición al mercado.
Esa exposición no es problemática en sí misma. Se convierte en un reto de gestión de riesgos cuando las posiciones se acumulan entre muchos clientes a la vez, cuando la volatilidad hace que los requisitos de margen sean más estrictos o cuando la infraestructura de cobertura del corredor no puede reaccionar con la suficiente rapidez ante las condiciones cambiantes.
En los últimos años, los organismos reguladores de las principales jurisdicciones han endurecido los límites de apalancamiento. La Autoridad Europea de Valores y Mercados ha establecido límites tan bajos como 2:1 para las criptomonedas y 30:1 para los principales pares de divisas en el caso de los clientes minoristas. Los brókers que operan en varias regiones tienen que gestionar límites diferentes dentro del mismo catálogo de productos, lo que añade una capa de complejidad operativa que es difícil de gestionar sin una aplicación automatizada de las normas.
Entender qué significa el apalancamiento en el trading con CFD desde el punto de vista operativo, y no solo como una herramienta para captar clientes, es el punto de partida para crear un modelo de correduría sostenible. Los corredores que ven el apalancamiento solo como una variable de marketing suelen darse cuenta de sus implicaciones operativas solo cuando un acontecimiento del mercado les obliga a ello.
¡Haga crecer su bróker hoy mismo!
CRM y portal de clientes, plataforma de trading, MT4 y MT5: todo creado para usted.
Crezca ahoraCómo influye el apalancamiento en la exposición y el riesgo de los corredores
Cuando un cliente abre una posición de CFD con apalancamiento, la exposición del bróker viene determinada por el valor nocional de esa operación, no por el margen depositado. Una posición con un apalancamiento de 30:1 en un par de divisas principal significa que el bróker está expuesto, en la práctica, al valor total del contrato si el margen de ese cliente se agota antes de que se cierre la posición.
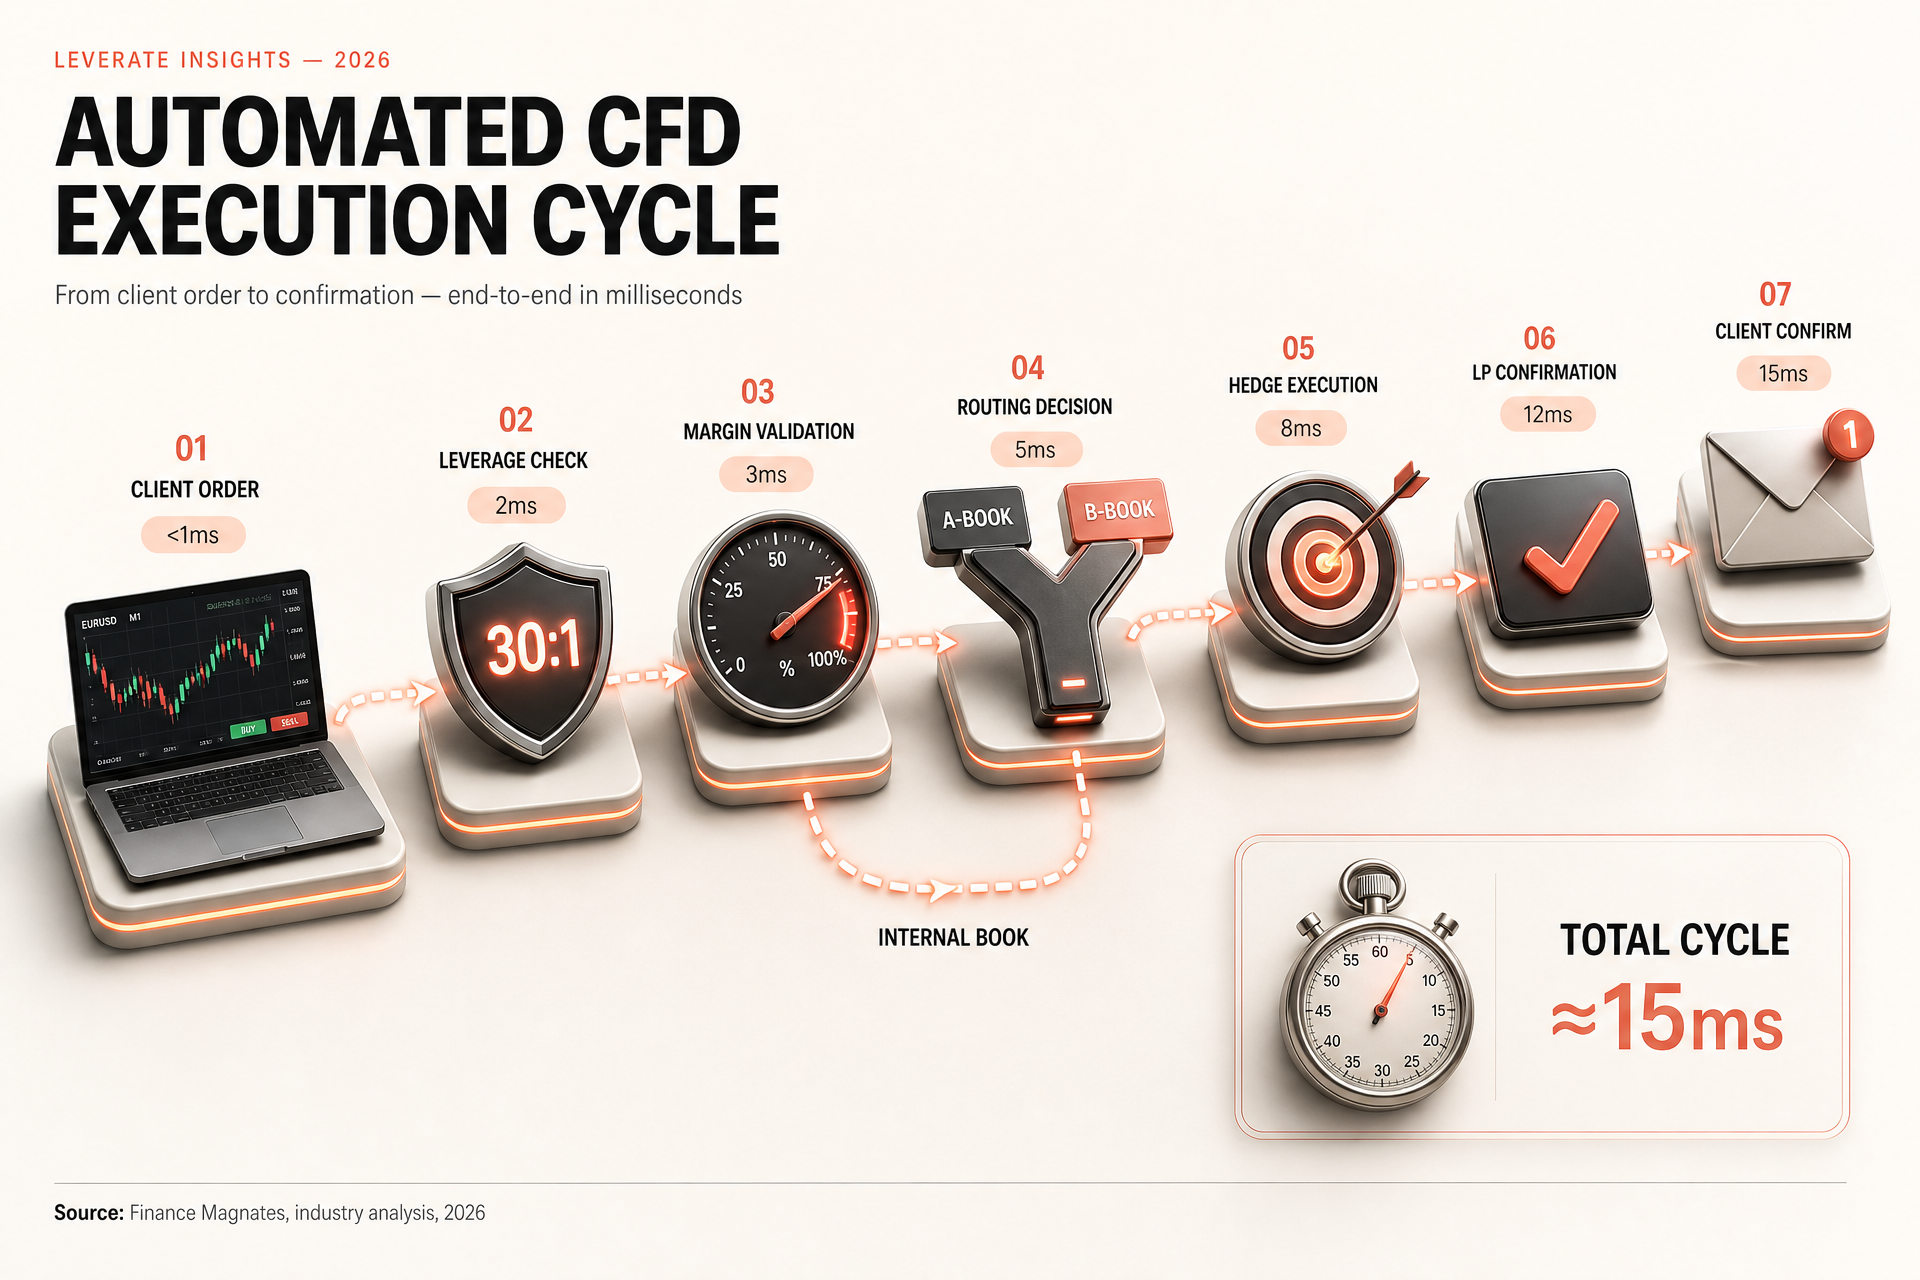
La gestión de la exposición agregada, a veces llamada «gestión de carteras», es el proceso mediante el cual los corredores supervisan la posición neta de todas las operaciones de los clientes y deciden qué parte de esa exposición compensar en el mercado. Un modelo de «A-book» no internaliza ningún riesgo y traspasa todas las órdenes a un proveedor de liquidez. Un modelo de «libro B» retiene parte o la totalidad de la exposición internamente. La mayoría de los corredores utilizan un modelo híbrido, lo que significa que su departamento de riesgos debe evaluar tanto el tamaño de las posiciones individuales como la concentración de las apuestas direccionales en toda la cartera de clientes.
El apalancamiento en el trading con CFD complica aún más esta evaluación. Una cartera de clientes muy apalancada con posiciones correlacionadas puede dar lugar a una situación en la que un solo acontecimiento del mercado provoque llamadas de margen simultáneas en cientos de cuentas. Si los sistemas del bróker no pueden procesar esos cierres rápidamente, el deslizamiento se vuelve costoso y la exposición aumenta en lugar de reducirse.
| Modelo de libro | Exposición conservada | Prioridad de automatización | Riesgo principal |
|---|---|---|---|
| Libro A | Ninguno | Envío rápido de pedidos | Latencia de LP |
| B-Libro | Importe nocional total | Control de la exposición | Posiciones concentradas |
| Híbrido | Selectivo | Enrutamiento y supervisión | Errores en la lógica de enrutamiento |
Cómo la automatización cambia la ejecución de las operaciones con CFD
Las razones a favor de la ejecución automatizada en entornos de CFD apalancados son claras: la intervención manual a gran escala es demasiado lenta y propensa a errores. Cuando los mercados tienen movimientos bruscos, el margen de tiempo entre que se activa el nivel de margen y se cierra la posición puede medirse en milisegundos. Los sistemas de ejecución automatizada gestionan ese margen de tiempo sin retrasos humanos.
Los sistemas de trading automatizado de CFD se pueden configurar para supervisar los niveles de margen en tiempo real, activar stop-outs cuando se alcancen umbrales definidos, enviar operaciones de cobertura a proveedores de liquidez sin necesidad de aprobación manual y ajustar los niveles de apalancamiento para segmentos específicos de clientes en función de los parámetros de la cuenta. No se trata de funciones especulativas, sino de requisitos operativos para las empresas de corretaje que gestionan volúmenes importantes.
Según Finance Magnates, el trading algorítmico y automatizado representa ahora una parte importante del flujo de órdenes de CFD en las principales plataformas, y los brókers señalan la consistencia en la ejecución y la reducción de los gastos operativos como los principales motivos para su adopción.
Fuente: Finance Magnates, 2025
Los brókers que adoptan la plataforma de trading premium de Leverate tienen acceso a herramientas de ejecución automatizada integradas directamente en la infraestructura, en lugar de estar conectadas como complementos de terceros independientes. Esto significa que las reglas de apalancamiento, la supervisión de márgenes y el enrutamiento de órdenes se pueden gestionar desde un único entorno administrativo, lo que reduce la complejidad de mantener varios sistemas que deben estar sincronizados.
La relación entre el apalancamiento y el trading automatizado
El apalancamiento en el trading con CFD y la ejecución automatizada no son temas independientes. Los parámetros de apalancamiento que establece un bróker determinan el volumen de posiciones que pueden necesitar una intervención automatizada, la rapidez con la que hay que gestionar los eventos de margen y la complejidad de la lógica de cobertura necesaria.
Un bróker que ofrece un apalancamiento de 100:1 en el mercado de divisas a clientes extraterritoriales tiene unas necesidades de automatización totalmente diferentes a las de uno que ofrece un apalancamiento de 10:1 en índices a clientes minoristas de la UE. El primero necesita un procesamiento más rápido de los stop-out, una supervisión en tiempo real más rigurosa y, posiblemente, un enrutamiento más sofisticado hacia los proveedores de liquidez para absorber el volumen de las posiciones que se abren. El segundo puede centrarse más en la automatización del cumplimiento normativo, asegurándose de que se respeten los límites de apalancamiento en el momento de introducir la orden y de que, al dar de alta a un cliente, se seleccione la categoría regulatoria correcta.
Cuando las normas de apalancamiento se aplican manualmente, se acumulan los errores. Un cliente asignado a un nivel de apalancamiento incorrecto, una llamada de margen enviada unos segundos demasiado tarde, una operación de cobertura dirigida al fondo de liquidez equivocado… Cada uno de estos casos genera pequeñas pérdidas financieras que se acumulan a gran escala. Los sistemas automatizados reducen estas pérdidas al eliminar la intervención humana de los procesos en los que el tiempo es un factor crítico.
Equilibrio entre el riesgo y la ejecución en operaciones de CFD a gran escala
Ampliar un bróker de CFD sin ampliar también la infraestructura de gestión de riesgos es una receta segura para los problemas operativos. A medida que crece el número de clientes, también lo hace la variedad de comportamientos de negociación, preferencias de apalancamiento y tamaños de cuentas que el bróker debe gestionar al mismo tiempo. Un sistema diseñado para 500 operadores activos se comporta de forma diferente con la misma configuración cuando hay 5.000.
Los brókers que quieren aumentar el apalancamiento en sus operaciones con CFD de forma sostenible suelen invertir en tres áreas a la vez: herramientas de gestión de riesgos que permitan gestionar carteras más grandes sin tener que contratar a más personal, una infraestructura de ejecución que mantenga un rendimiento constante incluso con un gran volumen de órdenes, y la automatización del cumplimiento normativo que garantice el respeto de las normas de apalancamiento en todos los segmentos de clientes sin necesidad de supervisión manual.
Las soluciones de back office de Leverate están diseñadas para dar soporte a este tipo de operaciones a gran escala, conectando el entorno de negociación de cara al cliente con la infraestructura administrativa y de gestión de riesgos del bróker. El objetivo es que la gestión del apalancamiento sea un proceso en segundo plano, en lugar de una carga operativa diaria. Para los brókers que están creando o ampliando su oferta de CFD, la solidez del modelo de apalancamiento depende directamente de la infraestructura de ejecución y gestión de riesgos que lo respalda.
Entra en leverate.com/cfd-broker/ para descubrir cómo la plataforma de trading premium de Leverate te ofrece la base técnica necesaria para gestionar esa infraestructura sin tener que crearla desde cero.
**Descargo de responsabilidad:
**Este contenido se basa en múltiples fuentes y se facilita únicamente con fines educativos. No constituye asesoramiento financiero, jurídico o de inversión.