Большинство брокеров воспринимают кредитное плечо как инструмент для клиентов. Гораздо меньше тех, кто видит в нём то, чем оно является на самом деле: структурную переменную, которая определяет всё, от маржинальных требований и стратегий хеджирования до скорости, с которой необходимо исполнять позиции. Когда меняются коэффициенты кредитного плеча, последствия распространяются на всю операционную деятельность, а ручные процессы редко успевают за этими изменениями.
Кредитное плечо в торговле CFD находится в центре модели управления брокерскими рисками, и брокеры, успешно управляющие им в 2025 году, выстроили вокруг него автоматизированное исполнение, а не реагируют на него постфактум.
Что означает кредитное плечо в CFD-брокеридже
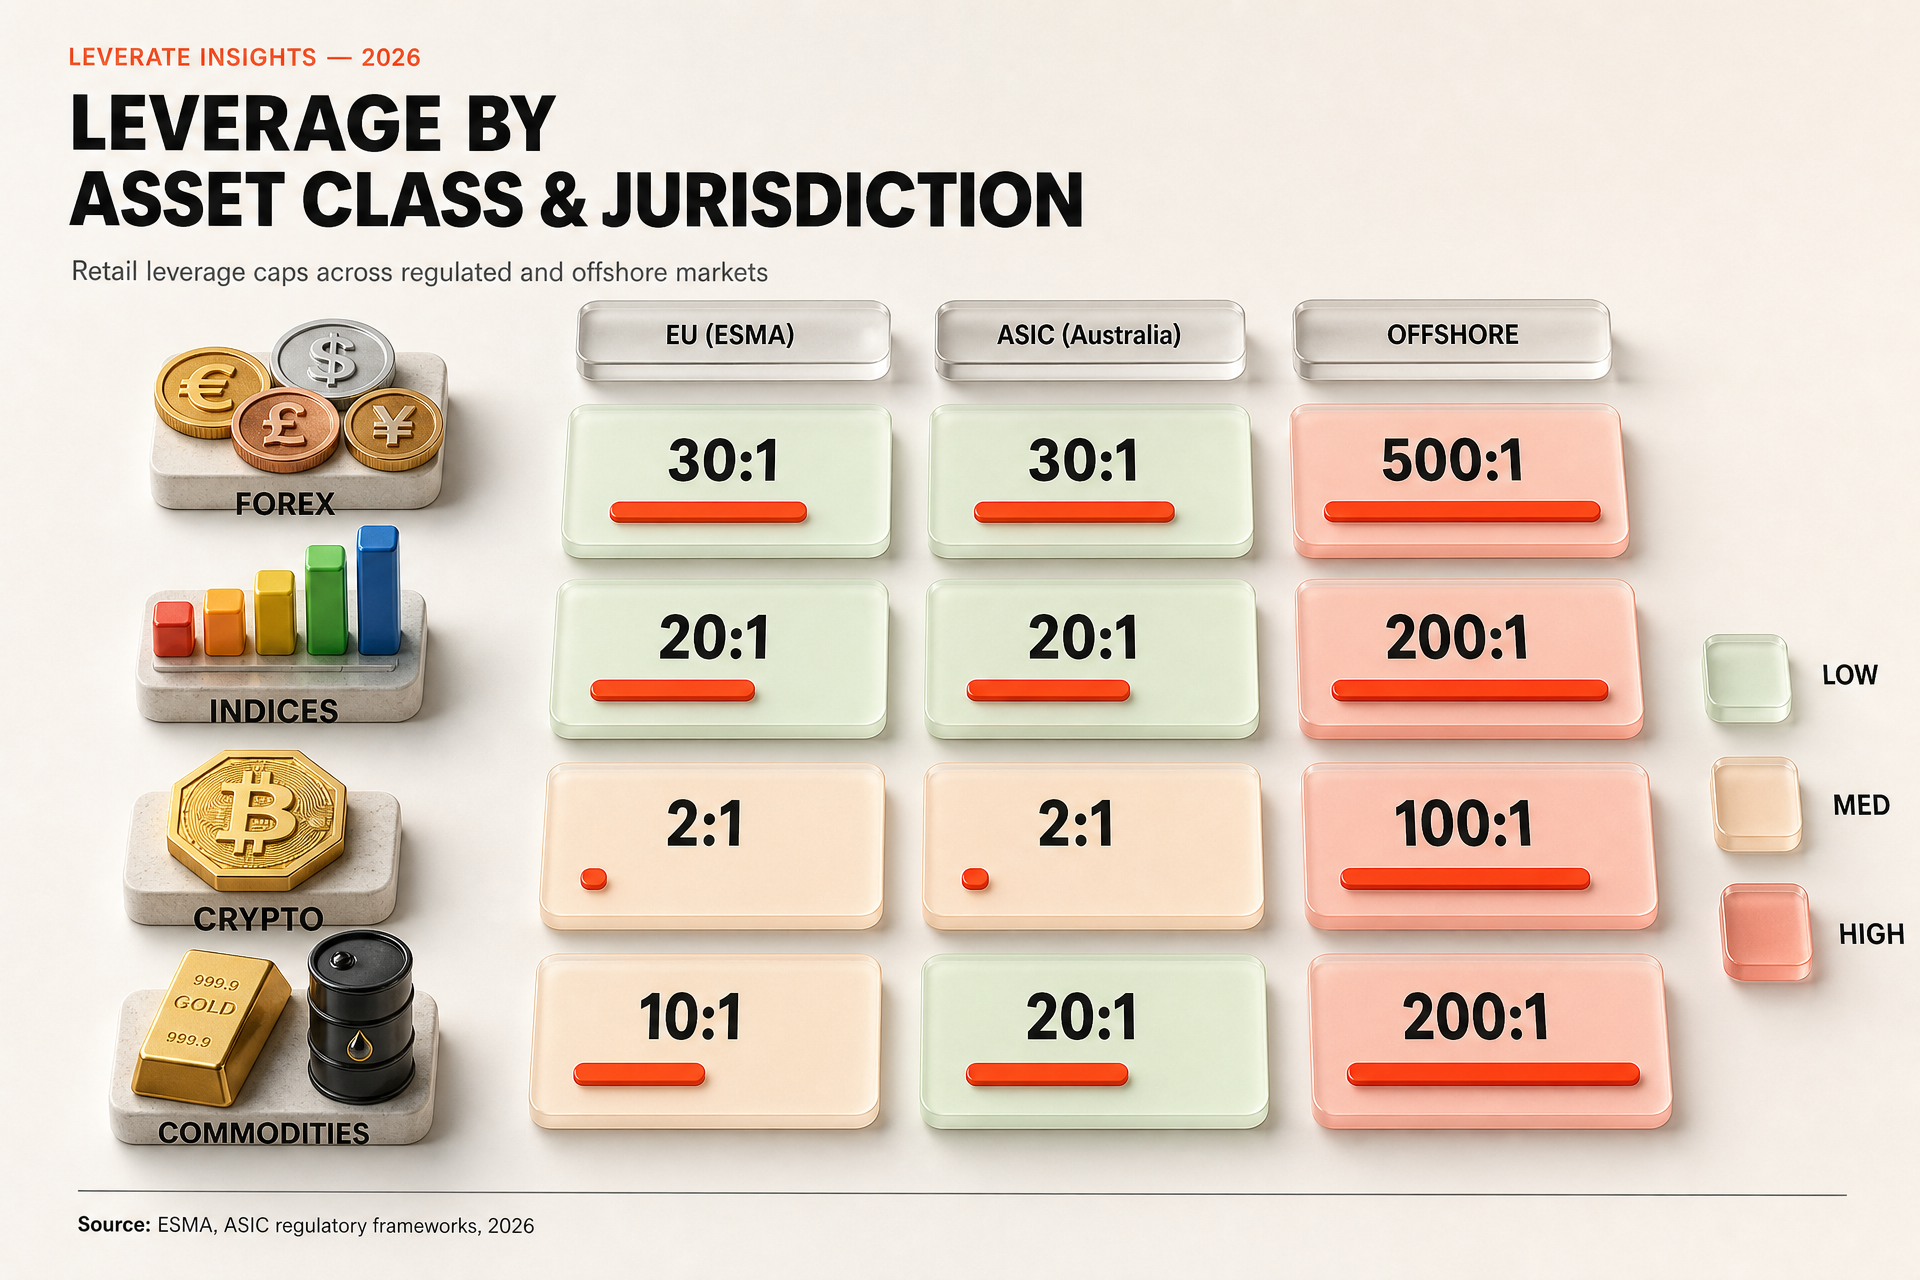
Кредитное плечо в торговле CFD позволяет трейдерам открывать позиции, превышающие размер внесённого капитала; обычно оно выражается соотношением, например 30:1 или 100:1, в зависимости от класса активов и юрисдикции. Для брокера это создаёт асимметрию: клиент контролирует крупную номинальную позицию, а брокер принимает на себя оставшуюся рыночную экспозицию.
Сама по себе такая экспозиция не является проблемой. Она становится задачей управления рисками, когда позиции одновременно накапливаются у множества клиентов, когда волатильность ужесточает маржинальные требования или когда инфраструктура хеджирования брокера не способна достаточно быстро реагировать на меняющиеся условия.
Регуляторы в крупнейших юрисдикциях в последние годы ужесточили ограничения кредитного плеча. Европейское управление по ценным бумагам и рынкам установило для розничных клиентов лимиты на уровне всего 2:1 для криптовалют и 30:1 для основных валютных пар. Брокеры, работающие в нескольких регионах, вынуждены применять разные ограничения к одному и тому же каталогу продуктов, что добавляет уровень операционной сложности, с которым трудно справиться без автоматического применения правил.
Понимание того, что кредитное плечо в торговле CFD означает с операционной точки зрения, а не просто как инструмент привлечения клиентов, является отправной точкой для построения устойчивой брокерской модели. Брокеры, рассматривающие кредитное плечо исключительно как маркетинговую переменную, как правило, осознают его операционные последствия лишь тогда, когда к этому их вынуждает рыночное событие.
Масштабируйте свой брокерский бизнес уже сегодня!
CRM и клиентский портал, торговая платформа, MT4 и MT5: всё создано для Вас.
МасштабироватьсяКак кредитное плечо влияет на экспозицию и риски брокера
Когда клиент открывает CFD-позицию с кредитным плечом, экспозиция брокера определяется номинальной стоимостью сделки, а не внесённой маржой. Позиция с плечом 30:1 по основной валютной паре означает, что брокер фактически несёт риск на полную стоимость контракта, если маржа клиента будет исчерпана до закрытия позиции.
Управление совокупной экспозицией, которое иногда называют управлением книгой, представляет собой процесс, в рамках которого брокеры отслеживают чистую позицию по всем клиентским сделкам и решают, какую часть этой экспозиции хеджировать на рынке. Модель A-book не предполагает удержания риска и передаёт все ордера поставщику ликвидности. Модель B-book удерживает часть или всю экспозицию внутри компании. Большинство брокеров используют гибридную модель, поэтому их риск-отдел должен оценивать как размер отдельных позиций, так и концентрацию направленных ставок в клиентской базе.
Кредитное плечо в торговле CFD усложняет эту оценку. Клиентская база с высоким кредитным плечом и коррелированными позициями может привести к ситуации, когда одно рыночное событие вызывает одновременные маржин-коллы на сотнях счетов. Если системы брокера не способны быстро обработать закрытие этих позиций, проскальзывание обходится дорого, а экспозиция не сокращается, а растёт.
| Модель книги | Удерживаемая экспозиция | Приоритет автоматизации | Основной риск |
|---|---|---|---|
| A-Book | Нет | Быстрая маршрутизация ордеров | Задержки LP |
| B-Book | Полная номинальная стоимость | Мониторинг экспозиции | Концентрированные позиции |
| Гибридная | Выборочная | Маршрутизация и мониторинг | Ошибки логики маршрутизации |
Как автоматизация меняет исполнение сделок с CFD
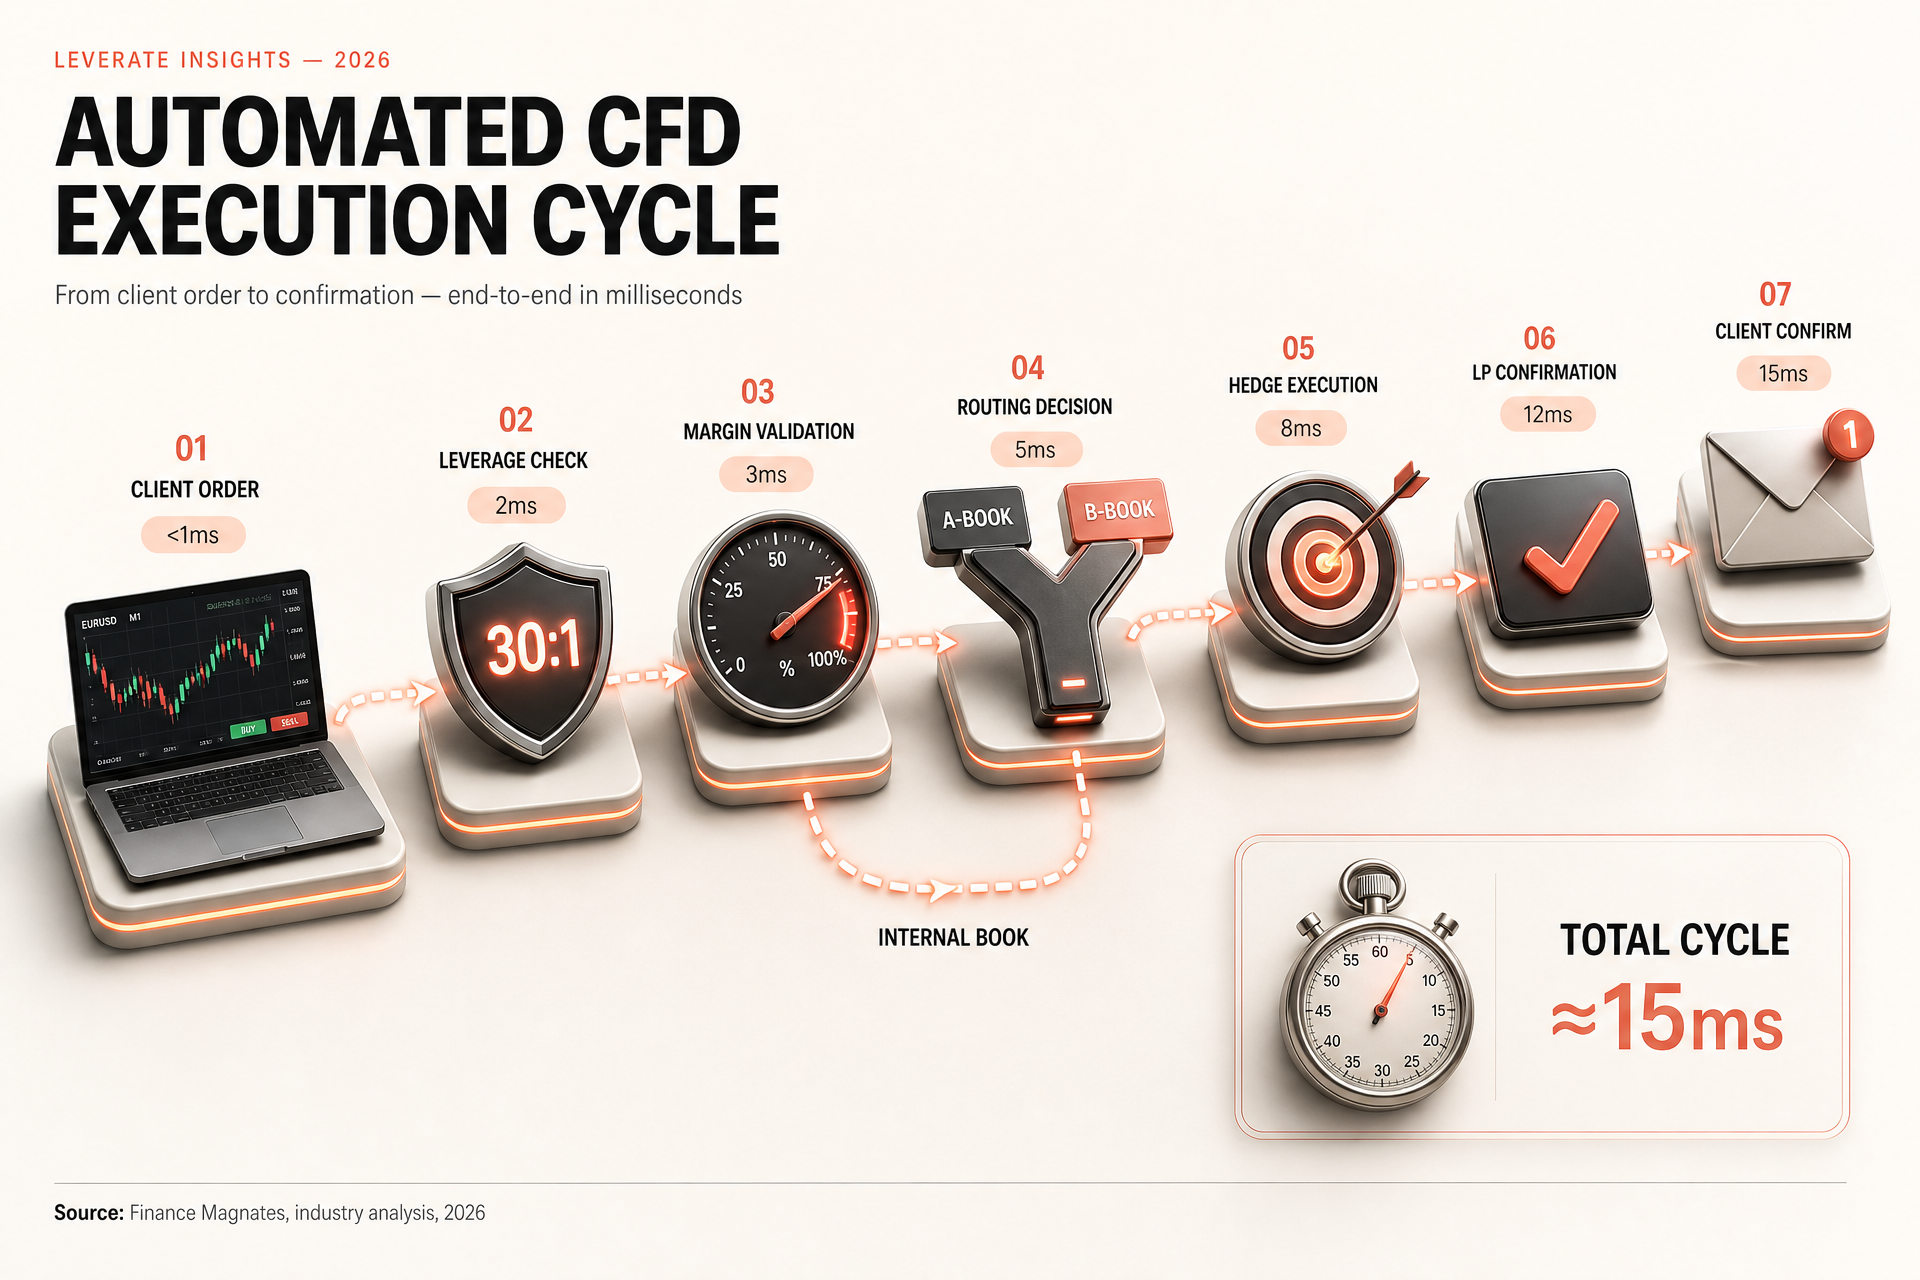
Аргументы в пользу автоматизированного исполнения в среде CFD-торговли с кредитным плечом очевидны: ручное вмешательство при больших объёмах слишком медленное и чревато ошибками. При резких движениях рынка интервал между срабатыванием уровня маржи и полным закрытием позиции может измеряться миллисекундами. Системы автоматизированного исполнения обрабатывают этот интервал без задержек, связанных с человеческим фактором.
Системы автоматизированной торговли CFD можно настроить на мониторинг уровней маржи в режиме реального времени, срабатывание стоп-аутов при заданных пороговых значениях, направление хеджирующих сделок поставщикам ликвидности без ручного подтверждения и корректировку уровней кредитного плеча для отдельных сегментов клиентов на основе параметров счёта. Это не гипотетические возможности, а операционные требования для брокерских компаний со значительными объёмами торгов.
По данным Finance Magnates, на алгоритмическую и автоматизированную торговлю сейчас приходится значительная доля потока ордеров CFD на крупнейших платформах, а в качестве основных причин внедрения брокеры называют стабильность исполнения и снижение операционных издержек.
Источник: Finance Magnates, 2025
Брокеры, выбирающие премиальную торговую платформу Leverate, получают доступ к инструментам автоматизированного исполнения, встроенным в инфраструктуру, а не подключённым в виде разрозненных сторонних дополнений. Это означает, что правилами кредитного плеча, мониторингом маржи и маршрутизацией ордеров можно управлять из единой административной среды, что снижает сложность поддержки нескольких систем, требующих синхронизации.
Взаимосвязь кредитного плеча и автоматизированной торговли
Кредитное плечо в торговле CFD и автоматизированное исполнение нельзя рассматривать по отдельности. Параметры кредитного плеча, устанавливаемые брокером, определяют объём позиций, которым может потребоваться автоматизированное вмешательство, скорость обработки маржинальных событий и сложность необходимой логики хеджирования.
У брокера, предлагающего офшорным клиентам плечо 100:1 на Forex, требования к автоматизации принципиально иные, чем у брокера, предлагающего плечо 10:1 на индексы розничным клиентам из ЕС. Первому нужна более быстрая обработка стоп-аутов, более строгий мониторинг в реальном времени и, возможно, более сложная маршрутизация к поставщикам ликвидности, способная поглотить объём открываемых позиций. Второй может уделять больше внимания автоматизации комплаенса, обеспечивая соблюдение лимитов кредитного плеча в момент размещения ордера и правильное определение регуляторной категории клиента при онбординге.
Когда правила кредитного плеча применяются вручную, ошибки накапливаются. Клиент, отнесённый к неверному уровню плеча, маржин-колл, отправленный на несколько секунд позже, хеджирующая сделка, направленная не в тот пул ликвидности: каждая из этих ситуаций приводит к небольшим финансовым потерям, которые многократно возрастают при масштабировании. Автоматизированные системы сокращают такие потери, исключая принятие решений человеком из критичных по времени процессов.
Баланс между риском и исполнением в масштабируемых CFD-операциях
Масштабирование CFD-брокериджа без одновременного масштабирования инфраструктуры управления рисками является хорошо известным путём к операционным проблемам. С ростом числа клиентов расширяется и спектр торговых стратегий, предпочтений по кредитному плечу и размеров счетов, которыми брокер должен управлять одновременно. Система, рассчитанная на 500 активных трейдеров, при той же конфигурации ведёт себя иначе, когда их 5,000.
Брокеры, стремящиеся устойчиво масштабировать кредитное плечо в CFD-операциях, как правило, параллельно инвестируют в три направления: инструменты управления рисками, способные обслуживать более крупные книги без увеличения штата; инфраструктуру исполнения, обеспечивающую стабильную производительность при больших объёмах ордеров; и автоматизацию комплаенса, применяющую правила кредитного плеча ко всем сегментам клиентов без ручного контроля.
Решения Leverate для бэк-офиса созданы для поддержки именно таких масштабируемых операций: они связывают клиентскую торговую среду с инфраструктурой управления рисками и административной инфраструктурой брокера. Цель состоит в том, чтобы управление кредитным плечом стало фоновым процессом, а не ежедневной операционной нагрузкой. Для брокеров, создающих или расширяющих своё CFD-предложение, модель кредитного плеча надёжна ровно настолько, насколько надёжна стоящая за ней инфраструктура исполнения и управления рисками.
Посетите leverate.com/cfd-broker/, чтобы узнать, как премиальная торговая платформа Leverate обеспечивает техническую основу для управления этой инфраструктурой без необходимости создавать её с нуля.
**Отказ от ответственности:
**Данный материал основан на нескольких источниках и предоставляется исключительно в образовательных целях. Он не является финансовой, юридической или инвестиционной консультацией.