La plupart des brokers considèrent l’effet de levier comme un outil destiné aux clients. Moins nombreux sont ceux qui le traitent pour ce qu’il est réellement : une variable structurelle qui façonne tout, des exigences de marge et des stratégies de couverture jusqu’à la vitesse à laquelle les positions doivent être exécutées. Lorsque les ratios de levier évoluent, les effets se répercutent sur l’ensemble de l’activité, et les processus manuels sont rarement assez rapides pour suivre le rythme.
L’effet de levier dans le trading de CFD est au cœur du modèle de risque du broker, et les brokers qui le gèrent efficacement en 2025 sont ceux qui ont bâti une exécution automatisée autour de lui plutôt que d’y réagir après coup.
Ce que signifie l’effet de levier pour un broker CFD
L’effet de levier dans le trading de CFD permet aux traders d’ouvrir des positions supérieures à leur capital déposé. Il est généralement exprimé sous forme de ratio, par exemple 30:1 ou 100:1, selon la classe d’actifs et la juridiction. Pour le broker, cela crée une asymétrie : le client contrôle une position notionnelle importante tandis que le broker absorbe le reste de l’exposition au marché.
Cette exposition n’est pas problématique en soi. Elle devient un enjeu de gestion des risques lorsque les positions s’accumulent simultanément chez de nombreux clients, lorsque la volatilité durcit les exigences de marge, ou lorsque l’infrastructure de couverture du broker ne peut pas réagir assez vite à l’évolution des conditions.
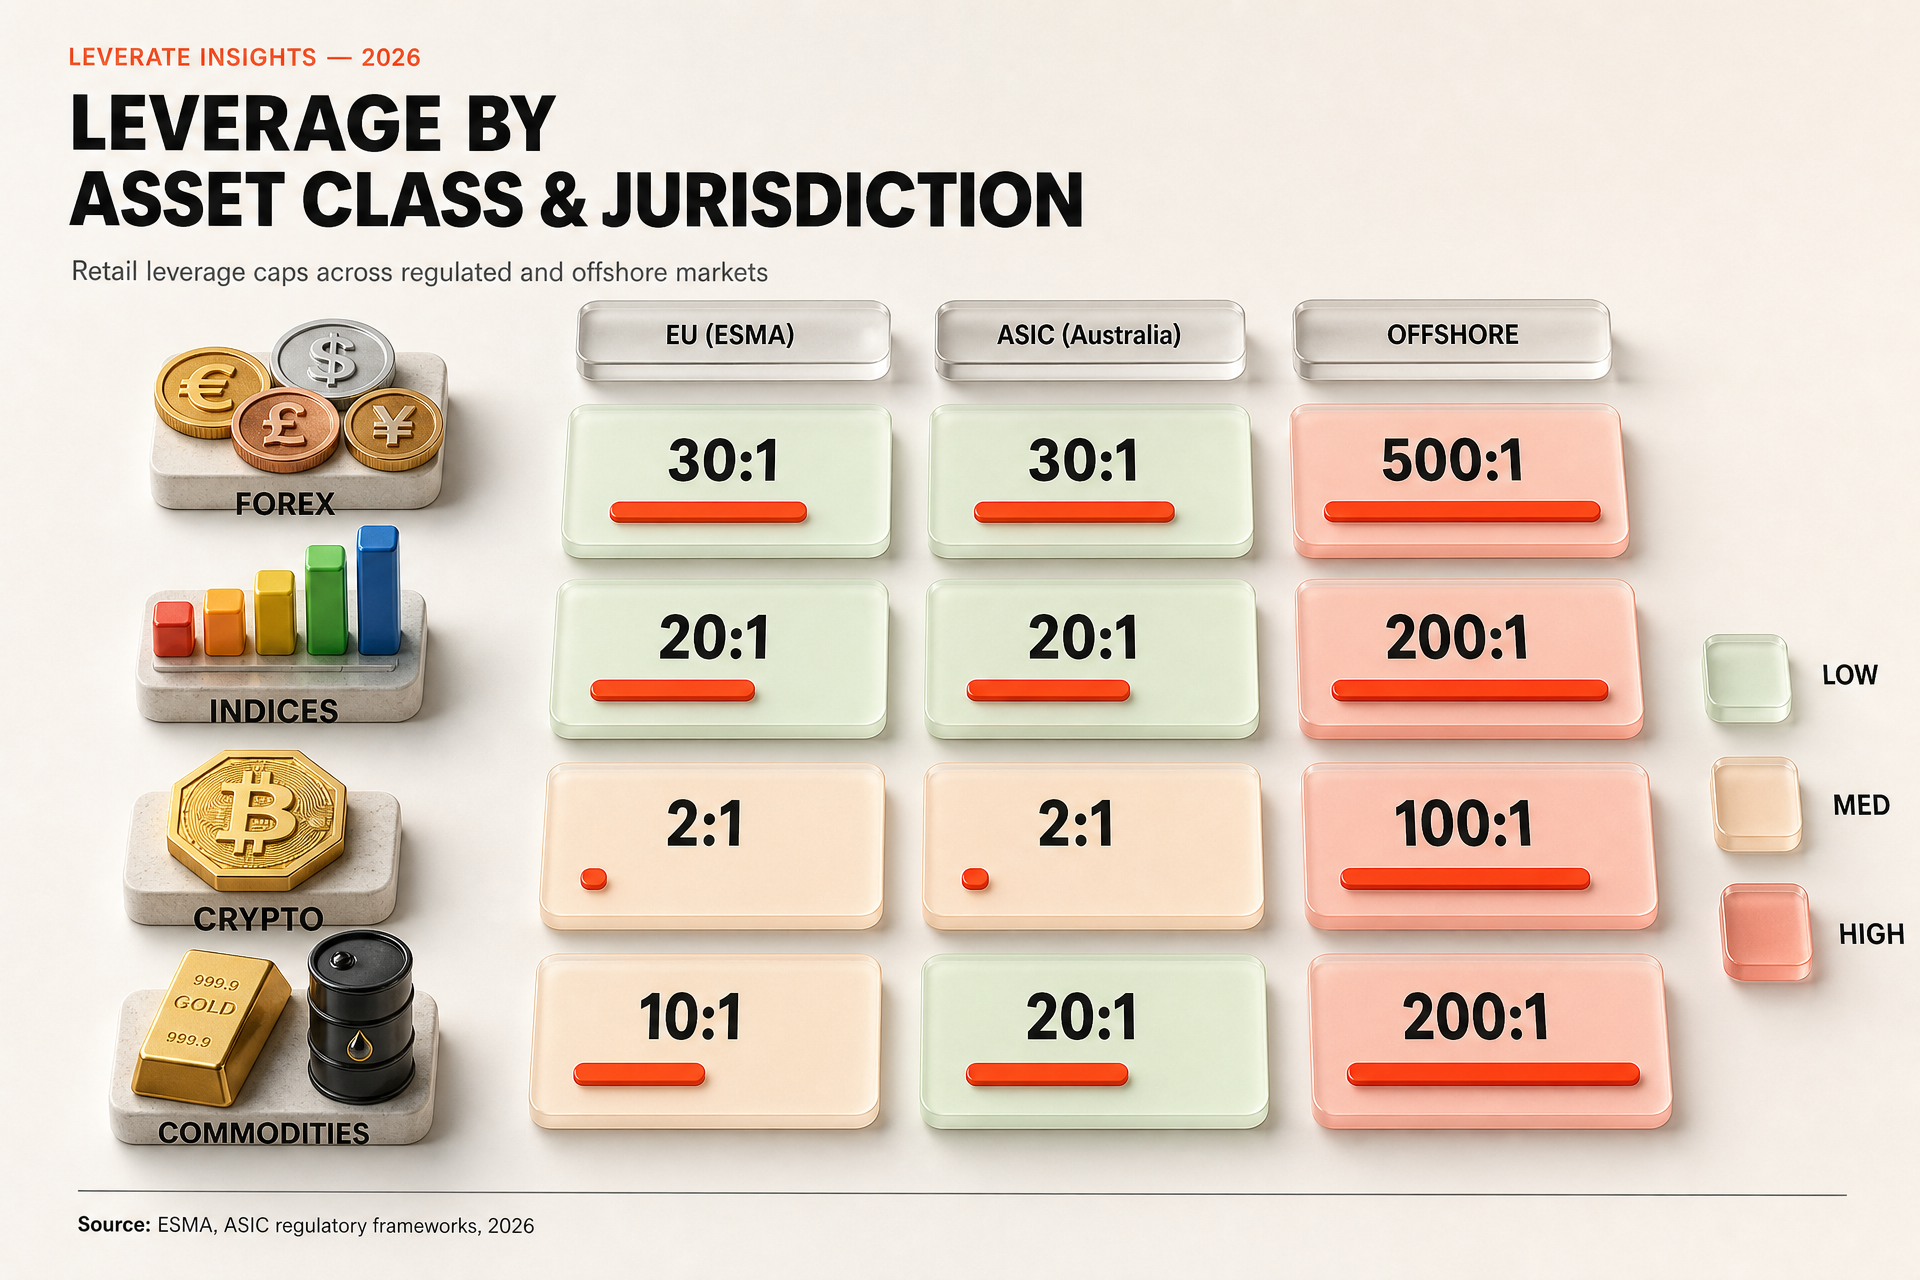
Les régulateurs des principales juridictions ont resserré les plafonds de levier ces dernières années. L’Autorité européenne des marchés financiers a fixé des limites aussi basses que 2:1 sur les cryptomonnaies et 30:1 sur les principales paires de devises pour les clients particuliers. Les brokers opérant dans plusieurs régions doivent gérer des plafonds différents pour un même catalogue de produits, ce qui ajoute une complexité opérationnelle difficile à maîtriser sans application automatisée des règles.
Comprendre ce que l’effet de levier dans le trading de CFD implique sur le plan opérationnel, et pas seulement comme argument d’acquisition de clients, est le point de départ pour bâtir un modèle de courtage durable. Les brokers qui traitent l’effet de levier comme une simple variable marketing ne découvrent généralement ses implications opérationnelles que lorsqu’un événement de marché les y contraint.
Développez votre société de courtage dès aujourd'hui !
CRM et portail client, plateforme de trading, MT4 et MT5 : tout est conçu pour vous.
Passez à l'échelleImpact de l’effet de levier sur l’exposition et le risque du broker
Lorsqu’un client ouvre une position CFD avec effet de levier, l’exposition du broker est déterminée par la valeur notionnelle de la transaction, et non par la marge déposée. Une position avec un levier de 30:1 sur une paire de devises majeure signifie que le broker est effectivement exposé à la valeur totale du contrat si la marge du client est épuisée avant la clôture de la position.
La gestion de l’exposition agrégée, parfois appelée gestion du book, est le processus par lequel les brokers surveillent la position nette de l’ensemble des transactions clients et décident de la part de cette exposition à compenser sur le marché. Un modèle A-book n’internalise aucun risque et transmet tous les ordres à un fournisseur de liquidité. Un modèle B-book conserve une partie ou la totalité de l’exposition en interne. La plupart des brokers fonctionnent selon un modèle hybride, ce qui signifie que leur desk de risque doit évaluer à la fois la taille des positions individuelles et la concentration des paris directionnels au sein de la clientèle.
L’effet de levier dans le trading de CFD rend cette évaluation plus complexe. Une clientèle fortement exposée au levier, avec des positions corrélées, peut créer un scénario dans lequel un seul événement de marché déclenche des appels de marge simultanés sur des centaines de comptes. Si les systèmes du broker ne peuvent pas traiter ces clôtures rapidement, le slippage devient coûteux et l’exposition augmente au lieu de diminuer.
| Modèle de book | Exposition conservée | Priorité d’automatisation | Risque principal |
|---|---|---|---|
| A-Book | Aucune | Routage rapide des ordres | Latence du LP |
| B-Book | Notionnel total | Surveillance de l’exposition | Positions concentrées |
| Hybride | Sélective | Routage et surveillance | Erreurs de logique de routage |
Comment l’automatisation transforme l’exécution du trading de CFD
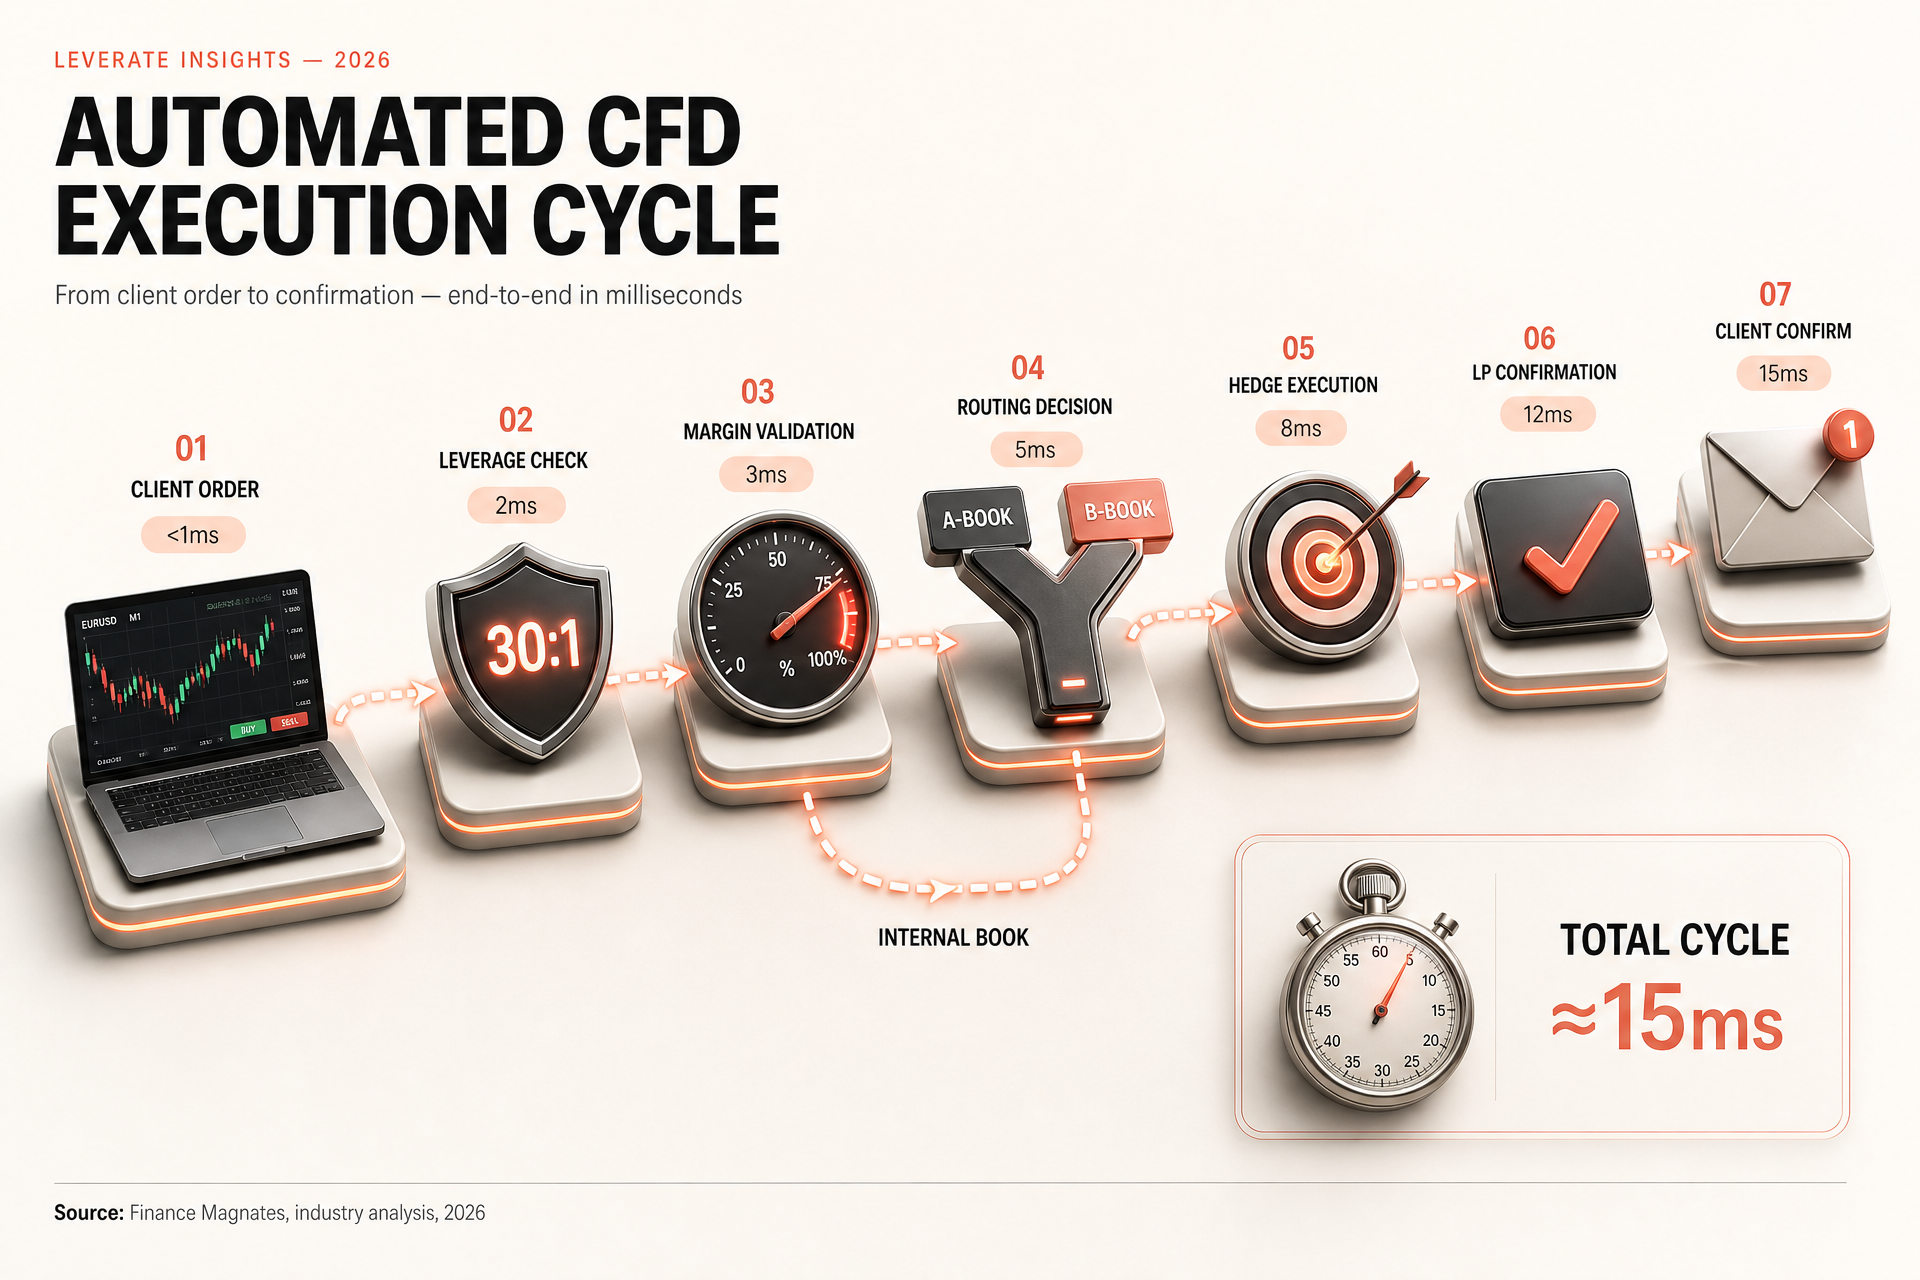
Les arguments en faveur de l’exécution automatisée dans les environnements CFD à effet de levier sont simples : l’intervention manuelle à grande échelle est trop lente et trop sujette aux erreurs. Lorsque les marchés évoluent brusquement, l’intervalle entre le déclenchement d’un niveau de marge et la clôture effective d’une position peut se mesurer en millisecondes. Les systèmes d’exécution automatisée gèrent cet intervalle sans délai humain.
Les systèmes de trading automatisé de CFD peuvent être configurés pour surveiller les niveaux de marge en temps réel, déclencher des stop-outs à des seuils définis, router les ordres de couverture vers les fournisseurs de liquidité sans approbation manuelle et ajuster les niveaux de levier pour des segments de clients spécifiques en fonction des paramètres de compte. Il ne s’agit pas de capacités hypothétiques : ce sont des exigences opérationnelles pour les maisons de courtage qui traitent des volumes importants.
Selon Finance Magnates, le trading algorithmique et automatisé représente désormais une part substantielle du flux d’ordres CFD sur les principales plateformes, les brokers citant la régularité d’exécution et la réduction des charges opérationnelles comme principaux moteurs d’adoption.
Source : Finance Magnates, 2025
Les brokers qui adoptent la plateforme de trading premium de Leverate accèdent à des outils d’exécution automatisée intégrés à l’infrastructure, plutôt qu’ajoutés sous forme de modules tiers déconnectés. Les règles de levier, la surveillance des marges et le routage des ordres peuvent ainsi être gérés depuis un environnement d’administration unique, ce qui réduit la complexité liée à la maintenance de plusieurs systèmes devant rester synchronisés.
La relation entre effet de levier et trading automatisé
L’effet de levier dans le trading de CFD et l’exécution automatisée ne sont pas des sujets distincts. Les paramètres de levier définis par un broker déterminent le volume de positions susceptibles de nécessiter une intervention automatisée, la vitesse à laquelle les événements de marge doivent être traités et la complexité de la logique de couverture requise.
Un broker qui propose un levier de 100:1 sur le forex à des clients offshore a des besoins d’automatisation fondamentalement différents de ceux d’un broker qui propose 10:1 sur les indices à des clients particuliers de l’UE. Le premier a besoin d’un traitement plus rapide des stop-outs, d’une surveillance en temps réel plus fine et, potentiellement, d’un routage plus sophistiqué vers les fournisseurs de liquidité pour absorber la taille des positions ouvertes. Le second peut se concentrer davantage sur l’automatisation de la conformité, en veillant à ce que les limites de levier soient appliquées dès la saisie de l’ordre et à ce que l’onboarding des clients enregistre la bonne catégorie réglementaire.
Lorsque les règles de levier sont appliquées manuellement, les erreurs s’accumulent. Un client placé dans le mauvais niveau de levier, un appel de marge envoyé quelques secondes trop tard, un ordre de couverture routé vers le mauvais pool de liquidité : chacune de ces erreurs crée de petites fuites financières qui s’amplifient à grande échelle. Les systèmes automatisés réduisent ces fuites en supprimant le point de décision humain des processus critiques en temps.
Concilier risque et exécution dans les opérations CFD à grande échelle
Développer une maison de courtage CFD sans faire évoluer en parallèle l’infrastructure de gestion des risques mène, c’est bien établi, à des problèmes opérationnels. À mesure que le nombre de clients augmente, la diversité des comportements de trading, des préférences de levier et des tailles de compte que le broker doit gérer simultanément s’accroît également. Un système conçu pour 500 traders actifs ne se comporte pas de la même manière, à configuration identique, avec 5,000 traders.
Les brokers qui cherchent à développer durablement l’effet de levier dans leurs opérations CFD investissent généralement dans trois domaines en parallèle : des outils de gestion des risques capables de gérer des books plus importants sans augmenter les effectifs, une infrastructure d’exécution qui maintient des performances constantes face à des volumes d’ordres élevés, et une automatisation de la conformité qui applique les règles de levier à tous les segments de clients sans supervision manuelle.
Les solutions de back-office de Leverate sont conçues pour accompagner ce type d’activité à grande échelle, en reliant l’environnement de trading côté client à l’infrastructure de risque et d’administration du broker. L’objectif est de faire de la gestion du levier un processus d’arrière-plan plutôt qu’une contrainte opérationnelle quotidienne. Pour les brokers qui créent ou développent leur offre CFD, le modèle de levier ne vaut que par l’infrastructure d’exécution et de risque qui le soutient.
Rendez-vous sur leverate.com/cfd-broker/ pour découvrir comment la plateforme de trading premium de Leverate fournit les bases techniques nécessaires pour gérer cette infrastructure sans avoir à la construire de zéro.
**Avertissement :
**Ce contenu s’appuie sur plusieurs sources et est fourni à des fins éducatives uniquement. Il ne constitue pas un conseil financier, juridique ou en investissement.