Çoğu aracı kurum kaldıracı müşteriye yönelik bir araç olarak görür. Çok azı ise onu gerçekte olduğu şey olarak ele alır: teminat gereksinimlerinden riskten korunma (hedge) stratejilerine ve pozisyonların işleme alınması gereken hıza kadar her şeyi şekillendiren yapısal bir değişken. Kaldıraç oranları değiştiğinde bunun etkileri tüm operasyona yayılır ve manuel iş akışları bu hıza nadiren yetişebilir.
CFD işlemlerinde kaldıraç, aracı kurum risk modelinin merkezinde yer alır. 2025'te kaldıracı iyi yöneten aracı kurumlar, ona sonradan tepki vermek yerine etrafında otomatik işlem yürütme altyapısı kuranlardır.
CFD Aracılığında Kaldıracın Anlamı
CFD işlemlerinde kaldıraç, yatırımcıların yatırdıkları sermayeyi aşan pozisyonlar açmasına olanak tanır ve genellikle varlık sınıfına ve yargı bölgesine bağlı olarak 30:1 veya 100:1 gibi bir oranla ifade edilir. Bu durum aracı kurum için bir asimetri yaratır: müşteri büyük bir nominal pozisyonu kontrol ederken kalan piyasa riskini aracı kurum üstlenir.
Bu risk kendi başına sorunlu değildir. Pozisyonlar aynı anda çok sayıda müşteride biriktiğinde, volatilite teminat gereksinimlerini keskinleştirdiğinde veya aracı kurumun riskten korunma altyapısı değişen koşullara yeterince hızlı yanıt veremediğinde bir risk yönetimi sorununa dönüşür.
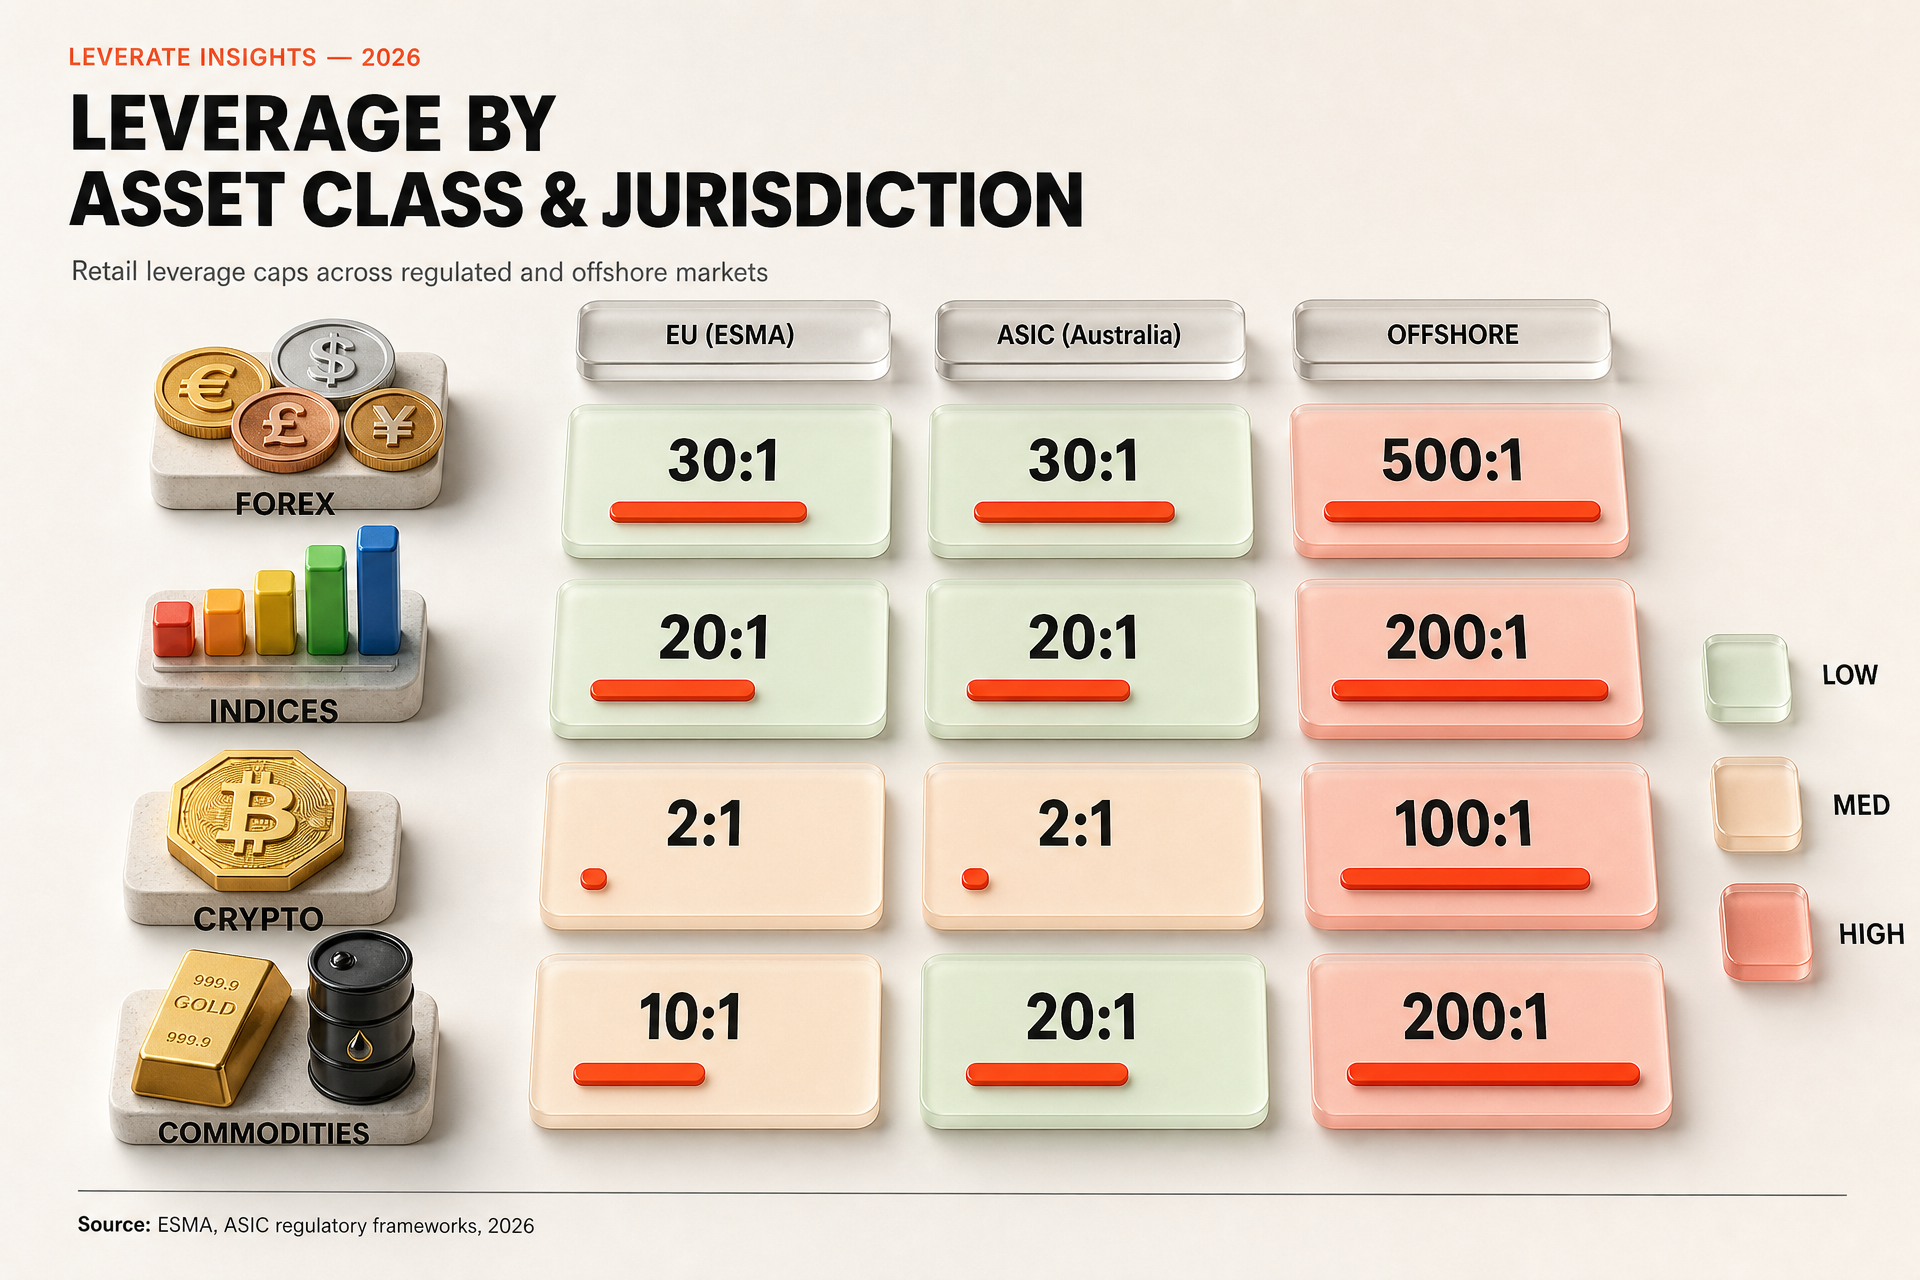
Büyük yargı bölgelerindeki düzenleyiciler son yıllarda kaldıraç sınırlarını sıkılaştırdı. Avrupa Menkul Kıymetler ve Piyasalar Otoritesi, bireysel müşteriler için kripto paralarda 2:1'e, majör forex paritelerinde ise 30:1'e kadar düşen sınırlar belirledi. Birden fazla bölgede faaliyet gösteren aracı kurumlar aynı ürün kataloğu genelinde farklı sınırları yönetmek zorundadır; bu da otomatik kural uygulaması olmadan ele alınması zor ek bir operasyonel karmaşıklık katmanı oluşturur.
CFD işlemlerinde kaldıracın yalnızca bir müşteri kazanım özelliği olarak değil, operasyonel açıdan ne anlama geldiğini kavramak, sürdürülebilir bir aracı kurum modeli oluşturmanın başlangıç noktasıdır. Kaldıracı yalnızca bir pazarlama değişkeni olarak gören aracı kurumlar, operasyonel etkilerini genellikle ancak bir piyasa olayı meseleyi zorladığında fark eder.
Aracı kurumunuzu bugün büyütün!
CRM ve Müşteri Portalı, İşlem Platformu, MT4 ve MT5: Hepsi sizin için geliştirildi.
Hemen BüyütünKaldıraç, Aracı Kurumun Risk Maruziyetini Nasıl Etkiler?
Bir müşteri kaldıraçlı bir CFD pozisyonu açtığında, aracı kurumun risk maruziyeti yatırılan teminata göre değil, o işlemin nominal değerine göre belirlenir. Majör bir forex paritesinde 30:1 kaldıraçlı bir pozisyon, müşterinin teminatı pozisyon kapanmadan tükenirse aracı kurumun fiilen sözleşmenin tam değerine maruz kalması anlamına gelir.
Bazen defter yönetimi (book management) olarak da adlandırılan toplam risk yönetimi, aracı kurumların tüm müşteri işlemlerindeki net pozisyonu izlediği ve bu riskin ne kadarını piyasada dengeleyeceğine karar verdiği süreçtir. A-book modeli hiçbir riski içselleştirmez ve tüm emirleri bir likidite sağlayıcıya iletir. B-book modeli riskin bir kısmını veya tamamını kurum içinde tutar. Çoğu aracı kurum hibrit bir model uygular; bu da risk masasının hem bireysel pozisyonların büyüklüğünü hem de müşteri tabanındaki yönlü pozisyonların yoğunlaşmasını değerlendirmesi gerektiği anlamına gelir.
CFD işlemlerinde kaldıraç bu değerlendirmeyi daha karmaşık hale getirir. Yüksek kaldıraç kullanan ve korelasyonlu pozisyonlara sahip bir müşteri tabanı, tek bir piyasa olayının yüzlerce hesapta eş zamanlı teminat çağrılarını tetiklediği bir senaryo yaratabilir. Aracı kurumun sistemleri bu kapanışları hızla işleyemezse kayma (slippage) maliyetli hale gelir ve risk küçüleceği yerde büyür.
| Defter Modeli | Üstlenilen Risk | Otomasyon Önceliği | Birincil Risk |
|---|---|---|---|
| A-Book | Yok | Hızlı emir yönlendirme | LP gecikmesi |
| B-Book | Tam nominal | Risk izleme | Yoğunlaşmış pozisyonlar |
| Hibrit | Seçici | Yönlendirme ve izleme | Yönlendirme mantığı hataları |
Otomasyon CFD İşlem Yürütmeyi Nasıl Değiştirir?
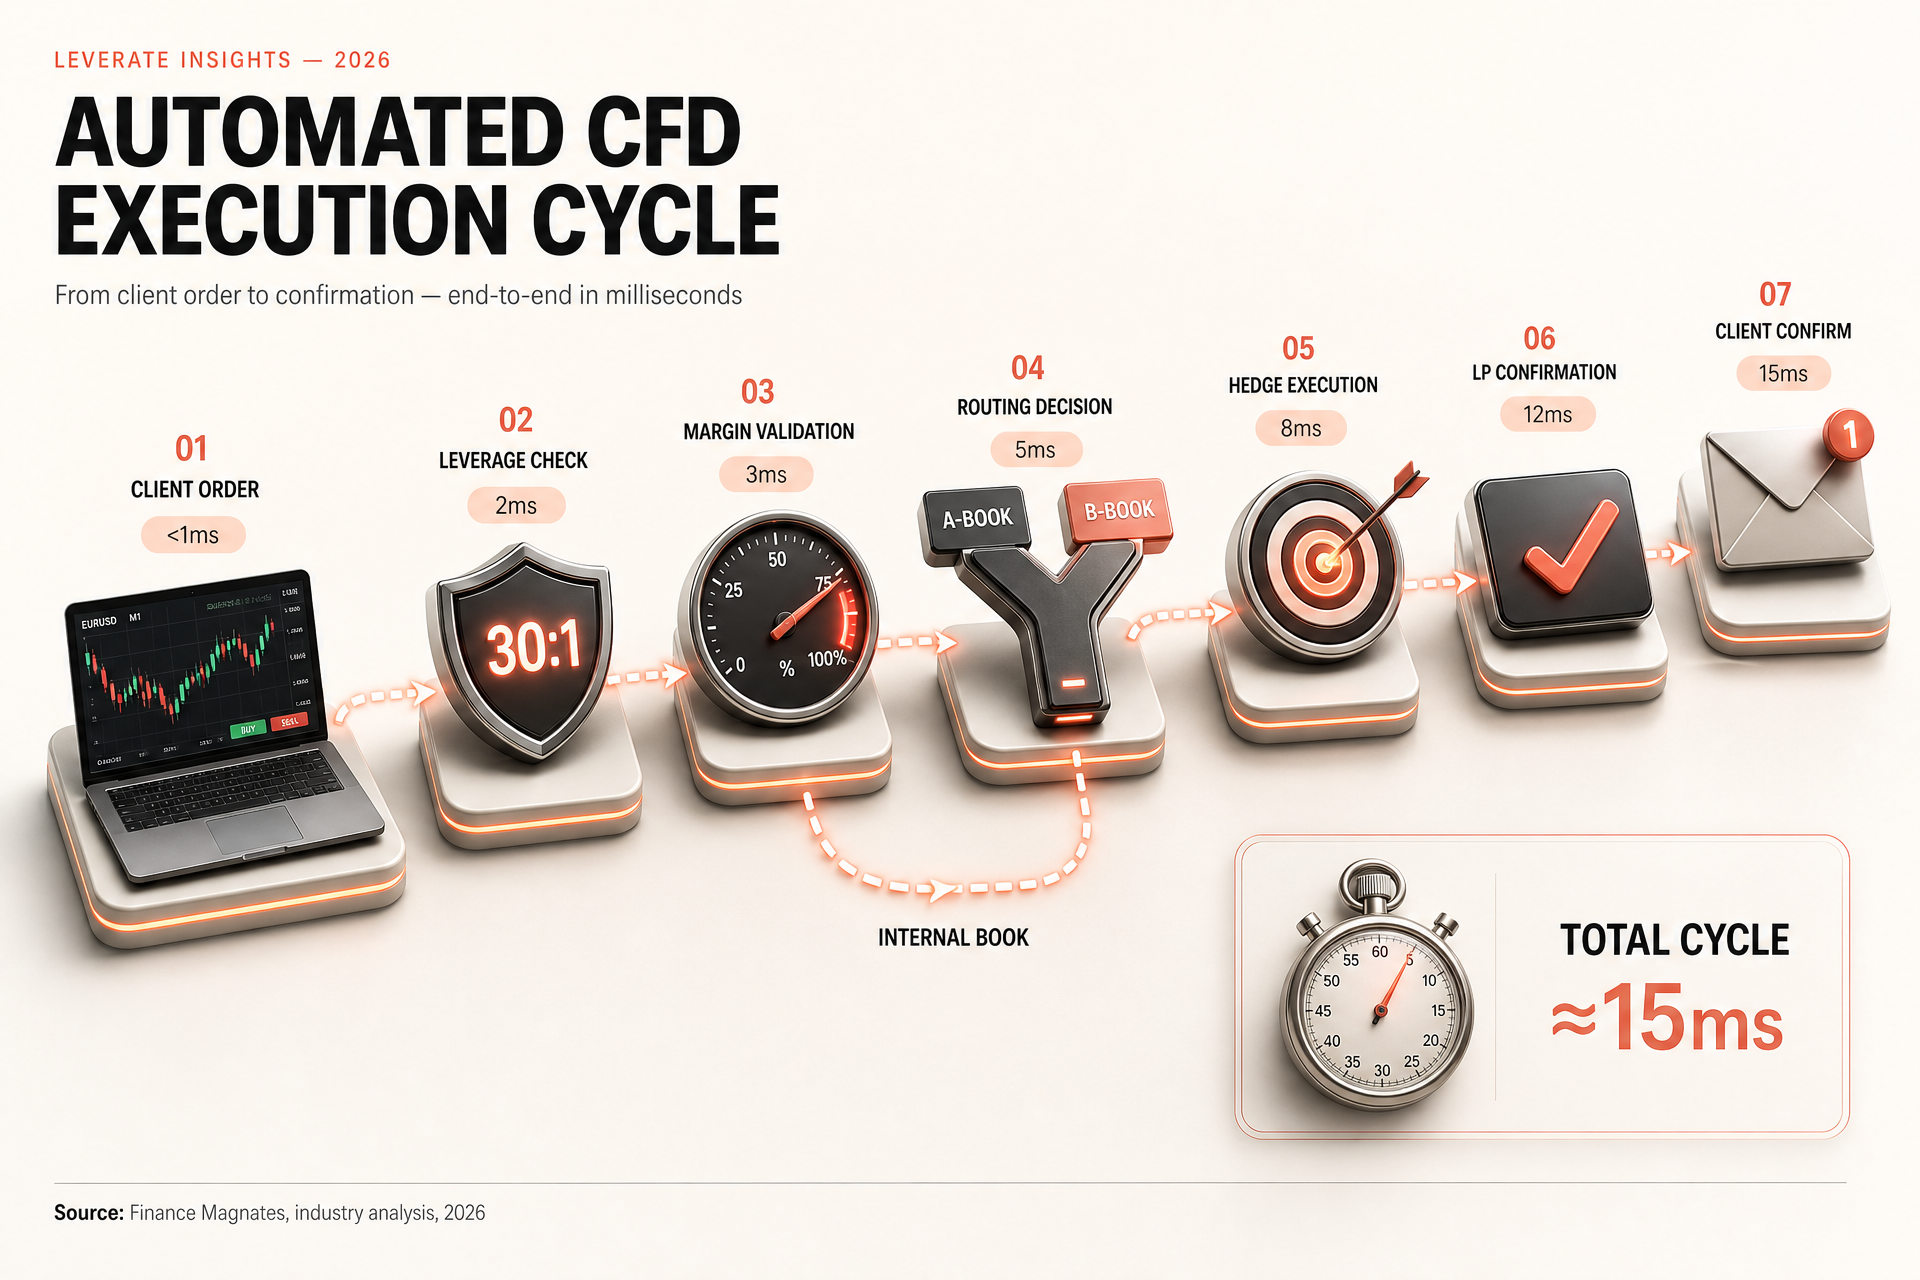
Kaldıraçlı CFD ortamlarında otomatik işlem yürütmenin gerekçesi açıktır: ölçekli manuel müdahale hem çok yavaş hem de hataya fazlasıyla açıktır. Piyasalar sert hareket ettiğinde, tetiklenen bir teminat seviyesi ile tamamlanan pozisyon kapanışı arasındaki süre milisaniyelerle ölçülebilir. Otomatik işlem yürütme sistemleri bu süreyi insan kaynaklı gecikme olmadan yönetir.
CFD otomatik işlem sistemleri; teminat seviyelerini gerçek zamanlı izleyecek, belirlenen eşiklerde stop-out tetikleyecek, riskten korunma işlemlerini manuel onay olmadan likidite sağlayıcılara yönlendirecek ve hesap parametrelerine göre belirli müşteri segmentleri için kaldıraç kademelerini ayarlayacak şekilde yapılandırılabilir. Bunlar varsayımsal yetenekler değildir; yüksek hacimlerle çalışan aracı kurumlar için operasyonel gerekliliklerdir.
Finance Magnates'e göre algoritmik ve otomatik işlemler artık büyük platformlardaki CFD emir akışının önemli bir bölümünü oluşturuyor; aracı kurumlar ise benimsemenin başlıca nedenleri olarak işlem yürütme tutarlılığını ve azalan operasyonel yükü gösteriyor.
Kaynak: Finance Magnates, 2025
Leverate'in premium işlem platformunu benimseyen aracı kurumlar, birbirinden kopuk üçüncü taraf eklentiler aracılığıyla entegre edilen değil, doğrudan altyapıya yerleşik otomatik işlem yürütme araçlarına erişim kazanır. Bu sayede kaldıraç kuralları, teminat izleme ve emir yönlendirme tek bir yönetim ortamı üzerinden yönetilebilir ve senkronize kalması gereken birden fazla sistemi sürdürmenin karmaşıklığı azalır.
Kaldıraç ile Otomatik İşlem Arasındaki İlişki
CFD işlemlerinde kaldıraç ve otomatik işlem yürütme ayrı konular değildir. Bir aracı kurumun belirlediği kaldıraç parametreleri; otomatik müdahale gerektirebilecek pozisyonların hacmini, teminat olaylarının ele alınması gereken hızı ve gereken riskten korunma mantığının karmaşıklığını belirler.
Offshore müşterilere forex'te 100:1 kaldıraç sunan bir aracı kurumun otomasyon gereksinimi, AB'deki bireysel müşterilere endekslerde 10:1 sunan bir kurumunkinden temelden farklıdır. İlki daha hızlı stop-out işleme, daha sıkı gerçek zamanlı izleme ve açılan pozisyonların büyüklüğünü karşılamak için muhtemelen daha gelişmiş likidite sağlayıcı yönlendirmesi gerektirir. İkincisi ise kaldıraç sınırlarının emir giriş noktasında uygulanmasını ve müşteri kabul sürecinde doğru düzenleyici kategorinin belirlenmesini sağlayarak daha çok uyum otomasyonuna odaklanabilir.
Kaldıraç kuralları manuel olarak uygulandığında hatalar birikir. Yanlış kaldıraç kademesine yerleştirilen bir müşteri, birkaç saniye geç gönderilen bir teminat çağrısı, yanlış likidite havuzuna yönlendirilen bir riskten korunma işlemi: bunların her biri ölçek büyüdükçe katlanan küçük finansal kayıplar yaratır. Otomatik sistemler, zaman açısından kritik süreçlerden insan karar noktasını çıkararak bu kayıpları azaltır.
Ölçeklenen CFD Operasyonlarında Risk ve İşlem Yürütme Dengesi
Risk altyapısını ölçeklendirmeden bir CFD aracı kurumunu büyütmek, operasyonel sorunlara yol açtığı iyi belgelenmiş bir yoldur. Müşteri sayısı arttıkça aracı kurumun eş zamanlı yönetmesi gereken işlem davranışları, kaldıraç tercihleri ve hesap büyüklükleri de çeşitlenir. 500 aktif yatırımcı için tasarlanmış bir sistem, aynı yapılandırmayla 5,000 yatırımcıda farklı davranır.
CFD operasyonlarında kaldıracı sürdürülebilir şekilde ölçeklendirmek isteyen aracı kurumlar genellikle üç alana paralel olarak yatırım yapar: personel sayısını artırmadan daha büyük defterleri yönetebilen risk yönetimi araçları, yüksek emir hacminde tutarlı performansı koruyan işlem yürütme altyapısı ve manuel denetim olmadan kaldıraç kurallarını müşteri segmentleri genelinde uygulayan uyum otomasyonu.
Leverate'in Back Office Çözümleri, müşteriye yönelik işlem ortamını aracı kurumun risk ve yönetim altyapısıyla birleştirerek bu tür ölçekli operasyonları desteklemek üzere tasarlanmıştır. Amaç, kaldıraç yönetimini günlük bir operasyonel yük olmaktan çıkarıp arka planda işleyen bir süreç haline getirmektir. CFD hizmetini kuran veya genişleten aracı kurumlar için kaldıraç modeli, ancak arkasındaki işlem yürütme ve risk altyapısı kadar güçlüdür.
Leverate'in premium işlem platformunun bu altyapıyı sıfırdan kurmanıza gerek kalmadan yönetmeniz için gereken teknik temeli nasıl sağladığını keşfetmek üzere leverate.com/cfd-broker/ adresini ziyaret edin.
**Sorumluluk Reddi:
**Bu içerik birden fazla kaynağa dayanmaktadır ve yalnızca eğitim amaçlı sunulmaktadır. Finansal, hukuki veya yatırım tavsiyesi niteliği taşımaz.