IB佣金结构是经纪商向介绍经纪商(IB)支付其推荐客户佣金时所遵循的一套规则:付多少、为哪些活动付、何时付,以及哪些款项可以收回。三种核心模式分别是按手固定返佣、按推荐客户所产生收入的比例分成,以及两者结合的混合模式;此外还有第四种选择,即按每个入金客户一次性付费(CPA)。正确的选择能让合作伙伴总成本始终低于每手交易为您带来收入的固定比例。
大多数指南在这一点之前就止步了。它们告诉IB可能赚多少。本指南则面向为合作方案定价的运营方。根据国际清算银行三年期中央银行调查,2025年4月全球外汇日均交易额达$9.6万亿,因此能够带来入金交易者的合作伙伴有大量经纪商可供选择。您的条款既要具备竞争力,又不能在不知不觉中让出利润。
IB佣金结构实际决定了什么
每一份合作协议都要回答五个问题。请在谈判费率之前先确定这些问题,因为费率是最后一项决策,而不是第一项。
- **向谁付款:**仅向直接IB付款,还是向包括子IB及其上级主IB在内的整条链条付款。
- **什么触发付款:**交易量(手数)、收入、入金账户,或几者的组合。
- **哪些活动符合条件:**交易品种、账户类型、最短持仓时间和最低入金额。
- **资金何时流转:**结算周期、冻结期和最低提取金额。
- **哪些款项可以撤回:**针对拒付、欺诈和提前关闭账户的追回规则。
两家经纪商都可能宣传每手$5返佣,但运营的方案却截然不同。一家从第一天起就为每一手付款;另一家只为标准账户付款,只为持仓超过一分钟的交易付款,而且要经过30天冻结期后才付款。标题费率远不如其背后的规则重要,而设计良好的IB佣金结构会把这些规则写清楚,既体现在协议中,也体现在计算佣金的系统中。
三种核心模式(以及CPA的定位)
按手返佣
介绍经纪商返佣模式是指推荐客户每交易一标准手,就支付固定金额,通常按往返交易(开仓加平仓)计算。IB喜欢这种模式,因为它易于理解,也便于对照客户结单进行核对。经纪商喜欢它,因为单位交易量的成本可以预测。
其弱点在于,一手交易并不等于一份利润。为标准账户设定的返佣,可能超过经纪商在原始点差账户或低点差品种上的收入。高频交易或刷返佣的订单流因此可能带来的成本高于收入。
收入分成
经纪商按推荐客户所产生净收入的一定比例向IB付款。合同中必须精确定义净收入:来自点差、加点和手续费的交易收入,减去流动性和执行成本、支付手续费以及给予这些客户的任何赠金。这样,合作伙伴成本便会与经纪商的实际收入同步变动。
切勿将收入定义为客户亏损。ESMA在2018年限制面向零售投资者CFD的公告中指出,通常有74%至89%的零售CFD账户亏损,而按这些亏损获得报酬的IB,其激励方向与客户利益相悖。按点差和手续费收入付款可以避免这种冲突。代价在于信任:IB无法根据自身记录核实收入数字,因此收入分成只有在透明、逐笔明细的报告支持下才能运作。
混合方案
混合方案将较低的按手返佣与收入分成比例相结合。返佣为IB提供可以核对的稳定收入,收入分成则奖励他们带来那些长期留存、并持续为经纪商创造利润的客户。构建方法如下:
- 以您会向该合作伙伴提供的完整按手费率为起点。
- 将其削减至大约一半或更低。
- 设定收入分成比例,使您典型账户组合下的总支出等于或低于您的佣金支付上限(下文详述)。
- 可选择在首次入金时增加少量CPA,帮助新IB支付早期营销费用。
CPA的定位
按获客付费(CPA)是指每获得一个合格的入金客户,一次性支付固定费用。在外汇领域,CPA与收入分成之争归根结底取决于合作关系的长短:CPA适合那些负责引流、但之后不管理客户的合作伙伴。资格规则(例如最低首次入金额和最低交易笔数)比费用本身更为重要。
| 模式 | IB获得报酬的依据 | 经纪商成本如何变化 | IB可独立核实的内容 | 运营方主要风险 |
|---|---|---|---|---|
| 按手返佣 | 交易量 | 每手固定,随交易量增长,与利润率无关 | 客户结单中的手数 | 低利润订单流上返佣超过收入 |
| 收入分成 | 产生的净收入 | 经纪商收入的固定比例 | 没有经纪商报告则几乎无法核实 | 报告不透明时易生纠纷 |
| 混合 | 交易量加收入 | 部分固定,部分浮动 | 仅返佣部分 | 条款复杂,难以对账 |
| CPA | 每个合格的入金客户 | 在产生任何收入之前预先支付 | 入金推荐客户数量 | 为从不交易的客户付费 |
为方案定价:佣金支付上限
为合作方案定价最有用的规则是佣金支付上限:即您愿意向整条IB链条支付的每手毛收入最高比例,并针对每种账户类型分别设定。每手毛收入是扣除流动性和执行成本后您保留的部分。将上限作为一项商业决策一次性设定,然后据此推导出所有费率。这样能让IB佣金结构与您的利润率挂钩,而不是追随竞争对手上个月宣传的数字。
不同账户类型的每手毛收入差异巨大,因此单一的固定返佣无法在所有账户上都遵守同一上限。下面展示同一按手费率分别落在标准账户和原始点差账户上的情况。
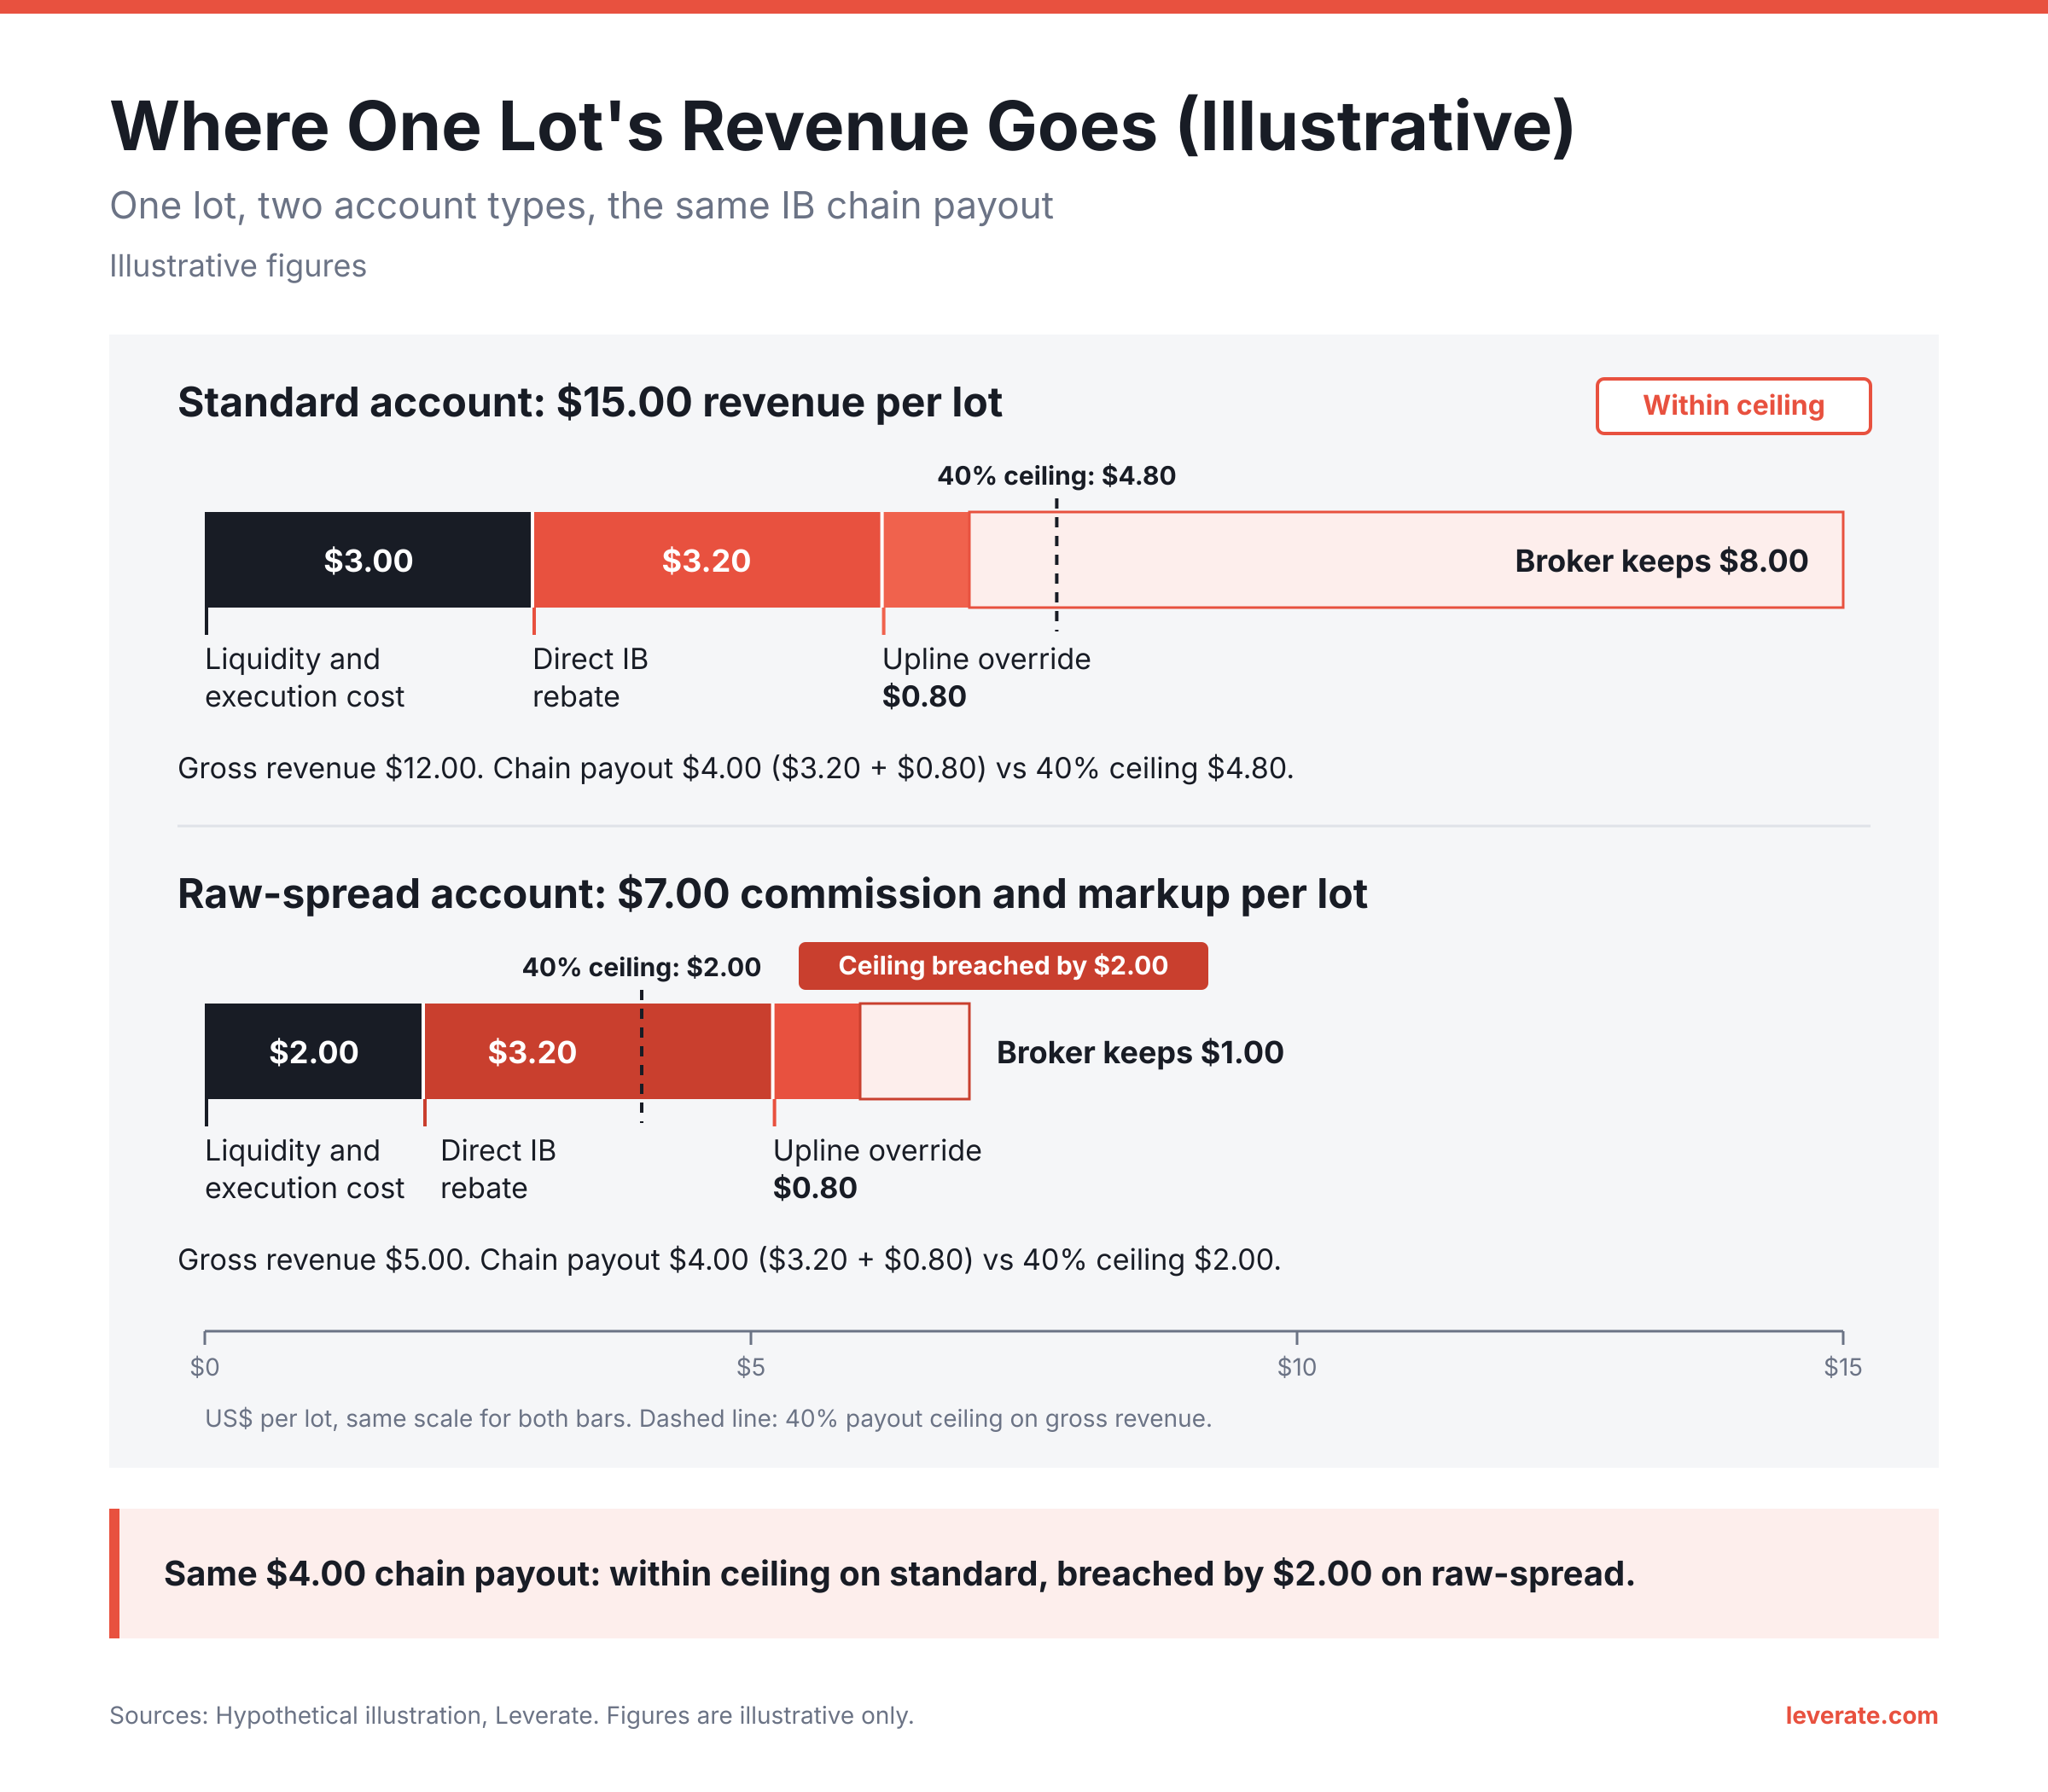
计算示例:一个IB、一个月、三种模式
以下数字为假设,用于在组合层面展示运作机制。某IB推荐了50名入金客户,这些客户一个月内在标准账户上交易了1,000标准手。经纪商每手毛收入为$12,合计$12,000。扣除支付手续费和促销费用后,净收入为$10,500。
- **每手$4:**支出$4,000,占毛收入的33%。
- **35%收入分成:**支出$3,675,占毛收入的31%。
- 每手$1.50加20%的混合方案:$1,500加$2,100,支出$3,600,占毛收入的30%。
第一个月,三种模式看起来几乎相同。现在,该IB将同一批客户转移至原始点差账户,经纪商在此类账户上每手毛收入为$5。交易量仍为1,000手,因此毛收入降至$5,000,净收入降至约$4,000。
- **每手$4:**支出仍为$4,000,吞掉了当月全部净收入。
- **35%收入分成:**支出降至$1,400。
- 混合方案:$1,500加$800,即$2,300。
结论是:按手定价需要为每种账户类型分别设定费率,且每个费率都要低于该类型的上限。收入分成则自动遵守上限,这也是成熟的合作伙伴在信任报告之后常常转向收入分成的原因。
在数十个合作伙伴和多种账户类型之间手动完成这些计算,很容易出错。Leverate的AFF/IB模块可跟踪合作伙伴、其推荐客户及佣金方案,这是IB佣金自动化的基础。后台系统则为交易和财务团队提供审批与核对每一批佣金支付所需的报告。
多层级返佣不漏利润
多层级IB计划允许主IB招募子IB,并从子IB客户的交易活动中获得额外返佣。这是一个强劲的增长渠道,因为人脉广泛的主IB能够比内部销售团队更快地建立区域网络。但它也是利润流失最常见的来源。
当每个层级被单独定价时,利润就会流失。子IB被承诺标准费率,主IB在此之上再获得额外返佣,却没有人把两者加起来。解决方法很简单:先在上限之内商定整条链条的总支出,然后再进行分配。如果链条每手总额固定,子IB可能获得其中的80%,而主IB保留20%作为额外返佣。这样,招募更多子IB增加的是交易量,而不是您的每手成本。
另外三条规则能让多层级计划易于管理:
- 将层级深度限制在两到三级。每增加一级,都会摊薄每个合作伙伴的份额,并使报告更难解释。
- 仅对子IB客户的合格交易活动支付额外返佣,适用与直接业务相同的规则。
- 每个层级只能看到自身收益及其直接下线,而非整棵关系树。
为每类合作伙伴选择IB佣金结构
合作伙伴在获客方式、客户留存时长以及前期所需资金方面各不相同。优秀的经纪商联盟佣金方案会根据合作伙伴匹配模式,而不是强迫所有人接受同一张费率表。在报出任何费率之前,请在首次合作沟通中收集以下信息:
- **获客渠道:**内容与教育、交易社区、付费流量或本地销售团队。
- **账户偏好:**其受众可能开立哪些账户类型,因为这决定了适用哪个上限。
- **过往业绩:**在合作伙伴愿意提供的情况下,以往合作中经匿名处理的交易量或留存数据。
- **固定成本:**是否每月都有人员或广告支出。
- **网络规划:**是否打算招募子IB。
这些答案将输入一组简短的问题,从而指向合适的外汇IB佣金模式。
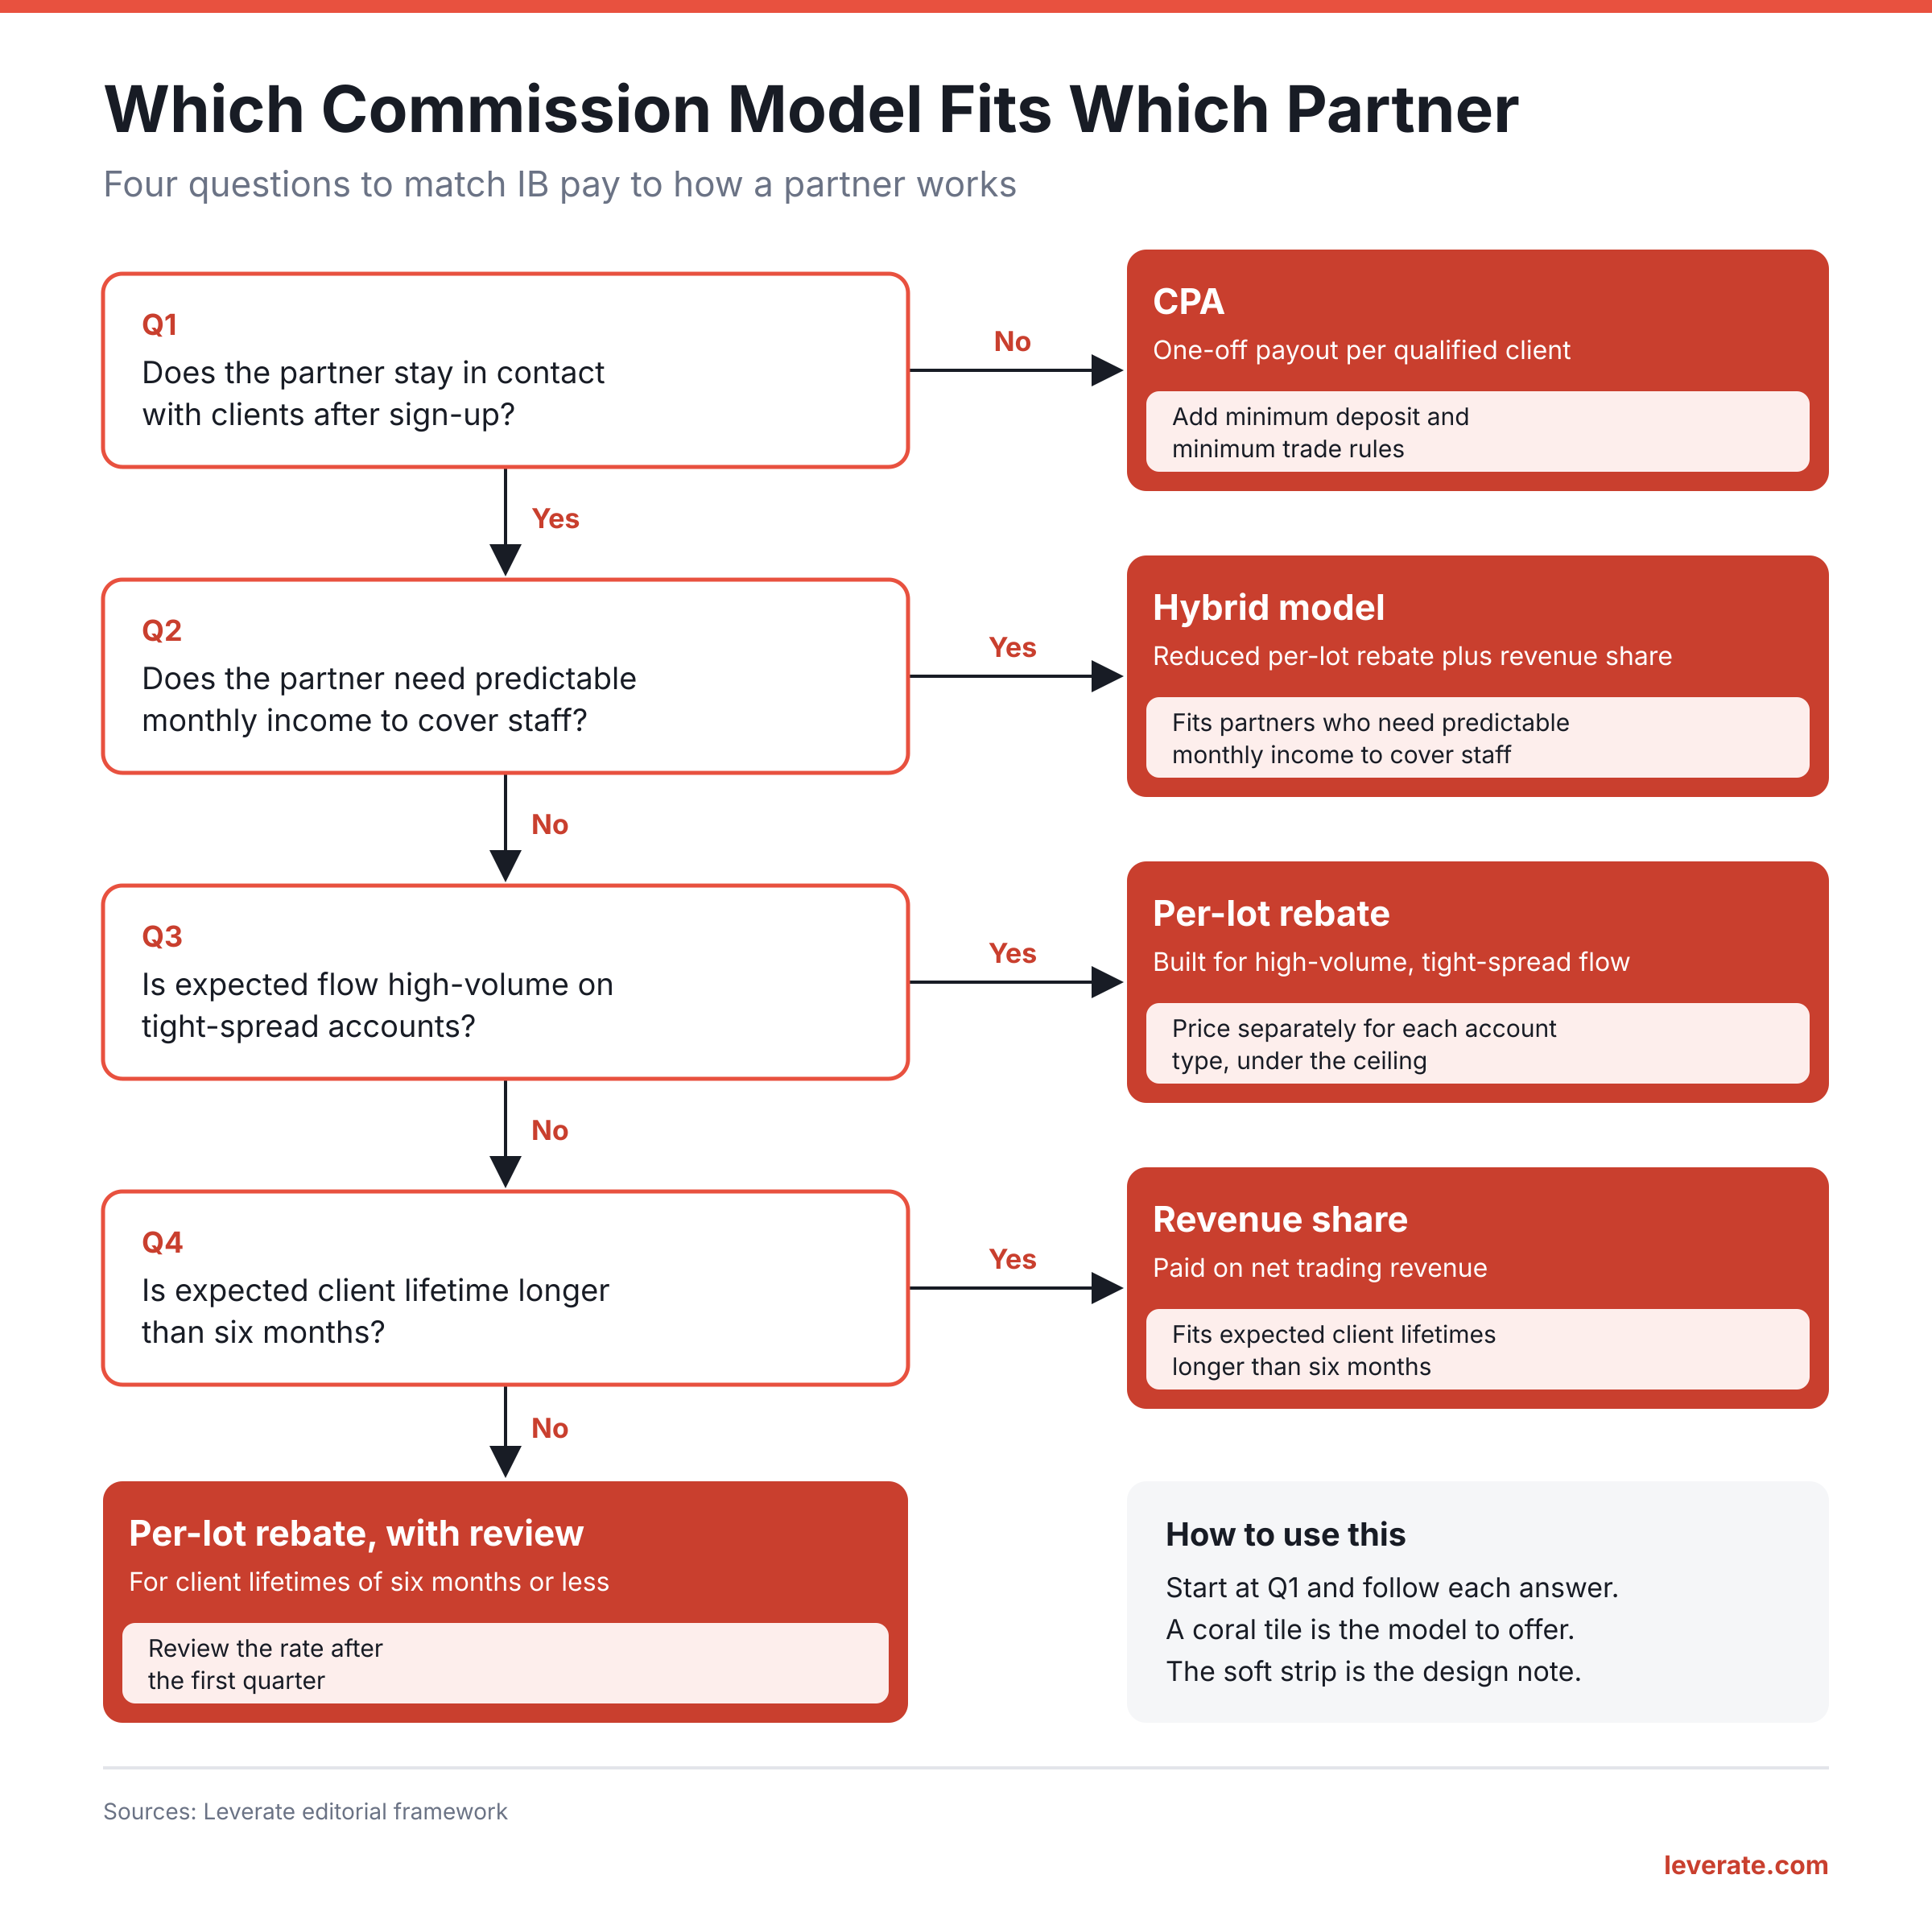
请将结果视为初始报价,而不是永久标签。在每份新协议中写明复审日期,以便在真实的账户组合和留存数据取代合作伙伴的估算后调整模式。
无论采用哪种模式,运营方都需要从首次注册起就将每位客户对应到正确的推荐合作伙伴。品牌化的客户门户为交易者提供开户和入金的自助服务区,而我们的外汇CRM软件完整指南则说明了CRM如何在客户于不同账户之间转移时保持归属关系清晰。
保护双方的佣金支付规则
大多数IB纠纷与时间安排和撤回有关,而不是费率。请将以下规则写入协议,并在系统中强制执行:
- **冻结期:**对新客户的佣金设定一段冻结期,以便在资金流出之前发现转为拒付的入金。
- **追回:**明确哪些事件会撤回已付佣金,例如欺诈、拒付或滥用交易,以及付款后多长时间内适用。
- **最低提取额:**设定门槛可减少小额余额的转账费用。
- **合格交易:**设定最短持仓时间,可杜绝在数秒内开平仓的刷返佣行为。
- **审批环节:**每批佣金在发放前由财务人员签批,并保留审计记录。
清晰的规则能让IB佣金结构在合作伙伴质疑某笔付款时更站得住脚,也能加快月末的财务对账。
结论
IB佣金结构首先是一项利润率决策,其次才是销售决策。将合作伙伴成本与每手实际收入挂钩的经纪商,能够接纳更多合作伙伴,因为任何单一方案或账户组合的变化都不会让盈利的订单流变成亏损。您选择哪种模式,远不如其背后的规则和报告重要,因为正是这些确保合作伙伴按时获得报酬并减少纠纷。如需了解合作伙伴跟踪、佣金方案和佣金审批如何协同运作,请预约Leverate演示。
**免责声明:**本内容基于多个来源,仅供教育用途,不构成任何财务、法律或投资建议。