Une structure de commissions IB est l'ensemble des règles qu'un broker applique pour rémunérer les introducing brokers au titre des clients qu'ils lui apportent : combien, pour quelle activité, à quel moment, et ce qui peut être repris. Les trois modèles de base sont un rebate fixe par lot, une part des revenus générés par les clients apportés et un modèle hybride combinant les deux, avec un paiement unique par client financé (CPA) comme quatrième option. Le bon choix maintient le coût total des partenaires sous une part fixe de ce que chaque lot vous rapporte.
La plupart des guides s'arrêtent avant ce point. Ils expliquent aux IB ce qu'ils pourraient gagner. Ce guide s'adresse à l'opérateur qui fixe le prix de l'accord. Selon l'enquête triennale des banques centrales de la BRI, le volume mondial du marché des changes s'élevait en moyenne à $9.6 billions par jour en avril 2025 : les partenaires capables d'apporter des traders financés ont donc l'embarras du choix parmi les brokers. Vos conditions doivent être compétitives sans sacrifier discrètement votre marge.
Ce que détermine réellement une structure de commissions IB
Chaque accord de partenariat répond à cinq questions. Tranchez-les avant de négocier les taux, car le taux est la dernière décision, pas la première.
- Qui est rémunéré : uniquement l'IB direct, ou une chaîne comprenant des sub-IB et un master IB au-dessus d'eux.
- Ce qui déclenche le paiement : le volume (lots), le revenu, un compte financé, ou une combinaison.
- Quelle activité est éligible : instruments, types de compte, durée minimale des positions et dépôt minimum.
- Quand l'argent est versé : le cycle de paiement, la période de rétention et le montant minimum de paiement.
- Ce qui peut être annulé : les règles de récupération (clawback) en cas de rétrofacturation, de fraude ou de comptes clôturés prématurément.
Deux brokers peuvent afficher le même rebate de $5 par lot et gérer des programmes très différents. L'un paie sur chaque lot dès le premier jour. L'autre paie uniquement sur les comptes standard, uniquement sur les positions conservées plus d'une minute, et seulement après une période de rétention de 30 jours. Le taux affiché compte moins que les règles qui l'entourent, et une structure de commissions IB bien conçue rend ces règles explicites, à la fois dans l'accord et dans le système qui calcule les paiements.
Développez votre société de courtage dès aujourd'hui !
CRM et portail client, plateforme de trading, MT4 et MT5 : tout est conçu pour vous.
Passez à l'échelleLes trois modèles de base (et la place du CPA)
Rebates par lot
Le modèle de rebate pour introducing broker verse un montant fixe pour chaque lot standard négocié par un client apporté, généralement compté par aller-retour. Les IB l'apprécient parce qu'il est simple à comprendre et facile à vérifier par rapport aux relevés de leurs clients. Les brokers l'apprécient parce que le coût par unité de volume est prévisible.
Sa faiblesse : un lot n'est pas une unité de profit. Un rebate fixé pour un compte standard peut dépasser ce que le broker gagne sur un compte raw spread ou sur un instrument à spread serré. Un flux à haute fréquence ou de farming de rebates peut alors coûter plus qu'il ne rapporte.
Partage des revenus
Le broker verse à l'IB un pourcentage du revenu net généré par ses clients apportés. Définissez précisément le revenu net dans le contrat : revenus de trading issus des spreads, des majorations et des commissions, moins les coûts de liquidité et d'exécution, les frais de paiement et les éventuels bonus accordés à ces clients. Le coût des partenaires évolue alors en phase avec ce que le broker gagne réellement.
Ne définissez jamais le revenu comme les pertes des clients. Dans son annonce de 2018 restreignant les CFD pour les investisseurs particuliers, l'ESMA a constaté que 74% à 89% des comptes CFD de particuliers perdent généralement de l'argent, et un IB rémunéré sur ces pertes a une incitation contraire à l'intérêt du client. Rémunérer sur les revenus de spread et de commission évite ce conflit. La contrepartie est la confiance : les IB ne peuvent pas vérifier un chiffre de revenu à partir de leurs propres données, si bien que le partage des revenus ne fonctionne qu'avec un reporting transparent et détaillé ligne par ligne.
Accords hybrides
Un modèle hybride combine un rebate par lot réduit avec un pourcentage de partage des revenus. Le rebate assure à l'IB un revenu régulier et vérifiable. Le partage des revenus le récompense pour les clients qui restent et demeurent rentables pour le broker. Pour en construire un :
- Partez du taux par lot complet que vous proposeriez à ce partenaire.
- Réduisez-le à environ la moitié ou moins.
- Fixez le partage des revenus de sorte que le paiement total sur votre répartition de comptes habituelle se situe au niveau ou en dessous de votre plafond de rémunération (expliqué ci-dessous).
- Ajoutez éventuellement un petit CPA sur le premier dépôt pour aider un nouvel IB à financer ses premières actions marketing.
La place du CPA
Le coût par acquisition verse une rémunération fixe une seule fois par client financé éligible. Sur le forex, l'arbitrage entre CPA et partage des revenus dépend de la durée de la relation : le CPA convient aux partenaires qui génèrent du trafic mais ne gèrent pas les clients ensuite. Les règles d'éligibilité, comme un premier dépôt minimum et un nombre minimum de transactions, comptent davantage que le montant lui-même.
| Modèle | L'IB est rémunéré pour | Comportement du coût pour le broker | Ce que l'IB peut vérifier seul | Principal risque pour l'opérateur |
|---|---|---|---|---|
| Rebate par lot | Le volume négocié | Fixe par lot, augmente avec le volume quelle que soit la marge | Le nombre de lots sur les relevés clients | Le rebate dépasse le revenu sur les flux à faible marge |
| Partage des revenus | Le revenu net généré | Une part fixe de ce que gagne le broker | Très peu sans les rapports du broker | Litiges si le reporting n'est pas transparent |
| Hybride | Volume et revenu | En partie fixe, en partie variable | Uniquement la part du rebate | Conditions complexes et difficiles à rapprocher |
| CPA | Chaque client financé éligible | Payé d'avance, avant tout revenu | Le nombre de clients financés apportés | Payer pour des clients qui ne tradent jamais |
Fixer le prix de l'accord : le plafond de rémunération
La règle la plus utile pour tarifer les accords de partenariat est un plafond de rémunération : la part maximale du revenu brut par lot que vous verserez à l'ensemble de la chaîne d'IB, fixée séparément pour chaque type de compte. Le revenu brut par lot correspond à ce que vous conservez après les coûts de liquidité et d'exécution. Fixez ce plafond une fois, en tant que décision d'entreprise, puis déduisez-en chaque taux. Votre structure de commissions IB reste ainsi liée à votre marge plutôt qu'à ce qu'un concurrent a affiché le mois dernier.
Le revenu brut par lot varie fortement selon le type de compte : un rebate unique ne peut donc pas respecter le même plafond partout. Voici comment un même taux par lot se comporte sur un compte standard et sur un compte raw spread.
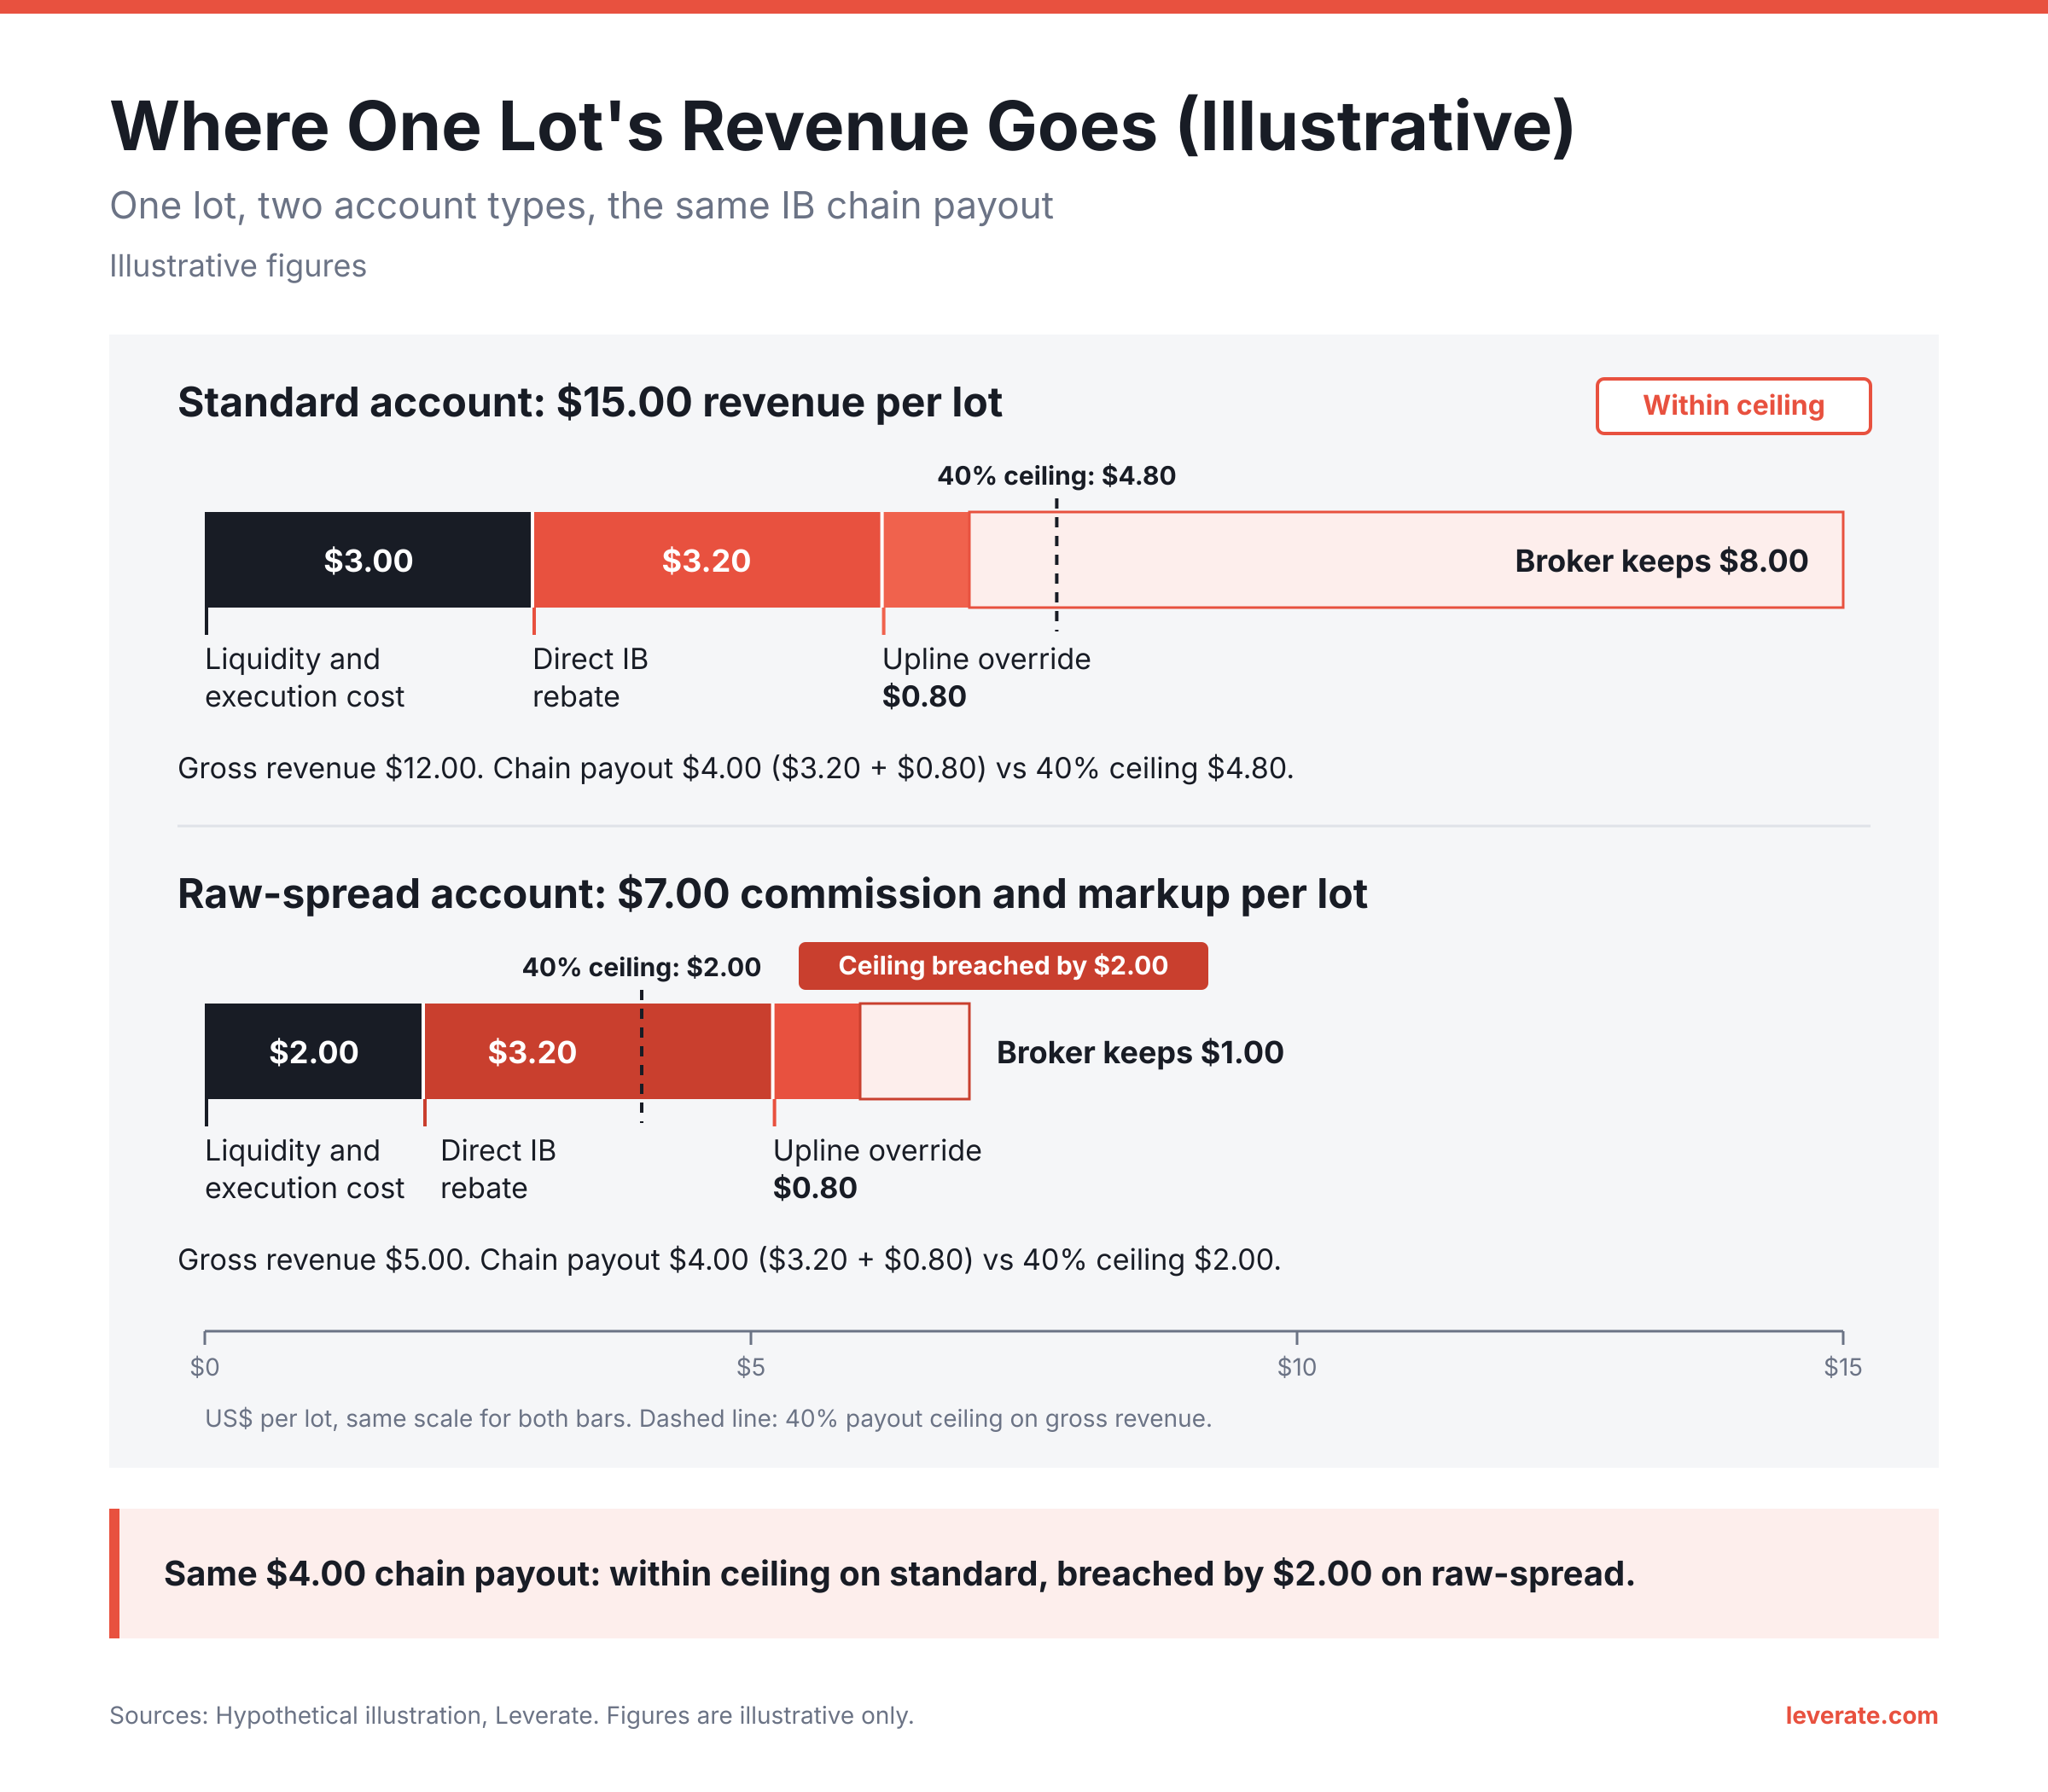
Exemple chiffré : un IB, un mois, trois modèles
Ces chiffres sont hypothétiques et choisis pour illustrer les mécanismes à l'échelle d'un portefeuille. Un IB apporte 50 clients financés qui négocient 1,000 lots standard en un mois sur des comptes standard. Le broker gagne $12 brut par lot, soit $12,000. Après frais de paiement et promotions, le revenu net s'élève à $10,500.
- Par lot à $4 : paiement de $4,000, soit 33% du brut.
- Partage des revenus à 35% : paiement de $3,675, soit 31% du brut.
- Hybride à $1.50 par lot plus 20% : $1,500 plus $2,100, soit un paiement de $3,600, ou 30% du brut.
Le premier mois, les modèles semblent presque identiques. Imaginons maintenant que l'IB transfère les mêmes clients vers des comptes raw spread, sur lesquels le broker gagne $5 brut par lot. Le volume reste de 1,000 lots : le brut tombe donc à $5,000 et le revenu net à environ $4,000.
- Par lot à $4 : le paiement reste de $4,000, ce qui absorbe la totalité du revenu net du mois.
- Partage des revenus à 35% : le paiement tombe à $1,400.
- Hybride : $1,500 plus $800, soit $2,300.
La leçon : la tarification par lot exige un taux distinct pour chaque type de compte, chacun fixé sous le plafond correspondant. Le partage des revenus respecte automatiquement le plafond, c'est pourquoi les partenaires confirmés y passent souvent une fois qu'ils ont confiance dans le reporting.
C'est en effectuant ces calculs à la main pour des dizaines de partenaires et plusieurs types de comptes que les erreurs s'installent. Le module AFF/IB de Leverate suit les partenaires, leurs clients apportés et leurs plans de commissions, ce qui constitue la base de l'automatisation des paiements IB. Le Back Office fournit aux équipes dealing et finance le reporting nécessaire pour approuver et rapprocher chaque cycle de paiement.
Des commissions multi-niveaux sans fuite de marge
Un programme IB multi-niveaux permet à un master IB de recruter des sub-IB et de percevoir une commission complémentaire (override) sur l'activité de leurs clients. C'est un puissant levier de croissance, car un master IB bien implanté peut bâtir un réseau régional plus vite qu'une équipe commerciale interne. C'est aussi la source la plus fréquente de fuites de marge.
La fuite se produit lorsque chaque niveau est tarifé isolément. On promet au sub-IB le taux standard, le master IB reçoit un override en plus, et personne n'additionne les deux. La solution est simple : convenez d'abord du paiement total de la chaîne, dans les limites du plafond, puis répartissez-le. Si le total de la chaîne par lot est fixe, le sub-IB peut en recevoir 80% tandis que le master IB en conserve 20% au titre de l'override. Recruter davantage de sub-IB augmente alors le volume, et non votre coût par lot.
Trois règles supplémentaires permettent de garder les programmes multi-niveaux maîtrisables :
- Limitez la profondeur à deux ou trois niveaux. Chaque niveau supplémentaire réduit la part de chaque partenaire et rend les rapports plus difficiles à expliquer.
- Ne versez les overrides que sur l'activité éligible des clients des sub-IB, selon les mêmes règles que pour l'activité directe.
- Montrez à chaque niveau ses propres gains et son réseau direct, pas l'arborescence complète.
Choisir une structure de commissions IB pour chaque type de partenaire
Les partenaires diffèrent par leur façon de trouver des clients, la durée de fidélité de ces clients et les liquidités dont ils ont besoin d'emblée. De bons plans de commissions d'affiliation pour brokers adaptent le modèle au partenaire au lieu d'imposer une grille tarifaire unique à tous. Avant de proposer un taux, recueillez des éléments lors du premier échange avec le partenaire :
- Canal d'acquisition : contenu et formation, communauté de traders, trafic payant ou équipe commerciale locale.
- Préférence de compte : les types de compte que son audience est susceptible d'ouvrir, puisque cela détermine le plafond applicable.
- Historique : chiffres anonymisés de volume ou de rétention issus de partenariats précédents, lorsque le partenaire peut les partager.
- Coûts fixes : s'il supporte chaque mois des frais de personnel ou de publicité.
- Projets de réseau : s'il prévoit de recruter des sub-IB.
Ces réponses alimentent une courte série de questions qui oriente vers le bon modèle de commissions IB forex.
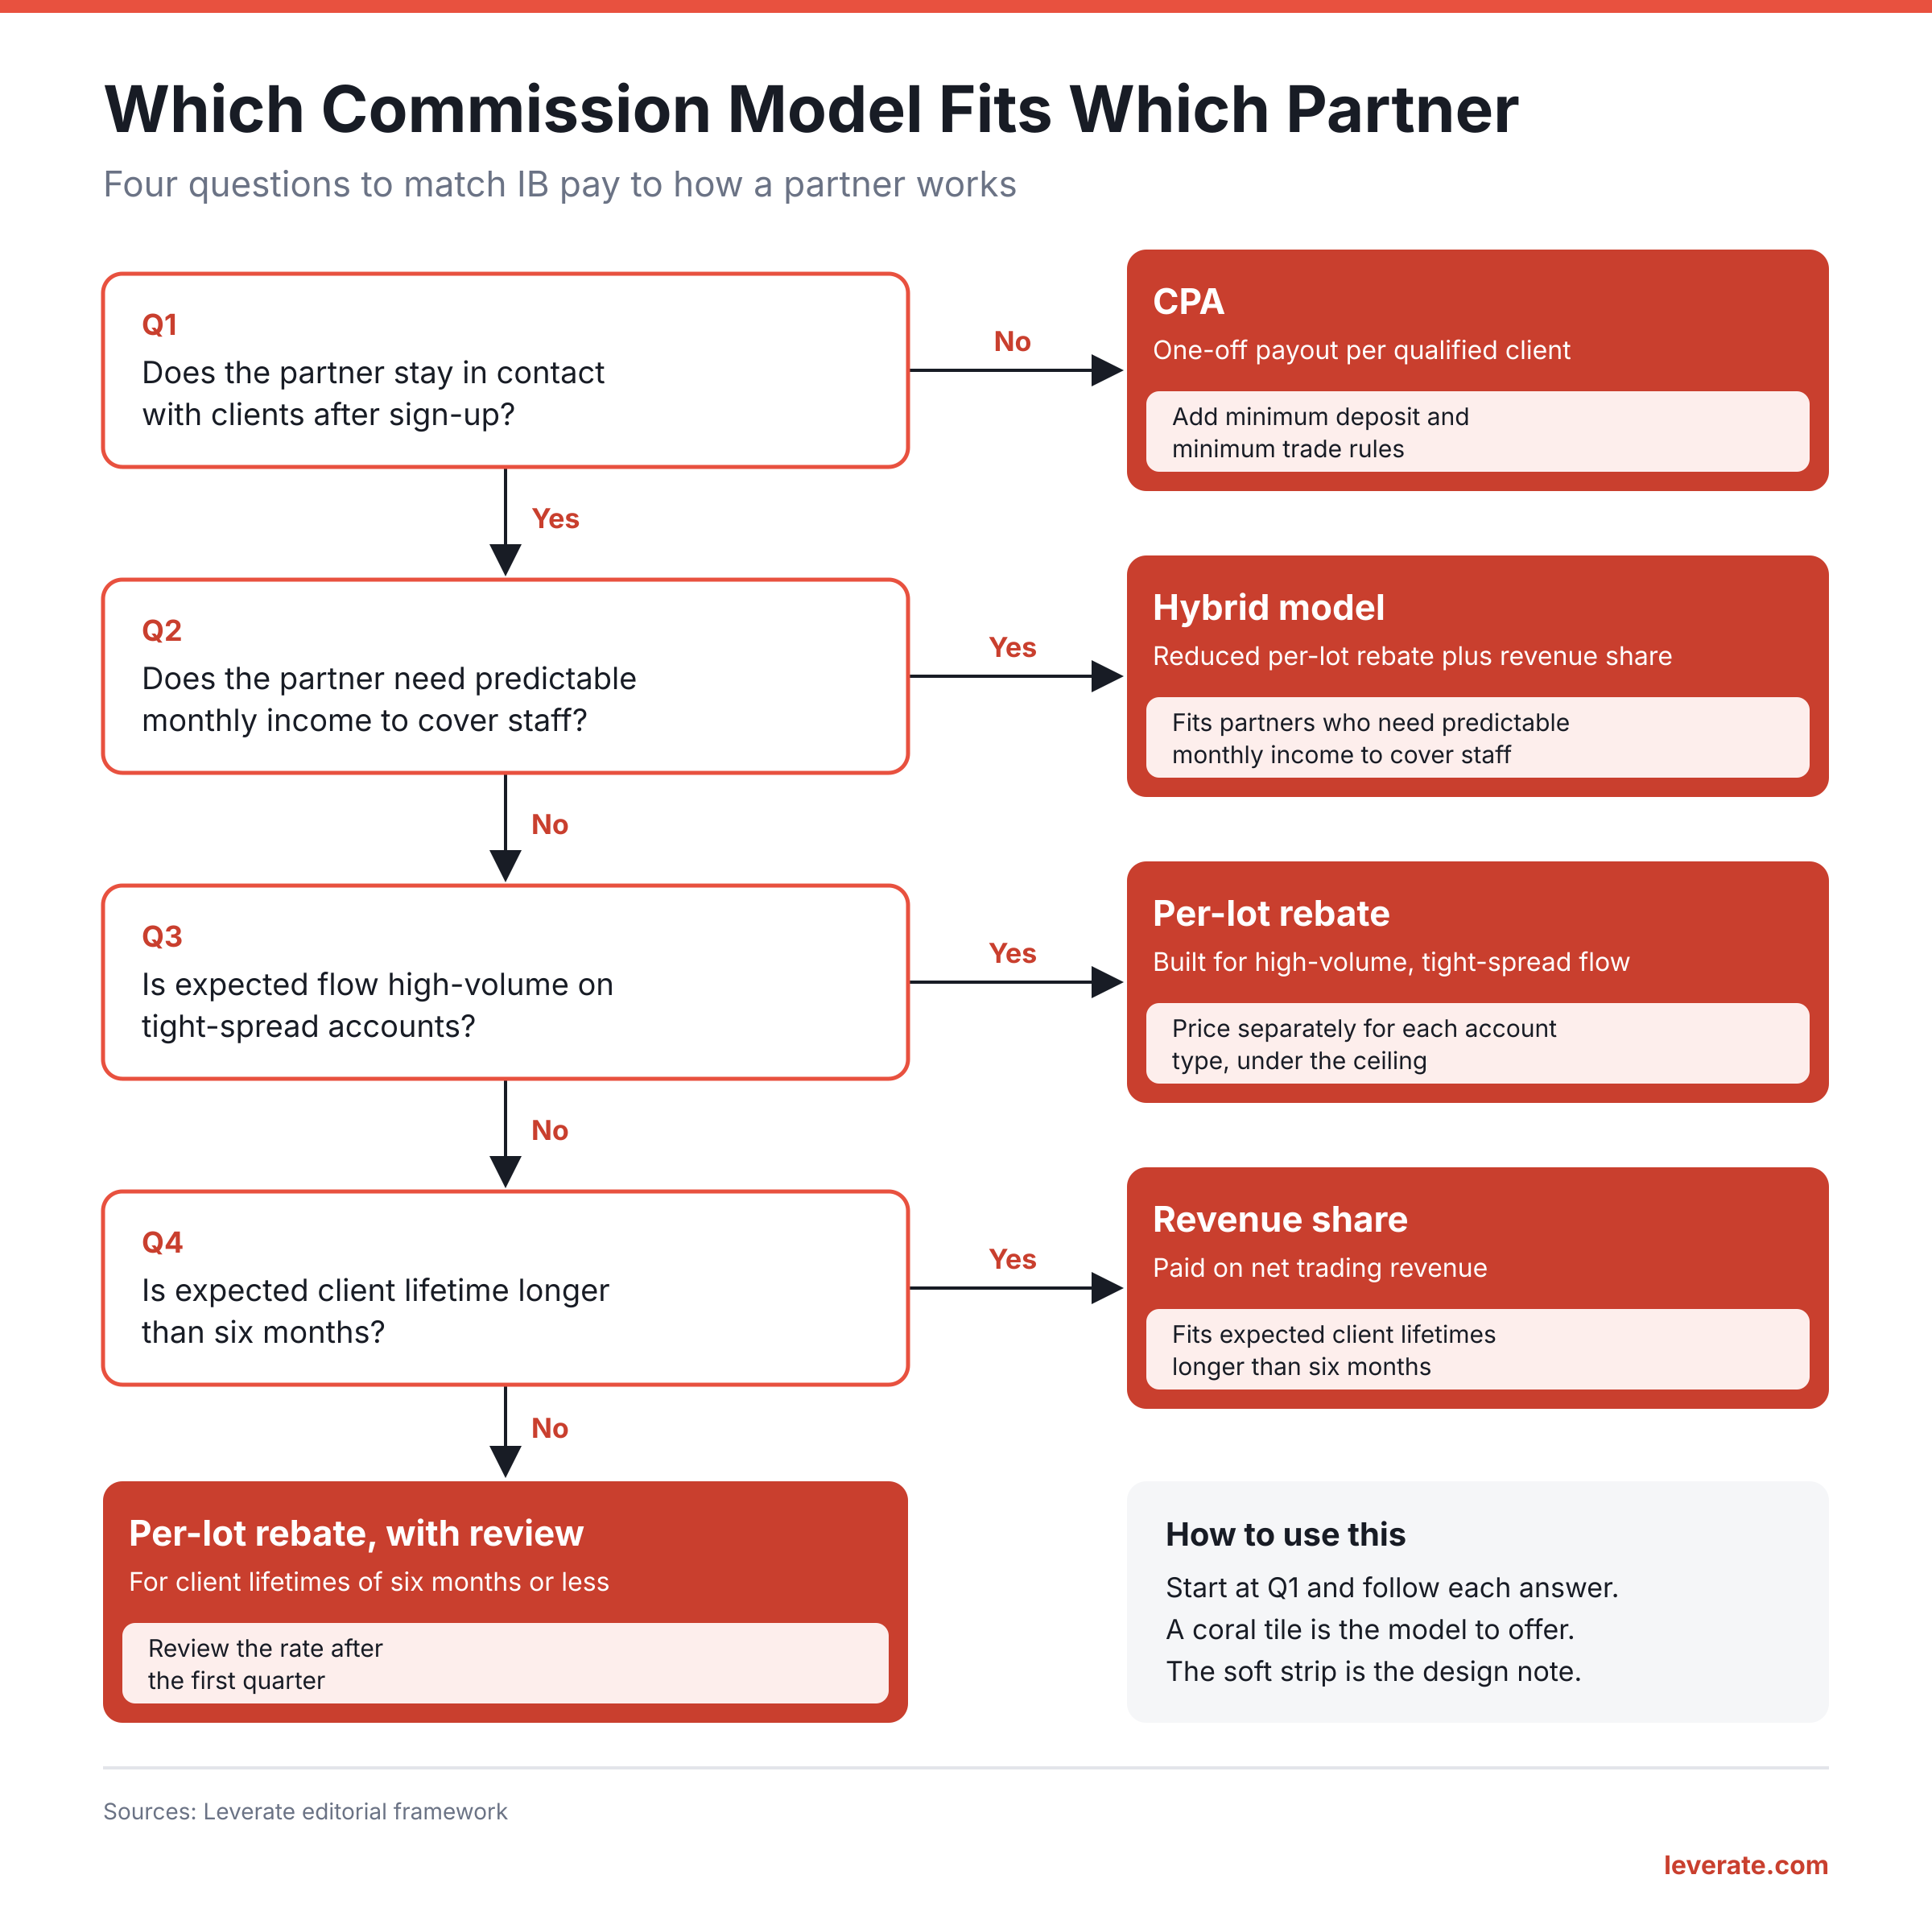
Considérez le résultat comme une offre de départ, et non comme une étiquette définitive. Inscrivez une date de révision dans chaque nouvel accord afin que le modèle puisse évoluer une fois que les données réelles de répartition des comptes et de rétention auront remplacé les estimations du partenaire.
Quel que soit le modèle, l'opérateur doit rattacher chaque client au bon partenaire apporteur dès la première inscription. Un Client Portal à votre marque offre aux traders un espace en libre-service pour l'onboarding et le financement, et notre guide complet des logiciels CRM forex explique comment le CRM préserve la fiabilité de cette attribution lorsque les clients passent d'un compte à l'autre.
Des règles de paiement qui protègent les deux parties
La plupart des litiges avec les IB portent sur les délais et les annulations, pas sur les taux. Inscrivez ces règles dans l'accord et appliquez-les dans le système :
- Période de rétention : retenez les commissions sur les nouveaux clients pendant une période définie, afin que les dépôts qui se transforment en rétrofacturations soient détectés avant que l'argent ne sorte.
- Clawback : précisez quels événements annulent un paiement, comme la fraude, les rétrofacturations ou le trading abusif, et pendant combien de temps après le versement.
- Paiement minimum : un seuil réduit les frais de virement sur les petits soldes.
- Transactions éligibles : une durée minimale de détention empêche le farming de rebates sur des positions ouvertes et clôturées en quelques secondes.
- Étape d'approbation : un membre de l'équipe finance valide chaque lot de paiements avant son versement, avec une piste d'audit.
Des règles claires rendent une structure de commissions IB plus facile à défendre lorsqu'un partenaire conteste un paiement, et elles accélèrent le rapprochement financier en fin de mois.
En résumé
Une structure de commissions IB est une décision de marge avant d'être une décision commerciale. Les brokers qui lient le coût des partenaires à ce que chaque lot rapporte réellement peuvent accepter davantage de partenaires, car aucun accord isolé ni aucun changement de répartition des comptes ne peut transformer un flux rentable en perte. Le modèle choisi compte moins que les règles et le reporting qui l'accompagnent, puisque ce sont eux qui garantissent des paiements ponctuels aux partenaires et des litiges rares. Pour voir le suivi des partenaires, les plans de commissions et l'approbation des paiements fonctionner ensemble, réservez une démo avec Leverate.
Avertissement : Ce contenu s'appuie sur plusieurs sources et est fourni uniquement à des fins éducatives. Il ne constitue pas un conseil financier, juridique ou en investissement.