A maioria das plataformas de trading luta para reter usuários após a primeira sessão. As plataformas de mercados de previsão incorporam a retenção diretamente à estrutura do produto, não como um recurso adicionado por cima, mas como uma consequência mecânica de como o produto funciona. Cada posição aberta é uma pendência. Cada evento não resolvido é um motivo para voltar. Cada liquidação é um gatilho para a próxima operação.
É isso que torna os loops de retenção em mercados de previsão estruturalmente diferentes das mecânicas de retenção em produtos financeiros convencionais. Um trader que fecha uma posição em CFD não tem mais nenhum vínculo com a plataforma até decidir abrir outra. Um usuário que mantém uma posição aberta em um evento não resolvido tem um interesse ativo e contínuo no resultado, e a plataforma passa a ser o lugar onde esse interesse é monitorado, atualizado e, por fim, liquidado. O retorno não é impulsionado por uma campanha de notificações. Ele é impulsionado pela própria posição não resolvida.
O valor comercial dessa estrutura é significativo. Os mercados de previsão cresceram de $1.2 bilhão em volume mensal de negociação no início de 2025 para mais de $20 bilhões em janeiro de 2026, e analistas projetam que a categoria alcançará $10 bilhões em receita anual até 2030. Esse crescimento não vem apenas da aquisição; é a retenção de usuários na negociação de eventos que multiplica o número de usuários ativos ao longo do tempo. Entender como as mecânicas da plataforma criam e sustentam esses loops é essencial para qualquer corretora que esteja avaliando essa categoria.
O que significam loops de retenção em mercados de previsão
Um loop de retenção é uma mecânica de produto que cria automaticamente um motivo para os usuários voltarem a uma plataforma, sem exigir um reengajamento manual por parte do operador. Nos mercados de previsão, o loop de retenção fundamental é estrutural: um usuário que entra em uma posição sobre um evento não consegue se desligar totalmente da plataforma até que esse evento seja resolvido. A posição cria uma obrigação, não jurídica, mas prática. O interesse está em jogo. O resultado está pendente. A plataforma é onde esse interesse é mantido.
Isso é categoricamente diferente de como a retenção em mercados de previsão precisaria ser projetada se o produto não tivesse essa característica. Uma plataforma de conteúdo retém usuários publicando continuamente novos conteúdos para consumo. Uma plataforma social retém usuários por meio de efeitos de rede social e de novas publicações de conexões. Uma plataforma de trading convencional retém usuários despertando interesse em novas oportunidades de mercado. Tudo isso exige esforço ativo do operador: criação de conteúdo, gestão de comunidade e análise de mercado. Os loops de retenção em mercados de previsão se autorreforçam: as próprias mecânicas do produto geram o retorno, sem esforço do operador além de manter a plataforma funcionando e o calendário de eventos abastecido.
As três mecânicas centrais do loop
Três mecânicas estruturais sustentam os loops de retenção em mercados de previsão, operando simultaneamente e reforçando-se mutuamente:
- Obrigação de manter a posição: uma posição aberta em um evento não resolvido vincula o usuário à plataforma durante todo o ciclo de vida do evento. O usuário tem um interesse financeiro que exige monitoramento. Isso cria um piso de engajamento básico, um número mínimo de retornos por posição aberta, que o trading convencional não garante estruturalmente.
- Gatilho de resolução do evento: quando um evento é resolvido, o processo de liquidação gera uma notificação na plataforma, uma atualização de P&L e uma mudança no portfólio. Cada um desses elementos cria um gatilho de visita no momento da resolução. A resolução é o momento de maior engajamento do loop, um retorno garantido que acontece em um momento previsível.
- Pipeline de descoberta até a entrada: logo após a resolução, a atenção do usuário está na plataforma e seu portfólio reflete uma operação concluída. O lobby dinâmico de mercados, que exibe continuamente mercados novos e ativos, coloca a próxima oportunidade de entrada diretamente diante do usuário exatamente nesse momento. O loop recomeça sem nenhuma intervenção manual do operador.
Essas três mecânicas formam um ciclo que, uma vez iniciado, se autoperpetua. O papel do operador não é impulsionar cada iteração do loop; é garantir que o calendário de eventos esteja sempre abastecido com mercados novos, para que o pipeline de descoberta até a entrada sempre tenha para onde direcionar os usuários que retornam. Plataformas com ampla cobertura de mercados em várias categorias sustentam o loop entre usuários com perfis de interesse diferentes, garantindo que nenhum segmento saia do ciclo por falta de eventos relevantes.
Escale sua corretora hoje!
CRM e Portal do Cliente, Plataforma de Negociação, MT4 e MT5: tudo criado para você.
Escale agoraComo as posições abertas impulsionam o engajamento recorrente
A posição aberta é o motor dos loops de retenção em mercados de previsão. A partir do momento em que um usuário entra em uma posição, a plataforma passa a ter um domínio estrutural sobre a atenção dele, que persiste até a liquidação. O mecanismo opera em três níveis: o interesse financeiro (o usuário tem capital em risco), a necessidade de informação (o usuário precisa acompanhar os acontecimentos relevantes para o evento) e a camada social (as posições de outros usuários e o livro de ofertas ao vivo criam uma atividade de mercado visível em torno do evento).
Atualizações de marcação a mercado como gatilhos de visita
A avaliação de marcação a mercado em tempo real, que exibe o valor ao vivo das posições abertas conforme as probabilidades do evento mudam, transforma cada movimento de preço relevante em um possível gatilho de visita à plataforma. Um usuário que entrou em uma posição sobre um resultado político a 55 centavos e vê esse preço subir para 72 centavos tem um motivo financeiro concreto para consultar a plataforma. Um usuário cuja posição se moveu contra ele, para 38 centavos, tem um motivo igualmente concreto para avaliar se deve sair, aumentar a posição ou mantê-la até a resolução.
Portanto, a função do painel de portfólio na sustentação da retenção de usuários na negociação de eventos não é apenas exibir informações, mas criar um fluxo contínuo de mudanças de dados que, individualmente, justificam um retorno. Quanto mais líquidos e ativamente negociados forem os mercados da plataforma, mais frequentemente os preços se atualizam, e mais frequentemente essas atualizações geram gatilhos de visita para quem tem posições.
Por isso, a estabilidade do motor de precificação está diretamente ligada à retenção. Uma plataforma em que os preços se movem de forma errática por causa de liquidez baixa ou de uma infraestrutura de AMM fraca não gera sinais confiáveis de marcação a mercado; gera ruído. Usuários que não conseguem interpretar os movimentos de preço como atualizações significativas da probabilidade do evento deixam de usar o feed de marcação a mercado como gatilho de visita e passam a um engajamento passivo, apenas na resolução, o que gera muito menos retornos por posição. Como observou Yossi Tamir, Head de Desenvolvimento de Negócios da Leverate:
| *“Os mercados de previsão só funcionam quando os traders confiam nos preços que veem. No momento em que a liquidez fica rasa e os preços se movem de forma errática, essa confiança desaparece, e os traders também.”*Yossi Tamir, Head de Desenvolvimento de Negócios, Leverate |
|---|
Duração da posição e frequência de visitas
A duração de uma posição aberta determina diretamente quantos gatilhos de visita ela gera. Um mercado que se resolve em 24 horas produz um pico concentrado de engajamento em torno da entrada e da resolução. Um mercado que se resolve em duas semanas produz um padrão contínuo de engajamento periódico ao longo de todo o ciclo de vida do evento. Ambos servem aos objetivos de retenção em mercados de previsão: mercados de curta duração impulsionam uma atividade de negociação de alta frequência; mercados de longa duração criam relacionamentos prolongados com a plataforma em torno de eventos que se desenvolvem ao longo do tempo.
Plataformas que oferecem uma combinação de durações no calendário de eventos, com mercados esportivos intradiários ao lado de mercados políticos ou financeiros de várias semanas, sustentam o engajamento entre diferentes perfis de comportamento. Usuários que preferem resoluções frequentes negociam ativamente mercados curtos. Usuários que preferem posições ponderadas e de prazo mais longo mantêm mercados de várias semanas e geram engajamento contínuo durante o período. Nenhum dos grupos precisa ser reimpactado pelo operador: a posição prende a atenção deles durante todo o evento.
O papel dos eventos não resolvidos na retenção de usuários
Um evento não resolvido em uma plataforma de mercados de previsão não é simplesmente um mercado aguardando liquidação. É um ativo de retenção ativo. Cada usuário com uma posição aberta nesse evento fica vinculado à plataforma até a resolução. O conjunto de todas as posições abertas em todos os eventos não resolvidos constitui o piso estrutural de engajamento da plataforma: a base mínima de usuários ativos que a plataforma reterá, independentemente de quantos novos usuários ganhe ou perca em qualquer período.
Esse piso estrutural é o que torna os loops de retenção em mercados de previsão qualitativamente diferentes das mecânicas de engajamento de outros produtos digitais. A maioria dos aplicativos mede os usuários ativos diários em função da novidade do conteúdo, da eficácia das notificações ou da atividade social. As plataformas de mercados de previsão têm uma contagem de usuários ativos embutida, vinculada ao número e à duração dos eventos ao vivo não resolvidos. Operadores que gerenciam o calendário de eventos de forma estratégica, mantendo um estoque contínuo de eventos em diferentes durações e categorias, mantêm um piso estrutural de retenção que não depende de ações de marketing para se sustentar.
O calendário de eventos como infraestrutura de retenção
O calendário de eventos é a principal infraestrutura de retenção de qualquer plataforma de mercados de previsão, mais importante do que qualquer sistema de notificações ou campanha de CRM. Um calendário de eventos que cobre várias categorias simultaneamente garante que usuários com diferentes perfis de interesse sempre tenham posições ativas ou mercados disponíveis relevantes para eles. Um calendário que escalona as datas de resolução, de modo que novos eventos sejam lançados antes que os existentes se encerrem, garante que a plataforma nunca fique em uma situação em que uma parcela significativa dos usuários não tenha posições abertas nem novos mercados imediatamente relevantes.
Um calendário de eventos bem estruturado mantém os usuários engajados ao garantir um fluxo constante de eventos de curto, médio e longo prazo. Ele abrange várias categorias, incluindo esportes, cripto, política, finanças e entretenimento, para que todo tipo de usuário encontre mercados ativos a qualquer momento. Plataformas fortes também criam eventos de forma proativa em torno de momentos do mundo real, como temporadas de balanços, eleições, partidas esportivas e reuniões de bancos centrais, garantindo que a oferta acompanhe os picos de interesse dos usuários.
Plataformas que permitem aos operadores criar eventos personalizados, além de se conectar a feeds globais de eventos, alcançam os calendários de retenção mais robustos, porque conseguem preencher lacunas regionais e temáticas que os feeds padrão não cobrem. Uma corretora que atende um mercado da América Latina pode abastecer seu calendário com eventos ligados à política local, a campeonatos de futebol e a dados econômicos regionais que um feed global genérico não incluiria.
Arquitetura de notificações em torno de eventos não resolvidos
O sistema de notificações é o complemento ativo do mecanismo passivo de manutenção de posições. Enquanto a posição aberta cria um motivo estrutural para voltar, as notificações push e os alertas no aplicativo sobre prazos de resolução que se aproximam convertem esse motivo estrutural em uma visita específica e programada. Um alerta enviado 24 horas antes da resolução de um evento importante, ‘Sua posição em [Evento] será resolvida amanhã’, é um dos pontos de reengajamento com maior conversão na retenção em mercados de previsão, porque chega exatamente quando o interesse do usuário pelo evento está atingindo seu pico de forma natural.
Uma arquitetura de notificações eficaz em plataformas de mercados de previsão é orientada por eventos, não por agendamento. As notificações devem ser disparadas com base em acontecimentos da plataforma (movimentos de preço relevantes, janelas de resolução se aproximando, confirmações de liquidação, lançamentos de novos mercados em categorias relevantes para o usuário), e não em horários arbitrários definidos por um calendário de campanhas. Notificações orientadas por eventos são, por definição, contextualmente relevantes; notificações agendadas interrompem independentemente do contexto e geram taxas de descadastramento mais altas.
Como as plataformas criam ciclos de negociação contínuos
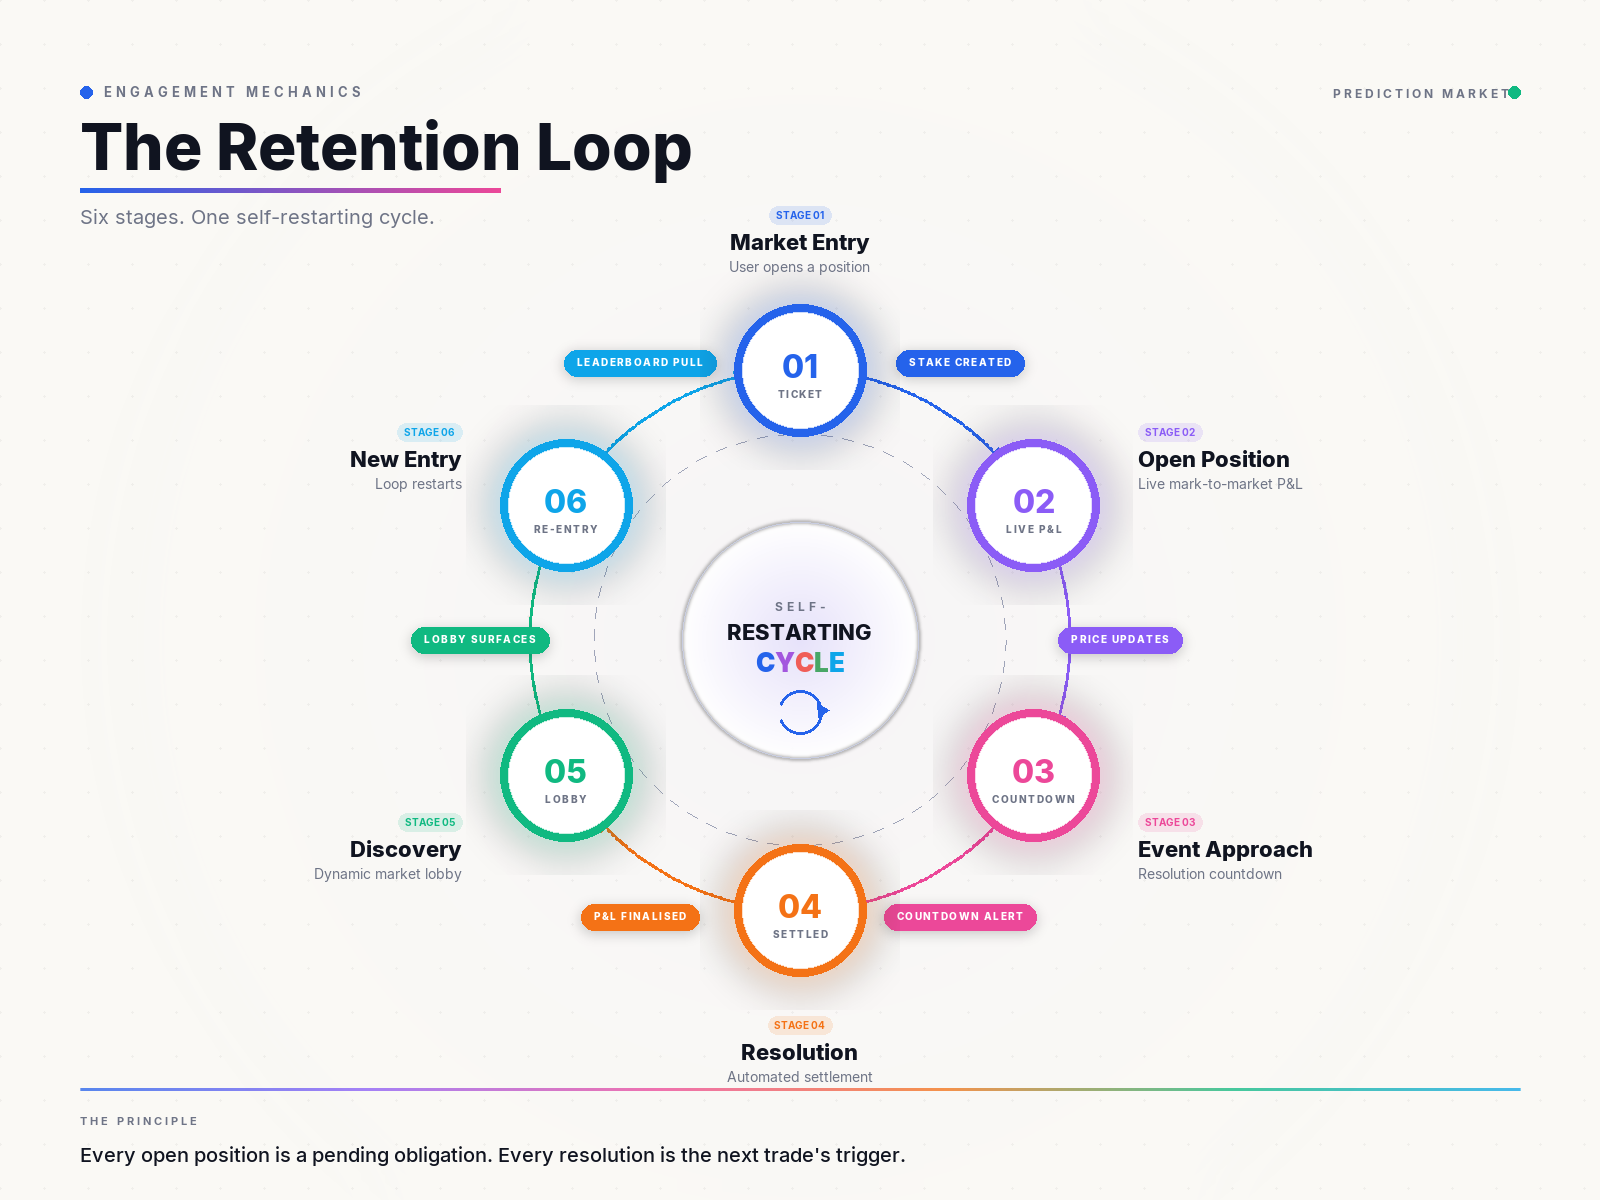
| Etapa do loop | Ação da plataforma | Comportamento gerado no usuário |
|---|---|---|
| 1. Entrada no mercado | O usuário abre uma posição em um evento | O interesse investido cria a obrigação de retornar |
| 2. Manutenção ao vivo | A plataforma exibe o P&L com marcação a mercado em tempo real | Consultas periódicas para acompanhar o valor da posição |
| 3. Aproximação do evento | Contagens regressivas e notificações push são disparadas perto da resolução | As visitas à plataforma disparam na janela de 24–48h antes da resolução |
| 4. Resolução | Liquidação automatizada; resultado confirmado; P&L finalizado | Login para ver o resultado; momento de pico emocional |
| 5. Descoberta | Novos mercados aparecem no lobby imediatamente após a resolução | Nova posição aberta; o loop recomeça |
| 6. Prova social | Ranking e feed de atividades são atualizados após a liquidação | Motivação competitiva para voltar a entrar e subir no ranking |
A tabela do ciclo de negociação acima ilustra como cada etapa do loop produz um comportamento definido na plataforma que leva diretamente à etapa seguinte. A observação crítica é que a etapa 5 (descoberta de mercados imediatamente após a resolução) é o ponto de articulação de todo o ciclo. Se a plataforma apresentar novos mercados relevantes no momento em que o usuário retorna para ver o resultado da resolução, o loop recomeça. Se a experiência de descoberta for inexistente ou fraca, o retorno do usuário termina na etapa 4 e ele sai da plataforma sem voltar a entrar.
O lobby dinâmico de mercados como mecanismo de reinício do loop
O lobby de mercados é a interface funcional entre um ciclo de negociação e o próximo. Seu design determina se os loops de retenção em mercados de previsão recomeçam automaticamente ou se exigem que o usuário busque deliberadamente novas oportunidades. Um lobby com atualização automática, que apresenta continuamente mercados em alta, eventos recém-lançados e descobertas organizadas por categoria, converte o momento da liquidação, quando a atenção do usuário já está na plataforma, em uma oportunidade de nova entrada com alta probabilidade.
A lógica de curadoria do lobby de mercados é, portanto, uma decisão de retenção, e não apenas uma escolha de interface. Os mercados exibidos com destaque no momento da resolução devem ser selecionados com base na relevância para os interesses demonstrados pelo usuário (sua atividade anterior por categoria), na imediaticidade (mercados com prazos de resolução que se ajustam às preferências de duração observadas no usuário) e na liquidez (mercados com atividade de negociação suficiente para que a entrada faça sentido). Um lobby de mercados que exibe mercados desatualizados ou ordenados aleatoriamente no momento da descoberta pós-resolução não consegue fechar o loop.
Mecânicas sociais como amplificadoras do loop
Rankings, feeds de atividades e elementos de prova social não criam loops de retenção em mercados de previsão por si só; eles amplificam os loops criados pelas mecânicas de posição e de eventos. Um usuário que liquida uma posição lucrativa e se vê classificado em um ranking tem um motivo adicional, competitivo, para entrar em outra posição e manter sua colocação. Um usuário que vê as operações recentes de outros traders em um feed de atividades ao vivo tem um gatilho de visibilidade para mercados que não havia notado no lobby.
A camada social também amplia a retenção ao criar interdependências entre usuários. Um usuário que acompanha traders específicos de alto desempenho por meio de um feed de atividades é retido não apenas pelas próprias posições, mas pela atividade contínua dos usuários que acompanha. Isso cria uma camada de engajamento social que opera independentemente do ciclo de posições do próprio usuário e que sustenta as visitas à plataforma mesmo em períodos em que suas posições ativas são limitadas.
Plataformas que integram recursos de comunidade de forma nativa, sem direcionar os usuários para canais sociais externos, mantêm o loop de engajamento social dentro da plataforma, onde ele contribui para a profundidade das sessões e para a descoberta de novas posições. A plataforma white-label de mercados de previsão da Leverate inclui recursos sociais nativos, como rankings, visibilidade dos maiores detentores e feeds de atividades ao vivo, garantindo que a amplificação social dos loops de retenção permaneça dentro do ambiente com a marca do operador.
Como projetar loops de retenção que aumentam a atividade
Entender as mecânicas estruturais dos loops de retenção em mercados de previsão é o pré-requisito para projetá-los de forma deliberada. Operadores que tratam a criação de eventos como um exercício de agendamento, abastecendo um calendário apenas para atingir um número mínimo de mercados, deixam de lado a camada de design que determina se os loops se sustentam e se multiplicam ou se enfraquecem gradualmente à medida que as coortes de usuários atingem estados estáveis de baixa atividade. A diferença entre uma plataforma com número crescente de usuários ativos e outra com números estáveis ou em queda muitas vezes não está na aquisição, mas na precisão do design dos loops.
Escalonamento de durações e equilíbrio entre categorias
O princípio mais direto do design de loops é o escalonamento de durações: garantir que o calendário de eventos sempre contenha mercados em diferentes pontos de seu ciclo de vida ao mesmo tempo. A qualquer momento, alguns mercados devem estar recém-lançados (oferecendo oportunidades de entrada para usuários novos e recorrentes), alguns devem estar no meio do ciclo de vida (oferecendo aos detentores de posições um engajamento contínuo com marcação a mercado) e alguns devem estar perto da resolução (gerando os gatilhos de notificação pré-resolução que produzem os picos de visita de maior frequência). Um calendário em que todos os mercados se resolvem ao mesmo tempo produz um vale de retenção entre a resolução do lote e o lançamento do lote seguinte.
O equilíbrio entre categorias funciona com o mesmo princípio. A retenção de usuários na negociação de eventos varia conforme o perfil de interesse do usuário; um usuário engajado principalmente com mercados de cripto vai se desengajar se a oferta de eventos de cripto for escassa enquanto mercados esportivos dominam o lobby. A cobertura de várias categorias não é apenas uma ferramenta de aquisição para públicos diversos; é um mecanismo de retenção que garante que nenhum segmento relevante de usuários chegue a uma situação sem mercados relevantes ativos, que é a condição estrutural com maior probabilidade de provocar a saída da plataforma.
Latência entre resolução e descoberta
Uma das variáveis menos discutidas, mas operacionalmente mais significativas, no design de loops de retenção é a latência entre a resolução e a disponibilidade de novas oportunidades de entrada. Se um mercado é resolvido e o próximo mercado disponível na categoria relevante só é lançado 48 horas depois, o usuário que retorna para ver o resultado da resolução não tem como reiniciar o loop imediatamente. Essa lacuna é um risco de retenção. Se houver um novo mercado na mesma categoria disponível no momento da resolução, a transição da descoberta para a entrada é fluida.
Operadores que monitoram a latência entre a resolução e a próxima entrada por categoria, acompanhando a rapidez com que os usuários que liquidam posições em determinada categoria voltam a entrar em uma nova posição na mesma categoria, têm uma medida direta da eficiência de fechamento do loop. Uma alta taxa de reentrada na mesma sessão da resolução indica um design de loop sólido. Uma alta taxa de usuários que liquidam e saem sem voltar a entrar indica um loop que se fecha, mas não recomeça.
Timing das notificações e precisão dos gatilhos
Ter uma arquitetura de notificações orientada por eventos é um pré-requisito, mas não garante, por si só, o desempenho de retenção. A variável que determina se as notificações realmente geram retornos é a precisão do timing: se os alertas são disparados nos momentos de maior intenção estrutural do usuário ou em intervalos arbitrários que interrompem sem contexto. Notificações que chegam quando o interesse do usuário por um evento já está no auge geram ação; notificações que chegam quando o interesse está baixo são ignoradas, e o descarte repetido ensina os usuários a ignorar o canal por completo, o que destrói um dos mecanismos de reengajamento mais eficazes do loop. Notificações mal programadas ou irrelevantes corroem a retenção em mercados de previsão não por deixarem de alcançar os usuários, mas por condicioná-los a não prestar atenção. Notificações bem programadas e específicas de cada evento, como alertas de contagem regressiva pré-resolução, confirmações de liquidação e lançamentos de novos mercados nas categorias preferidas do usuário, funcionam como gatilhos de visita precisos nos momentos de maior intenção do ciclo de engajamento.
A cadência ideal de notificações para a retenção em mercados de previsão é: um alerta na janela de 24 horas antes da resolução (maior taxa de abertura esperada, dado o interesse natural pelo evento); uma confirmação de liquidação imediatamente após a resolução (o momento de maior engajamento do ciclo); e um convite de descoberta para um novo mercado relevante na mesma sessão. Além dessa cadência, notificações adicionais geram retornos decrescentes e taxas crescentes de descadastramento. O objetivo é disparar gatilhos com precisão nos momentos de maior intenção estrutural, e não um volume de notificações que perde relevância pela frequência.
Confiabilidade da infraestrutura como pré-requisito de retenção
Todos os designs de loops de retenção dependem de um pré-requisito de infraestrutura: a confiabilidade de precificação e execução. Os loops de retenção em mercados de previsão descritos ao longo deste artigo partem do pressuposto de que a plataforma oferece preços consistentes e confiáveis, liquidação limpa e relatórios de P&L precisos. Uma plataforma em que os preços são erráticos, a liquidação atrasa ou os cálculos de P&L são inconsistentes rompe o loop em todas as etapas: os sinais de marcação a mercado deixam de ser confiáveis, as notificações de resolução perdem autoridade e a experiência de descoberta vem depois de uma liquidação decepcionante, e não satisfatória.
Por isso, o motor AMM Híbrido, que combina precificação LMSR com execução em livro central de ofertas limitadas (CLOB), não é apenas uma escolha de tecnologia de precificação. É o requisito de infraestrutura fundamental para a integridade do loop de retenção. O LMSR garante uma precificação de valor justo mesmo em mercados iniciais com pouca liquidez, evitando os movimentos de preço erráticos que minam a confiança dos usuários nos sinais de marcação a mercado. A execução via CLOB garante que cada operação seja executada de forma transparente. Juntos, eles garantem que a plataforma se comporte de forma consistente desde a primeira operação em um novo mercado até a liquidação final: o arco completo do loop de retenção.
**Aviso legal:
**Este conteúdo se baseia em diversas fontes e é fornecido apenas para fins educacionais. Ele não constitui aconselhamento financeiro, jurídico ou de investimento.